
Pe scurt
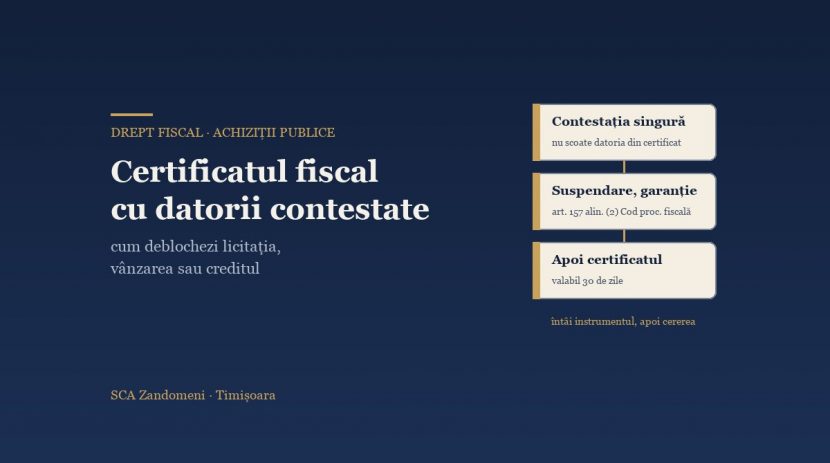
- Contestația nu curăță certificatul. Introducerea contestației administrative nu suspendă executarea deciziei de impunere (art. 278 alin. (1) C.proc.fisc.), iar diferențele stabilite prin decizia de impunere sunt obligații restante chiar înainte de împlinirea termenului de plată (art. 157 alin. (1) lit. b)). Suma contestată apare, așadar, în certificatul de atestare fiscală ca obligație restantă.
- Ce decide totul este art. 157 alin. (2) C.proc.fisc. O obligație contestată iese din categoria „restante” doar dacă executarea actului este suspendată în condițiile Legii nr. 554/2004 sau dacă obligația contestată este garantată potrivit art. 210-211 ori art. 235 C.proc.fisc. Alte căi: înlesnirile la plată în derulare și compensarea cu sumele de rambursat sau cu creanțele asupra autorităților contractante (art. 157 alin. (3)).
- În licitații, fereastra rămâne deschisă până la decizia de excludere. Art. 165 alin. (2) din Legea nr. 98/2016 permite regularizarea situației „anterior deciziei de excludere”, iar datoriile sub 10.000 lei nu atrag excluderea (art. 166 alin. (2)). Măsurile de remediere de la art. 171 nu acoperă însă datoriile fiscale.
- La vânzarea imobilelor, certificatul fiscal local este condiție de validitate. Actul de înstrăinare încheiat fără achitarea obligațiilor către bugetul local este nul de drept (art. 159 alin. (5)-(6) C.proc.fisc.). Cerința se aplică și hotărârii care ține loc de act autentic (ÎCCJ, Decizia nr. 42/2017), iar din februarie 2026 și cumpărătorul trebuie să prezinte certificat fiscal (art. 159 alin. (52)).
- La cesiunea părților sociale, din decembrie 2025 restanțele trebuie acoperite prin garanții. Legea nr. 239/2025 (art. V), modificată prin OUG nr. 13/2026, condiționează opozabilitatea cesiunii față de fisc de constituirea unor garanții care să acopere sumele din certificat.
- Ordinea corectă este: întâi instrumentul care scoate datoria din Secțiunea A, apoi cererea de certificat. Un certificat cerut prea devreme fixează o imagine defavorabilă pentru 30 de zile.
1. Problema: un document de o pagină care oprește o afacere
Situația este frecventă. Să luăm un exemplu ipotetic: o societate de construcții primește, după o inspecție fiscală, o decizie de impunere de 1,2 milioane de lei, pe care o consideră nelegală și o contestă în termen. Trei săptămâni mai târziu trebuie să depună documentele de calificare într-o licitație, banca îi cere un certificat de atestare fiscală pentru refinanțarea liniei de credit, iar asociații negociază vânzarea părților sociale către un investitor. Toate trei operațiunile se opresc în același punct: certificatul arată obligații fiscale restante.
Reacția instinctivă a contribuabilului este că „datoria este contestată, deci nu există încă”. Juridic, premisa este greșită. Decizia de impunere este titlu de creanță și devine executorie la scadență. Introducerea contestației pe calea administrativă de atac nu suspendă executarea actului administrativ fiscal, regulă pe care art. 278 alin. (1) din Codul de procedură fiscală o enunță expres (pașii contestației și ai acțiunii în contencios fiscal sunt explicați în articolul despre contestația împotriva deciziei de impunere). În plus, pentru certificat contează art. 157 alin. (1) lit. b) din același cod: diferențele de obligații fiscale stabilite prin decizie de impunere sunt restante chiar dacă nu s-a împlinit termenul lor de plată. Cât timp nu intervine un instrument juridic care schimbă regimul sumei, certificatul o va reflecta ca restanță.
Articolul de față pornește de la o întrebare practică: ce trebuie făcut, în ce ordine și cu ce cost, pentru ca o datorie contestată să nu mai blocheze participarea la o procedură de achiziție publică, o tranzacție sau o finanțare? Răspunsul se construiește pe trei niveluri: ce arată exact certificatul, ce înseamnă juridic „obligație fiscală restantă” și ce instrumente schimbă această calificare. Pentru fiecare dintre cele trei contexte, licitația, vânzarea și creditul, analizăm apoi regulile proprii.
2. Ce este certificatul de atestare fiscală și ce conține
2.1. Temeiul legal și emitentul
Codul de procedură fiscală (Legea nr. 207/2015) reglementează două certificate distincte: certificatul de atestare fiscală emis de organul fiscal central, adică ANAF (art. 158), și certificatul de atestare fiscală emis de organul fiscal local, cunoscut în practică drept „certificatul fiscal de la primărie” (art. 159). Procedura de eliberare a certificatului emis de ANAF, modelul și conținutul lui sunt stabilite prin Ordinul președintelui ANAF nr. 3.654/2015 (M. Of. nr. 954 din 23 decembrie 2015), modificat și completat prin Ordinul nr. 3.008/2019 (M. Of. nr. 945 din 26 noiembrie 2019), aplicabil de la 26 decembrie 2019.
Certificatul nu creează și nu stinge obligații. El fotografiază situația din evidența fiscală la o anumită dată. Importanța lui practică depășește însă cu mult acest rol: autoritățile contractante, notarii, registrul comerțului, finanțatorii publici și băncile îl tratează ca probă a situației fiscale a contribuabilului.
2.2. Termene de eliberare și valabilitate
| Element | Certificatul ANAF (art. 158) | Certificatul local (art. 159) |
|---|---|---|
| Termen de eliberare | Cel mult 3 zile lucrătoare de la depunerea cererii; 5 zile lucrătoare de la emiterea deciziei de impunere ori a deciziei de nemodificare a bazei de impunere, când contribuabilul aflat în inspecție fiscală cere certificatul pentru radiere | Cel mult 2 zile lucrătoare de la depunerea cererii |
| Perioada de utilizare | 30 de zile de la eliberare; 90 de zile pentru persoanele fizice care nu desfășoară activități economice în mod independent sau profesii libere | 30 de zile de la eliberare |
| Data de referință | Obligațiile restante la ultima zi a lunii anterioare cererii, neachitate la data eliberării | Obligațiile restante și, după caz, cele scadente până în prima zi a lunii următoare depunerii cererii |
| Canale de depunere | Registratură, poștă, Spațiul Privat Virtual (SPV), sistemul informatic pentru autorități publice (PatrimVen), sistemul pentru instituțiile de credit | Registratura organului fiscal local sau canalele electronice puse la dispoziție de acesta |
Sursa: art. 158 alin. (2), (5) și (6) și art. 159 alin. (2) și (3) C.proc.fisc.; art. 1 alin. (3) și art. 5 din procedura aprobată prin OPANAF nr. 3.654/2015, în forma modificată prin OPANAF nr. 3.008/2019.
Data de referință are o consecință care merită subliniată: suma achitată înainte de eliberare nu mai apare ca restantă, chiar dacă era datorată la sfârșitul lunii anterioare. În schimb, o suspendare sau o garanție obținută după eliberare nu „curăță” un certificat deja emis. Trebuie cerut unul nou.
2.3. Structura certificatului emis de ANAF
Potrivit art. 6 din procedura aprobată prin OPANAF nr. 3.654/2015, certificatul are patru secțiuni:
| Secțiunea | Conținut | Importanță practică |
|---|---|---|
| A | Obligații fiscale și alte obligații bugetare restante (inclusiv creanțele bugetare din titluri executorii aflate în recuperare la organul fiscal) | Aici se uită autoritatea contractantă, notarul sau banca. Obiectivul oricărei strategii de deblocare este ca suma contestată să nu figureze în această secțiune. |
| B | Sume de rambursat sau de restituit (de exemplu, TVA negativă solicitată la rambursare, cereri de restituire nesoluționate) | Poate neutraliza Secțiunea A prin mecanismul art. 157 alin. (3) C.proc.fisc. |
| C | Informații pentru verificarea eligibilității la fondurile nerambursabile (diferența dintre A și B), la cererea solicitantului | Relevantă pentru proiectele cu finanțare europeană și schemele de ajutor de stat. |
| D | Alte mențiuni: eșalonări în derulare, plan de reorganizare confirmat, suspendări, sume certe de încasat de la autorități contractante | Aici apar, de regulă, mențiunile care explică de ce o sumă nu este tratată ca restantă. Trebuie citită împreună cu Secțiunea A. |
Procedura prevede că, înainte de eliberare, organul fiscal verifică existența sumelor de restituit sau de rambursat pentru care nu au fost emise decizii, precum și cererile de compensare nesoluționate, iar unde există decizii de rambursare sau restituire emite deciziile de compensare în interiorul termenului de eliberare (art. 3 și art. 4 alin. (3) din procedură). Dacă există declarații fiscale nedepuse, organul fiscal notifică contribuabilul, iar termenul de eliberare se prelungește cu perioada dintre notificare și depunerea declarației sau stabilirea din oficiu a obligației (art. 4 din procedură). Pentru contribuabilii care se pregătesc de o licitație, declarațiile nedepuse sunt o sursă banală, dar reală, de întârziere.
3. Noțiunea care decide totul: „obligația fiscală restantă” (art. 157 C.proc.fisc.)
Secțiunea A a certificatului nu cuprinde orice datorie, ci numai obligațiile fiscale restante. Noțiunea este definită de art. 157 C.proc.fisc., iar procedura de eliberare a certificatului trimite expres la această definiție. Aici se joacă, de fapt, întreaga strategie: nu contestăm certificatul, ci schimbăm calificarea sumei înainte ca certificatul să fie emis.
3.1. Ce nu este obligație restantă
Art. 157 alin. (2) C.proc.fisc. exclude din categoria obligațiilor restante, în esență, următoarele situații:
- lit. a) obligațiile fiscale pentru care s-au acordat și sunt în derulare înlesniri la plată, dacă pentru acestea nu s-a împlinit termenul de plată prevăzut în actul de acordare;
- lit. b) obligațiile fiscale stabilite în acte administrative fiscale a căror executare este suspendată în condițiile Legii contenciosului administrativ nr. 554/2004;
- lit. b1) obligațiile fiscale stabilite în acte administrative fiscale contestate potrivit legii, dacă sunt garantate potrivit art. 210-211 sau art. 235 C.proc.fisc. (litera introdusă prin Legea nr. 30/2019, de aprobare a OUG nr. 25/2018, în vigoare din 20 ianuarie 2019);
- lit. c) obligațiile fiscale cu termene de plată viitoare stabilite în planul de reorganizare judiciară aprobat și confirmat în condițiile legii;
- lit. c1) obligațiile fiscale cu termene de plată viitoare stabilite în acordul de restructurare confirmat de instanță sau în planul de restructurare omologat, în procedurile de prevenire a insolvenței (literă introdusă prin Legea nr. 170/2026, în vigoare din 8 august 2026);
- lit. d) obligațiile fiscale care nu se sting potrivit art. 266 alin. (9) C.proc.fisc., ipoteză specifică insolvenței; lit. d1), introdusă prin aceeași lege, adaugă obligațiile care nu se sting potrivit art. 266 alin. (10).
Pentru subiectul nostru contează literele b) și b1). Ele arată cele două căi prin care o datorie contestată încetează să fie restantă: suspendarea dispusă de instanța de contencios administrativ și garantarea sumei contestate. A treia cale, înlesnirea la plată, este utilă mai ales pentru datoriile necontestate care coexistă cu cele contestate.
3.2. Compensarea legală prin definiție: art. 157 alin. (3)
Art. 157 alin. (3), în forma stabilită prin Legea nr. 30/2019, prevede că nu se consideră că un contribuabil înregistrează obligații restante atunci când suma obligațiilor fiscale datorate este mai mică sau egală cu suma de rambursat ori de restituit pentru care există cerere în curs de soluționare și cu sumele certe, lichide și exigibile pe care contribuabilul le are de încasat de la autoritățile contractante. Situația se menționează în certificat.
Regula este valoroasă pentru două categorii de clienți. Prima o formează exportatorii și societățile cu deconturi de TVA cu sumă negativă aflate la rambursare. A doua o formează contractanții statului, care au adesea facturi neîncasate de la autorități publice mai mari decât datoriile lor fiscale. Pentru această a doua categorie, procedura cere depunerea, odată cu cererea de certificat, a documentului emis de autoritatea contractantă care atestă sumele datorate, în original; documentul este valabil 20 de zile de la emitere și trebuie să fie valabil la data depunerii cererii (art. 1 alin. (4) din procedura aprobată prin OPANAF nr. 3.654/2015). Pentru că organul fiscal nu cunoaște din oficiu aceste creanțe, documentul trebuie obținut de la autoritatea contractantă înainte de cererea de certificat.
3.3. Distincția care se pierde frecvent: suspendarea executării nu înseamnă stingerea obligației
O obligație suspendată sau garantată nu dispare din evidența fiscală. Ea iese din Secțiunea A: pentru suspendarea judiciară, art. 278 alin. (3) C.proc.fisc. prevede expres că, pe durata ei, obligațiile fiscale nu se înscriu în certificatul de atestare fiscală, inclusiv accesoriile aferente. Starea obligațiilor (de exemplu, suspendate la executare silită) poate fi menționată în Secțiunea D (art. 6 alin. (8) lit. b) din procedură). Concluzia practică: comunicați organului fiscal fiecare hotărâre relevantă, nu presupuneți că instanța sau ANAF vor actualiza din oficiu evidența.
| Situația sumei contestate | Apare în Secțiunea A? | Temei |
|---|---|---|
| Contestație administrativă depusă, fără alte măsuri | Da, chiar înainte de termenul de plată | art. 157 alin. (1) lit. b); art. 278 alin. (1) C.proc.fisc. |
| Executare suspendată de instanță (art. 14 sau art. 15 din Legea nr. 554/2004) | Nu | art. 157 alin. (2) lit. b); art. 278 alin. (3) |
| Sumă contestată garantată (scrisoare de garanție / poliță, art. 235) | Nu | art. 157 alin. (2) lit. b1) |
| Eșalonare la plată în derulare, rate achitate la termen | Nu (doar ratele neachitate) | art. 157 alin. (2) lit. a) și a1); art. 6 alin. (3) lit. a) din procedură |
| Datorii ≤ sume de rambursat + creanțe certe asupra autorităților contractante | Nu se consideră restanțe; se face mențiune | art. 157 alin. (3) |
| Amendă contravențională contestată prin plângere (OG nr. 2/2001) | Nu | art. 6 alin. (3) lit. c) din procedură |
4. Instrumentele de deblocare, de la cel mai rapid la cel mai solid
Nu există un instrument universal. Alegerea depinde de trei variabile: cât timp avem până la data la care trebuie prezentat certificatul, câtă lichiditate poate imobiliza clientul și cât de solide sunt motivele contestației. Le prezentăm de la cel mai rapid la cel mai solid.
4.1. Plata, cu menținerea contestației
Cea mai rapidă soluție este și cea mai costisitoare: plata sumei. Plata nu echivalează cu renunțarea la contestație și nici cu recunoașterea datoriei. Contestația și, ulterior, acțiunea în contencios fiscal continuă, iar dacă actul este anulat suma se restituie, cu dobânzile pe care Codul de procedură fiscală le acordă contribuabilului pentru sumele de restituit. Pentru claritate, recomandăm ca ordinul de plată și o adresă către organul fiscal să menționeze că plata se face pentru evitarea măsurilor de executare și a consecințelor asupra situației fiscale, sub rezerva contestației formulate.
Plata are sens când suma este mică raportat la valoarea contractului urmărit sau când contestația privește doar accesoriile. Plata integrală poate fi înlocuită, pe partea necontestată a debitului, de o eșalonare, iar pe partea contestată, de garanție sau suspendare.
4.2. Compensarea și creanțele asupra autorităților contractante
Înainte de orice cost suplimentar, verificăm dacă clientul are sume de rambursat (TVA), cereri de restituire nesoluționate sau facturi certe, lichide și exigibile neîncasate de la autorități publice. Dacă totalul lor acoperă datoriile din Secțiunea A, art. 157 alin. (3) C.proc.fisc. rezolvă problema fără plată, fără garanție și fără instanță. Practic, trebuie obținut în prealabil documentul autorității contractante care atestă sumele datorate, depus în original odată cu cererea de certificat. Pentru constructorii care lucrează cu primării și consilii județene, aceasta este adesea soluția ignorată, deși este cea mai ieftină.
4.3. Garanția: art. 235 și art. 157 alin. (2) lit. b1) C.proc.fisc.
Dacă debitorul a contestat titlul de creanță, el poate împiedica începerea executării silite ori obține suspendarea ei constituind o garanție, de regulă o scrisoare de garanție bancară sau o poliță de asigurare de garanție, la nivelul obligațiilor contestate și neachitate la data depunerii garanției. Art. 235 alin. (1) cere ca valabilitatea scrisorii sau a poliței să fie de minimum 6 luni de la emitere; în practică, ea trebuie prelungită până la soluționarea definitivă a litigiului. Efectul care ne interesează vine din art. 157 alin. (2) lit. b1): obligațiile contestate și garantate potrivit art. 210-211 sau art. 235 nu mai sunt obligații restante și nu mai figurează în Secțiunea A.
Avantajele sunt clare: soluția nu depinde de un judecător, nu presupune dovedirea unei pagube iminente și poate fi implementată în câteva zile, dacă banca emitentă este pregătită. Dezavantajele sunt costul comisionului, colateralul cerut de bancă și, mai ales, consumul din capacitatea de îndatorare a clientului. Acesta din urmă contează când chiar creditul este operațiunea blocată. Garanția este, de aceea, instrumentul preferat pentru licitațiile cu termen apropiat și pentru cesiunile de părți sociale, unde calendarul nu permite așteptarea unei hotărâri judecătorești.
Garanția nu rămâne fără riscuri. Dacă litigiul fiscal este pierdut definitiv, organul fiscal o execută. Iar dacă scrisoarea expiră fără prelungire, efectul de neînregistrare ca restanță încetează. Termenul de valabilitate al instrumentului trebuie urmărit în agenda dosarului ca un termen procedural.
4.4. Suspendarea judiciară a executării deciziei de impunere
Calea clasică este cererea de suspendare a executării actului administrativ fiscal, adresată instanței de contencios administrativ. Art. 278 alin. (2) C.proc.fisc. păstrează dreptul contestatorului de a cere suspendarea în temeiul Legii nr. 554/2004, iar efectul ei asupra certificatului vine din art. 157 alin. (2) lit. b).
Două momente, două temeiuri
- Art. 14 din Legea nr. 554/2004: cererea se poate face după formularea contestației administrative, care ține loc de procedură prealabilă, iar suspendarea durează până la pronunțarea instanței de fond în acțiunea în anulare.
- Art. 15 din Legea nr. 554/2004: cererea se formulează odată cu acțiunea în anulare sau printr-o cerere separată, în cel mult 60 de zile de la introducerea acțiunii principale (forma dată prin Legea nr. 102/2023), iar suspendarea poate dura până la soluționarea definitivă a cauzei.
Condițiile: cazul bine justificat și paguba iminentă
Instanța suspendă executarea „în cazuri bine justificate și pentru prevenirea unei pagube iminente” (art. 14 alin. (1) din Legea nr. 554/2004). Condițiile sunt cumulative. Cazul bine justificat presupune împrejurări legate de starea de fapt și de drept care creează o îndoială serioasă asupra legalității actului (art. 2 alin. (1) lit. t)). Instanța face doar o cercetare sumară a aparenței dreptului, fără a prejudeca fondul. Nu se cere dovada evidentă a nelegalității, care ar echivala cu o prejudecare a fondului, ci indicii suficiente pentru a răsturna, la nivel de aparență, prezumția de legalitate a actului.
Paguba iminentă este definită ca prejudiciul material viitor și previzibil (art. 2 alin. (1) lit. ș)). O eroare frecventă în cererile de suspendare este invocarea celei de-a doua teze a definiției, „perturbarea previzibilă gravă a funcționării”. Aceasta privește însă o autoritate publică sau un serviciu public, nu o societate comercială. Pentru un operator economic trebuie dovedit un prejudiciu material concret. Aici blocarea certificatului devine un argument procesual, nu doar o problemă de business:
- anunțul de participare și calendarul procedurii de atribuire, cu data-limită de depunere și valoarea estimată a contractului;
- contractele în derulare care condiționează plata ori continuarea de prezentarea periodică a unui certificat fără restanțe;
- corespondența cu banca din care rezultă că refinanțarea sau tragerea din linia de credit este condiționată de lipsa restanțelor;
- antecontractul de cesiune sau de vânzare, cu termenul de semnare și clauza privind situația fiscală;
- situația financiară care arată că plata ori popririle pe conturi ar bloca plata salariilor și a furnizorilor.
Practica instanțelor arată că simpla afirmație a unei perturbări a activității nu este suficientă. Paguba trebuie probată, nu prezumată; un element pe care instanțele îl pot cântări este raportul dintre cuantumul debitului și veniturile contribuabilului. Cererea de suspendare bine construită arată de ce excluderea dintr-o licitație anume ori pierderea unei finanțări anume reprezintă un prejudiciu cuantificabil, apropiat în timp și greu de reparat ulterior, pentru că un contract atribuit altuia nu mai poate fi recuperat prin anularea ulterioară a deciziei de impunere.
Cauțiunea
În materie fiscală, art. 278 alin. (2) C.proc.fisc. condiționează suspendarea executării actului administrativ fiscal de depunerea unei cauțiuni, calculate pe tranșe raportate la suma în litigiu:
| Suma în litigiu | Cauțiunea |
|---|---|
| până la 10.000 lei | 10% din suma în litigiu |
| între 10.001 și 100.000 lei | 1.000 lei + 5% din ce depășește 10.000 lei |
| între 100.001 și 1.000.000 lei | 5.500 lei + 1% din ce depășește 100.000 lei |
| peste 1.000.000 lei | 14.500 lei + 0,1% din ce depășește 1.000.000 lei |
| cereri neevaluabile în bani | 1.000 lei |
Pentru decizia de impunere de 1,2 milioane de lei din exemplul nostru, cauțiunea este de 14.500 lei + 0,1% × 200.000 lei = 14.700 lei. Prin comparație, o scrisoare de garanție bancară ar trebui să acopere întreaga sumă contestată. Diferența de cost explică de ce, atunci când avem timp, suspendarea judiciară este de regulă soluția mai eficientă economic.
Capcana termenului de 60 de zile
Art. 278 alin. (5) C.proc.fisc. prevede că suspendarea dispusă în condițiile Legii nr. 554/2004 încetează de drept dacă acțiunea în anularea actului nu este introdusă în termen de 60 de zile de la comunicarea deciziei de soluționare a contestației. Termenul general de 6 luni pentru acțiunea în contencios, din art. 11 al Legii nr. 554/2004, nu salvează suspendarea. Mai mult, după Legea nr. 102/2023, art. 14 alin. (1) din Legea nr. 554/2004 prevede, ca regulă generală, încetarea de drept a suspendării dacă acțiunea în anulare nu este introdusă în cel mult 60 de zile de la introducerea cererii de suspendare. Raportul dintre această regulă și art. 278 alin. (5) C.proc.fisc. (normă specială) nu a fost lămurit de Înalta Curte, iar organul fiscal o poate invoca. Contribuabilul care așteaptă ultima lună din cele șase își pierde suspendarea, iar certificatul următor va arăta din nou restanța. Doctrina a criticat aplicarea literală a textului atunci când decizia de soluționare a contestației a fost comunicată înaintea suspendării (O. Podaru, A. Bachiș, Studia UBB Iurisprudentia nr. 2/2020). Prudența impune însă introducerea acțiunii în 60 de zile, indiferent de interpretare.
4.5. Eșalonarea la plată: pentru datoriile necontestate care însoțesc litigiul
Obligațiile pentru care s-au acordat înlesniri la plată în derulare nu sunt restante (art. 157 alin. (2) lit. a)). Certificatul le menționează în Secțiunea D și reține în Secțiunea A doar ratele neachitate la termen. De la 14 ianuarie 2026 regimul a fost reconfigurat prin Legea nr. 239/2025. Eșalonarea în formă simplificată se acordă fără garanții, pe cel mult 12 luni, pentru obligații restante cu o vechime de cel mult 12 luni, în sumă totală între 5.000 și 400.000 lei la persoanele juridice și între 500 și 100.000 lei la persoanele fizice, cu condiția ca persoana juridică să fi fost înființată cu cel puțin 12 luni înainte de cerere (art. 2091 alin. (1), (7) și (8) C.proc.fisc.). Eșalonarea obișnuită se acordă pe cel mult 5 ani, dar presupune garanții; debitorul care nu poate constitui garanții de cel puțin 50% din obligațiile eșalonate o obține pe cel mult 6 luni (art. 184 alin. (1)).
În dosarele cu datorii contestate, eșalonarea este instrumentul potrivit pentru restul situației fiscale: TVA-ul curent rămas neplătit, contribuțiile, accesoriile necontestate. Pentru suma contestată, eșalonarea este economic o formă de plată în rate a unei datorii pe care clientul o consideră nedatorată. Instrumentele firești pentru ea rămân garanția și suspendarea. Ordinea contează: eșalonarea se acordă pentru toate obligațiile înscrise în certificatul de atestare fiscală (art. 184 alin. (3) și art. 2091 alin. (3)), iar cele suspendate în condițiile Legii nr. 554/2004 nu intră în eșalonarea simplificată (art. 2091 alin. (6) lit. d)). Suma contestată trebuie deci scoasă din certificat înainte de cererea de eșalonare. Combinarea lor, eșalonare pentru necontestat și suspendare sau garanție pentru contestat, este configurația care produce cel mai des un certificat fără restanțe în Secțiunea A.
4.6. Corectarea certificatului eronat
Nu toate certificatele „cu datorii” sunt corecte. Cauzele obișnuite sunt plăți nealocate sau alocate greșit, compensări neoperate, hotărâri de suspendare necomunicate organului fiscal ori obligații stabilite din oficiu pentru declarații depuse, dar neînregistrate. Procedura permite organului fiscal să îndrepte erorile materiale evidente din certificat prin act de îndreptare (art. 8 din procedură). Primul pas este o cerere motivată, însoțită de dovezile de plată și de copia hotărârii, depusă prin SPV, cu solicitarea expresă de reeliberare. Când termenul procedurii de atribuire nu permite așteptarea, dovezile se depun și la autoritatea contractantă, ca răspuns la solicitarea de clarificări.
4.7. Comparație sintetică
| Instrument | Viteză | Cost | Depinde de judecător? | Risc principal |
|---|---|---|---|---|
| Plată sub rezerva contestației | Imediat | Integral, imobilizare de lichiditate | Nu | Recuperare lentă dacă se câștigă |
| Compensare / art. 157 alin. (3) | 3 zile lucrătoare + documentul autorității | Zero | Nu | Document neobținut la timp |
| Garanție (art. 235) | Zile, în funcție de bancă | Comision + colateral, consum din plafonul de credit | Nu | Expirarea instrumentului; executarea la pierderea litigiului |
| Suspendare judiciară (L554/2004) | Săptămâni | Cauțiune pe tranșe (redusă) | Da | Respingere pentru lipsa pagubei iminente; încetare la 60 de zile |
| Eșalonare (pentru necontestat) | Zile sau săptămâni | Dobânzi; garanții la forma clasică | Nu | Pierderea eșalonării la rate neplătite |
5. Licitația: certificatul în procedura de atribuire
5.1. Regula de excludere și excepțiile ei
Art. 165 alin. (1) din Legea nr. 98/2016 obligă autoritatea contractantă să excludă din procedură operatorul economic despre care fie „are cunoștință că și-a încălcat obligațiile privind plata impozitelor, taxelor sau a contribuțiilor la bugetul general consolidat, iar acest lucru a fost stabilit printr-o hotărâre judecătorească sau decizie administrativă având caracter definitiv și obligatoriu” (lit. a), fie poate demonstra „prin orice mijloace adecvate” încălcarea acestor obligații (lit. b).
Excluderea este înlăturată în trei situații care interesează direct contribuabilul cu datorii contestate:
- Regularizarea înainte de decizia de excludere (art. 165 alin. (2)). Operatorul nu este exclus dacă, „anterior deciziei de excludere”, își îndeplinește obligațiile prin plată sau prin alte modalități de stingere ori beneficiază, în condițiile legii, de eșalonare sau de alte facilități de plată, inclusiv pentru dobânzi, penalități și amenzi.
- Pragul de minimis (art. 166 alin. (2)). Operatorul nu este exclus când cuantumul impozitelor, taxelor și contribuțiilor datorate și restante este mai mic de 10.000 lei.
- Lipsa calității de obligație restantă (art. 157 C.proc.fisc.). Obligațiile suspendate, garantate, eșalonate sau neutralizate prin art. 157 alin. (3) nu apar în Secțiunea A, deci nu sunt avute în vedere la evaluare.
Un aspect important: măsurile de remediere (self-cleaning) din art. 171 privesc situațiile de la art. 164 și art. 167, nu și art. 165. Pentru datoriile fiscale nu există „dosar de credibilitate”. Există doar plată, eșalonare, garanție, suspendare sau prag.
5.2. Datoria contestată și condiția „definitiv și obligatoriu”
Lit. a) a art. 165 alin. (1) transpune primul paragraf al art. 57 alin. (2) din Directiva 2014/24/UE, care cere ca încălcarea să fie stabilită printr-o decizie judecătorească sau administrativă cu efect definitiv și obligatoriu. O decizie de impunere aflată în contestație nu este definitivă în sistemul căilor administrative de atac până la soluționarea contestației și, ulterior, este supusă controlului instanței. Există, așadar, un argument solid că o datorie aflată în contestație nu întrunește ipoteza lit. a).
Argumentul nu închide însă discuția, din cauza lit. b). Directiva permite statelor să prevadă excluderea și atunci când autoritatea poate demonstra încălcarea prin orice mijloace adecvate, ca motiv facultativ. Legiuitorul român a preluat ambele ipoteze sub forma unei obligații de excludere. În practică, autoritatea contractantă va susține că certificatul care arată restanțe este tocmai un astfel de „mijloc adecvat”. Din perspectiva avocatului care apără ofertantul, concluzia operațională este clară: nu construim participarea la licitație pe argumentul caracterului nedefinitiv al datoriei. Îl păstrăm ca apărare subsidiară într-o eventuală contestație la CNSC și transformăm datoria, înainte de evaluare, într-o obligație care nu este restantă potrivit art. 157 C.proc.fisc.
5.3. Până când poate fi regularizată situația
Formularea „anterior deciziei de excludere” lasă o fereastră care depășește data depunerii ofertelor. Curtea de Justiție a Uniunii Europene a statuat, în cauzele conexate C-226/04 și 228/04, La Cascina și alții (hotărârea din 9 februarie 2006, pronunțată sub Directiva 92/50/CEE), că statele membre stabilesc momentul până la care candidatul trebuie să fi achitat obligațiile fiscale, cu condiția ca acest termen să fie stabilit cu certitudine absolută și făcut public. Legiuitorul român a ales momentul deciziei de excludere.
Diligența ofertantului contează, iar Curtea de Justiție a admis, în aceeași hotărâre La Cascina, ca dreptul național să țină seama de măsurile de regularizare sau de căile de atac exercitate în termen, dacă ofertantul face dovada lor în termenul stabilit. Lecția practică este că cererea de eșalonare, de suspendare sau de constituire a garanției trebuie depusă la timp și documentată. Aceste demersuri se fac odată cu pregătirea ofertei, nu la primirea solicitării de documente. Momentul în care autoritatea cere documentele justificative și termenele de răspuns sunt explicate în articolul despre documentele cerute ofertantului clasat pe primul loc.
5.4. Terțul susținător, asociatul și subcontractantul
Verificarea motivelor de excludere se extinde la toate entitățile implicate în ofertă. Art. 53 alin. (11) din Legea nr. 98/2016 se aplică ofertantului individual, ofertantului asociat, candidatului, terțului susținător și subcontractantului. Pentru terțul susținător (art. 183) și pentru subcontractant (art. 170), autoritatea verifică inclusiv situația de la art. 165 și, dacă o constată, cere ofertantului, o singură dată, înlocuirea acestuia. Înlocuirea consumă însă timp și nu este garantată. Auditul fiscal se face, prin urmare, pentru fiecare membru al ofertei, nu doar pentru liderul asocierii. Ce riscă firma care acordă susținerea și cum se protejează prin contract este explicat în articolul despre terțul susținător.
5.5. Lista de verificare a ofertantului
- Cereți un certificat „de lucru” prin SPV cu 30-45 de zile înainte de data-limită și citiți toate secțiunile, nu doar totalul din Secțiunea A.
- Identificați fiecare sumă din Secțiunea A: necontestată (plată sau eșalonare), contestată (garanție sau suspendare), eronată (cerere de îndreptare).
- Verificați termenele: data comunicării deciziei de soluționare a contestației, cele 60 de zile din art. 278 alin. (5), valabilitatea scrisorilor de garanție.
- Obțineți de la autoritățile contractante debitoare documentul privind sumele certe, lichide și exigibile datorate.
- Solicitați aceleași verificări asociaților, terților susținători și subcontractanților.
- Cereți certificatul „de depunere” abia după ce instrumentele au produs efecte și verificați data de referință.
- Păstrați dovada fiecărui demers (cerere de eșalonare, cerere de suspendare, corespondență cu banca) pentru a putea demonstra diligența în fața comisiei de evaluare și, la nevoie, a CNSC.
6. Vânzarea: imobile, autovehicule și părți sociale
6.1. Imobilele și mijloacele de transport: nulitatea de drept
Pentru înstrăinarea dreptului de proprietate asupra clădirilor, terenurilor și mijloacelor de transport, proprietarii trebuie să prezinte certificate de atestare fiscală prin care să se ateste achitarea tuturor obligațiilor de plată datorate bugetului local al unității administrativ-teritoriale în a cărei rază se află înregistrat bunul (art. 159 alin. (5) C.proc.fisc.). Proprietarul trebuie să achite și impozitul pe bunul înstrăinat pentru anul înstrăinării, iar prezentarea certificatului poate fi înlocuită de verificarea pe cale electronică a situației fiscale (art. 159 alin. (5), în forma OUG nr. 7/2026). Din 25 februarie 2026, și cumpărătorul trebuie să prezinte certificat fiscal privind obligațiile față de bugetul local de la domiciliul sau sediul său (art. 159 alin. (52)). Actele încheiate cu încălcarea acestor reguli „sunt nule de drept” (art. 159 alin. (6)). Mijloacele de transport înstrăinate pe formularul-tip de contract aprobat prin ordin nu cer certificatul (art. 159 alin. (51)), iar regula nu se aplică în procedura de executare silită, în procedura insolvenței și în procedurile de lichidare (art. 159 alin. (7)).
Prin Decizia nr. 42/2017 (M. Of. nr. 815 din 16 octombrie 2017), Completul pentru dezlegarea unor chestiuni de drept al Înaltei Curți de Casație și Justiție a stabilit că cerința se aplică și acțiunii prin care se solicită constatarea valabilității unei promisiuni de schimb și pronunțarea unei hotărâri care să țină loc de act autentic. Proprietarii trebuie să prezinte certificatul și să aibă achitate toate obligațiile către bugetul local, indiferent dacă bunurile au valoare egală sau diferită. Pentru a nu permite pârâtului să paralizeze acțiunea prin refuzul de a obține certificatul, instanța îl solicită ea însăși.
Consecințele pentru o datorie locală contestată (de exemplu, o decizie de impunere privind impozitul pe clădiri după reîncadrarea unei clădiri ca nerezidențială) sunt directe. Textul vorbește despre „achitarea tuturor obligațiilor de plată”, nu doar despre cele aferente bunului vândut. Instrumentele din art. 157 alin. (2) operează și aici, întrucât certificatul local reflectă tot obligațiile restante. Suspendarea judiciară a deciziei de impunere locale este însă instrumentul care trebuie obținut înainte de programarea la notar, nu după. Altfel, în practică, singura soluție rămâne plata înainte de semnare, cu menținerea contestației.
6.2. Cesiunea părților sociale: regimul introdus de Legea nr. 239/2025
Din decembrie 2025, vânzarea unui SRL cu datorii fiscale a devenit o operațiune condiționată fiscal. Art. V din Legea nr. 239/2025 (M. Of. nr. 1160 din 15 decembrie 2025), în forma modificată prin OUG nr. 13/2026 (M. Of. nr. 181 din 9 martie 2026), prevede, în esență:
- notificarea organului fiscal central, în termen de 15 zile de la cesiune, cu actul de transmitere și actul constitutiv actualizat;
- dacă societatea are obligații fiscale restante, constituirea de către societate sau de către cesionar a unor garanții potrivit art. 211 lit. a) și/sau b) C.proc.fisc., care să acopere sumele înscrise în certificatul de atestare fiscală, certificat pe care îl pot solicita, prin derogare de la art. 158 alin. (1), și cedentul ori cesionarul;
- prezentarea, la înregistrarea cesiunii în registrul comerțului, a dovezii acordului organului fiscal privind garanțiile;
- executarea garanțiilor de către organul fiscal dacă obligațiile nu sunt stinse în 60 de zile de la înregistrarea cesiunii.
În forma inițială, regimul privea doar cesiunea făcută de asociatul care deține controlul societății; OUG nr. 13/2026 l-a extins la cesiunea părților sociale ale oricărui asociat. Procedura de aplicare a fost aprobată prin ordinul comun al președintelui ANAF și al ministrului justiției nr. 1.137/1.967/C/2026 (M. Of. nr. 855 din 12 octombrie 2026).
Pentru o societate cu datorii contestate, legătura cu art. 157 este decisivă. Garanțiile se calculează la sumele din certificat, iar certificatul cuprinde doar obligațiile restante. Dacă, înainte de cesiune, executarea deciziei de impunere este suspendată de instanță ori suma contestată este garantată potrivit art. 235, aceasta nu mai figurează în Secțiunea A și nu mai trebuie acoperită prin garanțiile cerute pentru cesiune. Ordinea operațiunilor schimbă radical structura tranzacției: suspendarea costă o cauțiune calculată pe tranșe, în timp ce garanția cerută pentru cesiune poate imobiliza întreaga sumă.
Din perspectiva cumpărătorului, riscul fiscal contestat nu dispare prin suspendare. El trebuie gestionat contractual: preț diminuat sau plătit parțial în cont escrow până la soluționarea definitivă a litigiului fiscal, declarații și garanții ale vânzătorului privind situația fiscală, clauză de despăgubire specifică pentru decizia de impunere contestată și dreptul cumpărătorului de a coordona litigiul. Sub aspect BATNA, vânzătorul care a obținut suspendarea negociază de pe o poziție mai bună: alternativa lui nu mai este „garanție integrală sau blocarea cesiunii”, ci o tranzacție cu risc identificat și cuantificat.
7. Creditul: ce citește banca în certificat
Nicio normă legală nu interzice unei bănci să acorde credit unui client cu datorii fiscale. Condiția „certificat fără restanțe” este o regulă de politică de creditare, de regulă inclusă în condițiile prealabile tragerii și în clauzele de informare periodică. Banca poate obține informațiile, cu consimțământul clientului, și direct prin sistemul informatic pus de ANAF la dispoziția instituțiilor de credit. Pentru finanțările din fonduri nerambursabile și schemele de ajutor de stat, Secțiunea C a certificatului este cea relevantă.
Din perspectiva analistului de risc al băncii, o datorie contestată de valoare mare este o datorie contingentă care poate deveni exigibilă, iar dacă nu este suspendată, una care poate atrage popriri asupra conturilor deschise chiar la banca finanțatoare. De aceea, dosarul prezentat băncii trebuie să răspundă întrebării pe care analistul și-o pune, nu doar să arate un certificat curat:
- certificatul de atestare fiscală actualizat, cu mențiunile din Secțiunea D;
- copia contestației și a deciziei de soluționare, dacă a fost emisă, ori cererea de chemare în judecată;
- încheierea de suspendare sau scrisoarea de garanție și dovada acceptării ei de organul fiscal;
- o opinie juridică privind temeinicia contestației și calendarul probabil al litigiului;
- un plan de lichiditate care arată capacitatea de plată în scenariul nefavorabil.
Pe acest dosar se poate negocia: o condiție suspensivă de tragere (obținerea suspendării într-un termen dat), un cont colateral egal cu o fracțiune din suma contestată ori o clauză de rambursare anticipată limitată la scenariul pierderii definitive a litigiului. Clientul care vine la bancă doar cu un certificat cu restanțe și cu explicația că „datoria este contestată” pierde negocierea înainte de a o începe.
8. Calendarul deblocării: un exemplu de planificare
Revenim la exemplul de la început: decizie de impunere de 1,2 milioane de lei, licitație peste trei săptămâni, refinanțare bancară și negocieri de cesiune. Un plan posibil arată astfel:
| Moment | Acțiune | Efect asupra certificatului |
|---|---|---|
| Ziua 0: comunicarea deciziei de impunere | Calculul scadenței și al termenului de contestație (45 de zile de la comunicare, art. 270 C.proc.fisc.); audit al întregii fișe fiscale | Diferențele stabilite sunt restante chiar înainte de termenul de plată (art. 157 alin. (1) lit. b)) |
| Zilele 1-10 | Depunerea contestației; plata sumelor necontestate (eșalonarea lor se cere după ce suma contestată a ieșit din certificat); cererea către autoritățile contractante debitoare pentru documentul privind sumele certe | Necontestatul iese din Secțiunea A |
| Zilele 3-15 (termen scurt) | Scrisoare de garanție sau poliță pentru suma contestată, notificată organului fiscal (art. 235) | Contestatul iese din Secțiunea A (art. 157 alin. (2) lit. b1)) |
| În paralel (termen mai lung) | Cererea de suspendare în temeiul art. 14 din Legea nr. 554/2004, cu probe concrete ale pagubei iminente; depunerea cauțiunii | După încheierea de suspendare, garanția poate fi eliberată |
| La primirea încheierii | Comunicarea ei organului fiscal; cererea unui certificat nou prin SPV | Certificat fără restanțe în Secțiunea A, cu mențiune în Secțiunea D |
| Comunicarea deciziei de soluționare a contestației | Acțiunea în anulare în cel mult 60 de zile (art. 278 alin. (5)), cu cerere de suspendare în temeiul art. 15 | Menținerea efectului până la soluționarea definitivă |
Calendarul se adaptează după prioritate. Pentru licitație contează data deciziei de excludere. Pentru cesiune contează data înregistrării la registrul comerțului. Pentru bancă contează data tragerii. Toate trei se raportează însă la aceeași regulă: certificatul se cere după ce instrumentul a produs efecte, nu înainte.
9. Greșeli frecvente
- Presupunerea că depunerea contestației suspendă executarea. Art. 278 alin. (1) C.proc.fisc. prevede contrariul.
- Cererea certificatului prea devreme. Un certificat cu restanțe, depus deja la autoritate sau la bancă, devine probă împotriva propriului client.
- Invocarea „perturbării grave a funcționării” societății ca pagubă iminentă. Teza privește autoritățile și serviciile publice; pentru operatorul economic trebuie dovedit prejudiciul material viitor și previzibil.
- Ratarea termenului de 60 de zile din art. 278 alin. (5). Suspendarea încetează de drept, iar termenul de 6 luni pentru acțiune nu o salvează.
- Uitarea comunicării hotărârii de suspendare către organul fiscal. Evidența nu se actualizează întotdeauna din oficiu.
- Expirarea scrisorii de garanție. Efectul art. 157 alin. (2) lit. b1) durează cât durează garanția.
- Ignorarea asociaților, a terților susținători și a subcontractanților. Situația fiscală a unui asociat, terț susținător sau subcontractant poate compromite oferta.
- Ignorarea creanțelor asupra autorităților contractante și a sumelor de rambursat. Art. 157 alin. (3) este adesea soluția cea mai ieftină.
- Semnarea la notar fără verificarea certificatului fiscal local. Sancțiunea este nulitatea de drept a actului de înstrăinare.
10. Perspectiva celeilalte părți
O strategie de deblocare trebuie testată din perspectiva celui care o va contesta.
Concurentul din licitație va susține că certificatul cu restanțe este un mijloc adecvat de probă în sensul art. 165 alin. (1) lit. b) și că documentele obținute după data-limită nu pot fi luate în considerare. Răspunsul se sprijină pe textul art. 165 alin. (2), care raportează regularizarea la decizia de excludere, pe dovada diligenței ofertantului și pe principiul La Cascina al termenului cert și public. Cea mai bună apărare rămâne însă un dosar în care instrumentul de deblocare a fost obținut înaintea depunerii ofertei.
Organul fiscal, în cererea de suspendare, va invoca prezumția de legalitate și caracterul executoriu al deciziei de impunere și va susține că dificultățile financiare ale contribuabilului nu constituie pagubă iminentă. Răspunsul nu este retoric, ci probatoriu: anunțul de participare, valoarea contractului, termenul, corespondența bancară, antecontractul. Pentru cazul bine justificat, argumentele de nelegalitate trebuie să fie vizibile „la prima vedere”, nu doar enunțate.
Banca va trata datoria contestată ca risc contingent chiar și în prezența unei suspendări. Negocierea nu se poartă asupra existenței riscului, ci asupra alocării lui: condiții de tragere, colateral parțial, rambursare anticipată limitată.
Concluzie
Certificatul de atestare fiscală nu face distincție între o datorie reală și una contestată cu argumente solide. Distincția o face art. 157 C.proc.fisc., iar contribuabilul trebuie să o activeze prin suspendare, garanție, eșalonare ori compensare înainte de a cere certificatul. Contestația câștigă litigiul fiscal; instrumentele din art. 157 câștigă licitația, tranzacția sau finanțarea care nu pot aștepta finalul acelui litigiu. Situațiile în care certificatul blochează o afacere au, de regulă, o trăsătură comună: litigiul fiscal a fost tratat separat de calendarul comercial al clientului. Cele două trebuie planificate împreună, din ziua comunicării deciziei de impunere.
Întrebări frecvente
Dacă am contestat decizia de impunere, mai apare datoria în certificatul de atestare fiscală?
Da, chiar înainte de împlinirea termenului de plată (art. 157 alin. (1) lit. b) C.proc.fisc.), dacă nu ați obținut suspendarea executării actului în condițiile Legii nr. 554/2004 ori nu ați garantat suma contestată potrivit art. 210-211 sau art. 235 C.proc.fisc. Contestația administrativă nu suspendă executarea (art. 278 alin. (1) C.proc.fisc.).
Cât costă suspendarea judiciară a unei decizii de impunere?
Pe lângă onorariu, se plătește o cauțiune calculată pe tranșe potrivit art. 278 alin. (2) C.proc.fisc. Pentru o sumă contestată de 1.200.000 lei, cauțiunea este de 14.700 lei (14.500 lei + 0,1% din ce depășește 1.000.000 lei).
Pot participa la o licitație dacă am datorii fiscale mai mici de 10.000 lei?
Da. Potrivit art. 166 alin. (2) din Legea nr. 98/2016, operatorul economic nu este exclus când cuantumul impozitelor, taxelor și contribuțiilor datorate și restante este mai mic de 10.000 lei.
Pot plăti datoria după depunerea ofertei?
Da, dacă plata, eșalonarea sau altă modalitate de stingere intervine anterior deciziei de excludere (art. 165 alin. (2) din Legea nr. 98/2016). Riscul este de calendar: comisia poate decide rapid după primirea documentelor. De aceea, demersurile se încep odată cu pregătirea ofertei.
Pot vinde un apartament dacă am datorii la primărie pentru alt imobil?
Nu, cu excepția executării silite, a insolvenței și a lichidării. Art. 159 alin. (5) C.proc.fisc. cere achitarea tuturor obligațiilor datorate bugetului local, iar actul încheiat cu încălcarea regulii este nul de drept (art. 159 alin. (6)).
Ce se întâmplă la vânzarea unui SRL cu datorii fiscale contestate?
Potrivit art. V din Legea nr. 239/2025, modificată prin OUG nr. 13/2026, dacă societatea are obligații restante trebuie constituite garanții care să acopere sumele din certificat, iar înregistrarea cesiunii necesită acordul organului fiscal. Dacă suma contestată este suspendată sau garantată înainte de cesiune, ea nu mai este restantă și nu intră în calculul garanțiilor cerute pentru cesiune.
Cât este valabil certificatul de atestare fiscală?
Certificatul emis de ANAF poate fi utilizat 30 de zile de la eliberare (90 de zile pentru persoanele fizice fără activități economice independente sau profesii libere). Certificatul emis de organul fiscal local este valabil 30 de zile.
Temeiuri și surse
Legislație
- Legea nr. 207/2015 privind Codul de procedură fiscală: art. 157 (obligații fiscale restante; alin. (2) lit. b1) și alin. (3) în forma Legii nr. 30/2019; alin. (2) lit. c1) și d1) introduse prin Legea nr. 170/2026, M. Of. nr. 648 din 5 august 2026), art. 158, art. 159 alin. (5)-(7), în forma OUG nr. 7/2026, art. 184, art. 2091, art. 210-211, art. 235, art. 270, art. 278 alin. (1), (2), (3) și (5).
- Legea nr. 554/2004 a contenciosului administrativ: art. 2 alin. (1) lit. ș) și t), art. 11, art. 14, art. 15, în forma Legii nr. 102/2023.
- Legea nr. 98/2016 privind achizițiile publice: art. 53 alin. (11), art. 165, art. 166 alin. (2), art. 170, art. 171, art. 183.
- Directiva 2014/24/UE privind achizițiile publice: art. 57 alin. (2).
- Legea nr. 239/2025 (M. Of. nr. 1160 din 15 decembrie 2025), art. V, modificată prin OUG nr. 13/2026 (M. Of. nr. 181 din 9 martie 2026); Ordinul comun al președintelui ANAF și al ministrului justiției nr. 1.137/1.967/C/2026 (M. Of. nr. 855 din 12 octombrie 2026).
- Ordinul președintelui ANAF nr. 3.654/2015 (M. Of. nr. 954 din 23 decembrie 2015), modificat prin Ordinul nr. 3.008/2019 (M. Of. nr. 945 din 26 noiembrie 2019).
Jurisprudență
- ÎCCJ, Completul pentru dezlegarea unor chestiuni de drept, Decizia nr. 42/2017, M. Of. nr. 815 din 16 octombrie 2017.
- CJUE, hotărârea din 9 februarie 2006, cauzele conexate C-226/04 și 228/04, La Cascina și alții.
Doctrină
- O. Podaru, A. Bachiș, „Incertitudinea și contenciosul administrativ. Analiza unei prevederi legale «bumerang»” (art. 278 alin. (5) C.pr.fisc.), Studia Universitatis Babeș-Bolyai Iurisprudentia, vol. 65, nr. 2/2020, p. 5-26.
Acest articol are caracter informativ și reflectă legislația și practica la data de 5 noiembrie 2026. Nu constituie consultanță juridică pentru un caz concret. Soluția potrivită depinde de termenele, sumele și documentele din fiecare dosar. Societatea Civilă de Avocați Zandomeni, Timișoara, zandomeni.ro.