
Nivelul corect al dobânzii, momentul de la care curge, cumulul cu clauza penală, cei 40 de euro pe factură și apărările care rezistă în instanță
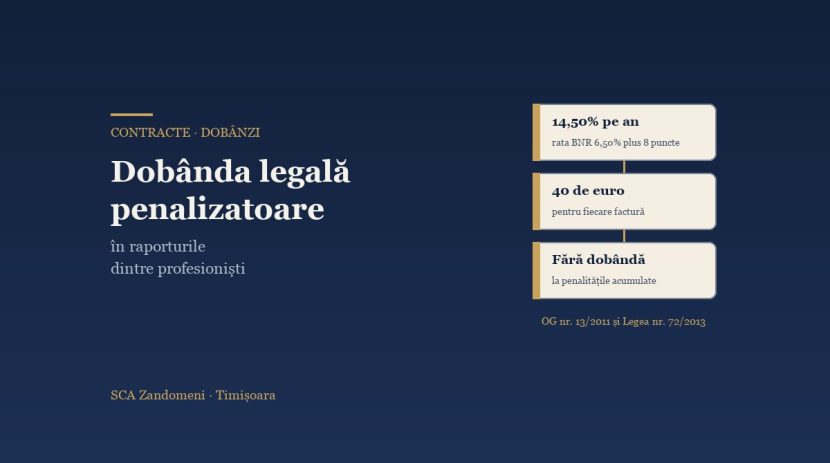
Rezumat. Între profesioniști, întârzierea la plată nu mai este o formă ieftină de finanțare. De la intrarea în vigoare a Legii nr. 72/2013, dobânda legală penalizatoare în aceste raporturi este rata de referință a BNR plus 8 puncte procentuale, adică 14,50% pe an la nivelul actual al ratei de politică monetară. Diferența față de regimul general (10,50%) sau față de raporturile civile (8,40%) este suficient de mare încât calificarea raportului juridic să devină miza principală a multor litigii. Articolul explică arhitectura celor două acte normative, condițiile în care se aplică regimul de +8 puncte, momentul de la care curge dobânda, regula ratei semestriale, raportul cu clauza penală, daunele-interese minimale de 40 de euro și consecințele Deciziei ÎCCJ nr. 28/2026 privind interdicția dobânzii la penalități. Ultima parte analizează litigiul din perspectiva debitorului, pentru că acolo se pierd, de regulă, sumele.
Cifrele-cheie la 14 noiembrie 2026. Rata dobânzii de referință BNR: 6,50% pe an, neschimbată din august 2024 și menținută în ședința din 12 noiembrie 2026. Dobânda legală penalizatoare între profesioniști și față de autoritățile contractante: 6,50% + 8 p.p. = 14,50% pe an. Termenul maxim de plată între profesioniști: 60 de zile, depășibil doar printr-o clauză care nu este abuzivă. Autoritățile contractante: 30 de zile, cel mult 60 în mod excepțional și justificat. Daune-interese minimale: echivalentul în lei a 40 de euro pentru fiecare întârziere, fără dovada vreunui cost. Ordonanța de plată: taxă judiciară de timbru de 200 de lei pentru cererile de peste 2.000 de lei (50 de lei până la acest prag).
1. De ce opt puncte procentuale schimbă economia unui litigiu comercial
Pentru o creanță de 1.000.000 de lei neplătită timp de un an, diferența dintre cele trei niveluri ale dobânzii legale penalizatoare este de peste 60.000 de lei: 145.000 de lei la 14,50%, 105.000 de lei la 10,50% și 84.000 de lei la 8,40%. Într-un dosar cu mai multe facturi și o durată a procesului de doi-trei ani, accesoriile ajung frecvent să reprezinte o treime din valoarea pretenției. Nu este un detaliu de calcul lăsat pe seama expertului contabil, ci o chestiune de calificare juridică ce trebuie stabilită corect încă din cererea de chemare în judecată.
Opțiunea legiuitorului este explicită. Prin transpunerea Directivei 2011/7/UE, statul român a ales să facă întârzierea la plată mai scumpă decât orice sursă obișnuită de finanțare, pentru ca furnizorul să nu mai fie, fără voia lui, creditorul clientului său. Instrumentul tehnic a fost un singur alineat, introdus în art. 3 din O.G. nr. 13/2011 prin art. 20 din Legea nr. 72/2013: „În raporturile dintre profesioniști și între aceștia și autoritățile contractante, dobânda legală penalizatoare se stabilește la nivelul ratei dobânzii de referință plus 8 puncte procentuale.”
Practica arată însă că rata de 14,50% nu se aplică automat. Ea depinde de trei variabile pe care creditorul trebuie să le stăpânească: cine sunt părțile (noțiunea restrictivă de profesionist din Legea nr. 72/2013), ce izvor are creanța (domeniul de aplicare al legii) și ce au stipulat părțile (clauza penală, termenul de plată, renunțările). O eroare la oricare dintre ele duce la respingerea parțială a pretenției și, adesea, la suportarea unei părți din cheltuielile de judecată.
2. Arhitectura normativă: trei texte care se citesc împreună
2.1. Codul civil: dreptul comun al daunelor moratorii
Punctul de plecare este art. 1535 C. civ. Dacă o sumă de bani nu este plătită la scadență, creditorul are dreptul la daune moratorii de la scadență până la plată, în cuantumul convenit sau, în lipsă, în cel prevăzut de lege, „fără a trebui să dovedească vreun prejudiciu”. Simetric, debitorul nu poate dovedi că prejudiciul creditorului ar fi mai mic. Alineatul (2) păstrează nivelul dobânzii anterioare scadenței, dacă aceasta era mai mare decât dobânda legală, iar alineatul (3) permite daune-interese suplimentare pentru repararea integrală a prejudiciului numai dacă nu sunt datorate dobânzi moratorii mai mari decât dobânda legală.
Al doilea text esențial este art. 1523 alin. (2) lit. d) C. civ.: debitorul se află de drept în întârziere atunci când nu a fost executată obligația de a plăti o sumă de bani asumată în exercițiul activității unei întreprinderi. Între profesioniști nu este deci necesară nicio notificare pentru ca dobânda să curgă. Atenție însă la alineatul (4) al aceluiași articol: cazurile de întârziere de drept trebuie dovedite de creditor, iar orice declarație sau stipulație contrară se consideră nescrisă.
2.2. O.G. nr. 13/2011: definițiile și nivelurile
Ordonanța distinge între dobânda remuneratorie, datorată pentru perioada anterioară scadenței, și dobânda penalizatoare, datorată pentru neîndeplinirea obligației la scadență (art. 1 alin. (2) și (3)). Părțile sunt libere să stabilească rata ambelor (art. 1 alin. (1)), dar dobânda trebuie stabilită prin act scris, în lipsa căruia se datorează numai dobânda legală (art. 6). Dacă obligația este purtătoare de dobânzi, iar părțile nu le-au stabilit nivelul, se plătește dobânda legală aferentă fiecăreia (art. 2).
Art. 10 face legătura cu Codul civil: regimul daunelor moratorii (art. 1535) și cel al clauzei penale (art. 1538-1543) se aplică dobânzii penalizatoare. Consecința practică, pe care o vom regăsi în secțiunile 5 și 6, este că dobânda penalizatoare are natura unei despăgubiri, nu a unui fruct civil.
2.3. Legea nr. 72/2013: regimul special al tranzacțiilor comerciale
Legea nr. 72/2013 nu creează o dobândă nouă, ci un regim de protecție a creditorului construit în jurul dobânzii din O.G. nr. 13/2011: termene maxime de plată, curgerea de drept a dobânzii, daune-interese minimale de 40 de euro, o listă de clauze calificate de lege ca abuzive și accesul la ordonanța de plată. Art. 4 trimite expres, pentru nivel, la art. 3 din ordonanță.
Tabelul de mai jos sintetizează nivelurile dobânzii legale aplicabile la data redactării. Rata de referință este rata de politică monetară stabilită de Consiliul de administrație al BNR (art. 3 alin. (1) O.G. nr. 13/2011).
| Tipul raportului | Temei | Formula | Nivel (rată BNR 6,50%) |
|---|---|---|---|
| Între profesioniști; între profesioniști și autorități contractante: dobândă penalizatoare | Art. 3 alin. (21) O.G. 13/2011; art. 4 L. 72/2013 | Rata de referință + 8 p.p. | 14,50% / an |
| Raporturi care decurg din exploatarea unei întreprinderi cu scop lucrativ, în afara ipotezei de mai sus: dobândă penalizatoare | Art. 3 alin. (2) O.G. 13/2011 | Rata de referință + 4 p.p. | 10,50% / an |
| Raporturi care nu decurg din exploatarea unei întreprinderi cu scop lucrativ: dobândă penalizatoare | Art. 3 alin. (2) și (3) O.G. 13/2011 | (Rata de referință + 4 p.p.) minus 20% | 8,40% / an |
| Dobândă remuneratorie (regim general / raporturi civile) | Art. 3 alin. (1) și (3) O.G. 13/2011 | Rata de referință / minus 20% | 6,50% / 5,20% |
| Raporturi cu element de extraneitate, lege română aplicabilă, plată stipulată în monedă străină | Art. 4 O.G. 13/2011 | Nivel fix | 6% / an |
Tabelul 1. Nivelurile dobânzii legale potrivit O.G. nr. 13/2011, calculate la rata de politică monetară în vigoare la 14 noiembrie 2026.
3. Cine este „profesionist” și când se aplică regimul de +8 puncte
3.1. O definiție mai îngustă decât cea din Codul civil
Primul filtru este calitatea părților. Pentru aplicarea art. 3 alin. (21) din ordonanță, termenul „profesionist” are sensul dat de Legea nr. 72/2013: „orice persoană fizică sau juridică care exploatează o întreprindere cu scop lucrativ”. Codul civil este mai generos: el consideră exploatare a unei întreprinderi orice activitate organizată de producere, administrare sau înstrăinare de bunuri ori de prestare de servicii, indiferent dacă are sau nu un scop lucrativ.
Diferența nu este teoretică. O asociație sau o fundație care prestează servicii contra cost este profesionist în sensul Codului civil, dar nu exploatează o întreprindere „cu scop lucrativ”. Când o asemenea entitate este creditoare, debitorul are un argument serios pentru a reduce dobânda de la 14,50% la 10,50%. Când entitatea non-profit este debitoare, discuția se mută pe aceeași linie. În ambele cazuri, creditorul prudent cere principal rata de +8 puncte, cu argumentul că activitatea concretă din contract urmărește un rezultat economic, și subsidiar rata de +4 puncte.
Autoritățile contractante sunt incluse expres, iar definiția lor din art. 2 pct. 1 din Legea nr. 72/2013 este largă: autoritățile publice centrale și locale, organismele de drept public finanțate majoritar, aflate sub controlul sau având organele de conducere numite de o autoritate contractantă, precum și asocierile acestora. Societățile cu capital de stat intră în categorie numai dacă îndeplinesc condițiile organismului de drept public, inclusiv lipsa scopului lucrativ; în caz contrar, ele sunt oricum profesioniști, iar rezultatul practic este același.
3.2. Domeniul de aplicare al Legii nr. 72/2013
Legea se aplică creanțelor certe, lichide și exigibile, constând în obligații de plată a unor sume de bani care rezultă dintr-un contract încheiat între profesioniști sau între aceștia și o autoritate contractantă, având ca obiect furnizarea de bunuri sau prestarea de servicii, inclusiv proiectarea și execuția lucrărilor publice, a clădirilor și a lucrărilor de construcții civile. Sunt excluse, între altele, creanțele înscrise la masa credală într-o procedură de insolvență și cele care fac obiectul unui mandat ad-hoc, al unui concordat preventiv sau al unei negocieri extrajudiciare de restructurare, precum și contractele cu consumatorii.
3.3. Chestiunea controversată: se aplică +8 puncte în afara Legii nr. 72/2013?
Aici se află cea mai importantă zonă de incertitudine. Să luăm trei exemple frecvente: un împrumut între două societăți din același grup, fără dobândă penalizatoare stipulată; o creanță de restituire a prețului după rezoluțiunea unei vânzări comerciale; o despăgubire pentru o faptă ilicită comisă de o societate în paguba alteia. Niciuna nu este „prețul bunurilor livrate sau tariful serviciilor prestate”, deci Legea nr. 72/2013 nu se aplică. Rămâne întrebarea dacă art. 3 alin. (21) din ordonanță, care vorbește generic despre „raporturile dintre profesioniști”, se aplică totuși.
Argumentele pentru aplicarea generală. Textul ordonanței nu distinge după izvorul creanței, iar art. 22 din Legea nr. 72/2013 împrumută doar definiția termenului „profesionist”, nu și domeniul de aplicare al legii. Unde legea nu distinge, nici interpretul nu ar trebui să distingă. Mai mult, alineatul (21) a fost introdus în corpul O.G. nr. 13/2011, actul normativ general în materia dobânzii, nu în Legea nr. 72/2013.
Argumentele pentru aplicarea restrânsă. Alineatul a fost adoptat ca parte a transpunerii unei directive care vizează exclusiv tranzacțiile comerciale, adică furnizarea de bunuri și prestarea de servicii contra unei remunerații. Interpretarea sistematică și teleologică ar limita sporul de 8 puncte la creanțele pe care directiva a vrut să le sancționeze; în celelalte raporturi dintre profesioniști s-ar aplica, potrivit acestei interpretări, rata de +4 puncte.
Textul favorizează, în principiu, aplicarea generală, dar riscul procesual este real și trebuie gestionat. Recomandarea practică are două niveluri. În contracte, mai ales în împrumuturile intra-grup, rata dobânzii penalizatoare trebuie stipulată expres și în scris (art. 6 din ordonanță), ceea ce elimină discuția. În litigiu, cererea se formulează cu rata de +8 puncte în principal și cu rata de +4 puncte în subsidiar, iar calculul se depune în ambele variante. Instanța nu mai trebuie să refacă singură calculul, iar creditorul nu riscă respingerea integrală a capătului accesoriu.
3.4. Contractele încheiate înainte de aprilie 2013
Legea nr. 72/2013 nu se aplică obligațiilor de plată din contractele încheiate înainte de intrarea ei în vigoare (art. 21). Excepția inițială privind art. 15 (sancțiunea clauzelor abuzive) a fost constatată neconstituțională prin Decizia Curții Constituționale nr. 745/2015 și și-a încetat efectele de la 1 februarie 2016, astfel că astăzi legea nu se aplică deloc acestor contracte. Pentru contractele de durată încheiate anterior și încă în executare (furnizare de utilități, mentenanță, închirieri comerciale), debitorul va invoca această dispoziție tranzitorie pentru a se opune sporului de 8 puncte. Soluția cea mai sigură pentru creditor este un act adițional care preia expres regimul actual al dobânzii.
4. Momentul de la care curge dobânda
4.1. Regula: de la scadență, de drept, fără notificare
În raporturile dintre profesioniști, dobânda penalizatoare curge de la scadență până la momentul plății, în condițiile art. 1535 C. civ. (art. 3 alin. (2) din Legea nr. 72/2013). Clauza prin care curgerea dobânzii este condiționată de o punere în întârziere este calificată de lege ca abuzivă și este lovită de nulitate absolută (art. 14 lit. b) și art. 15 alin. (1)).
4.2. Când contractul nu stabilește termenul de plată
Dacă termenul lipsește din contract, dobânda curge după 30 de zile calendaristice de la primirea facturii sau a unei cereri echivalente de plată. Dacă data primirii facturii este incertă sau anterioară livrării, termenul de 30 de zile se calculează de la recepția mărfurilor ori prestarea serviciilor. Dacă legea sau contractul prevede o procedură de recepție sau verificare, iar factura a fost primită la data recepției ori anterior, termenul curge de la recepție (art. 3 alin. (3)). Procedura de recepție nu poate depăși 30 de zile, cu excepția unei clauze exprese care nu este abuzivă (art. 3 alin. (4)).
De aici rezultă prima regulă de probă: creditorul trebuie să poată dovedi data primirii facturii, nu doar data emiterii. Facturile transmise prin RO e-Factura, e-mailurile cu confirmare de primire și procesele-verbale de recepție semnate fără obiecțiuni sunt cele mai solide mijloace de probă.
4.3. Termenul contractual: plafonul de 60 de zile
Între profesioniști, termenul de plată nu poate fi mai mare de 60 de zile calendaristice. Părțile pot stipula un termen mai lung numai „sub rezerva ca această clauză să nu fie abuzivă” (art. 5 alin. (1)). Părțile nu pot conveni asupra datei emiterii sau primirii facturii, iar o asemenea clauză este lovită de nulitate absolută (art. 5 alin. (3)). Mecanismul este des folosit de marii cumpărători pentru a amâna artificial începutul termenului.
Curtea de Justiție a precizat în 2025 cum se verifică un termen mai mare de 60 de zile. Depășirea plafonului este posibilă doar dacă sunt îndeplinite cumulativ două condiții: termenul a fost convenit în mod expres și nu este vădit inechitabil față de creditor. „Convenit în mod expres” presupune o manifestare de voință a părților de a se obliga tocmai la termenul mai lung. Într-un contract standard, partea care propune termenul trebuie să îl evidențieze, astfel încât cealaltă parte să înțeleagă că acceptă o derogare. Un termen de 120 de zile impus unilateral prin condițiile generale ale unei licitații private nu trece testul doar pentru că furnizorul a semnat mai multe contracte.
4.4. Autoritățile contractante: 30 de zile ca regulă
Autoritățile contractante plătesc cel târziu la 30 de zile calendaristice de la primirea facturii, de la recepție sau de la finalizarea procedurii de verificare, după caz (art. 6 alin. (1)). Pentru instituțiile publice din domeniul sănătății termenul legal este de cel mult 60 de zile (art. 6 alin. (4)). Termenul contractual poate ajunge la cel mult 60 de zile numai în mod excepțional, dacă este stabilit expres în contract și în documentația achiziției și este obiectiv justificat de natura contractului (art. 7 alin. (1)).
Curtea de Justiție a statuat că o reglementare națională care prevede, în general, pentru toate tranzacțiile cu autoritățile publice un termen de plată de până la 60 de zile este contrară directivei, pentru că transformă excepția în regulă. Practic, o autoritate care include sistematic termenul de 60 de zile în toate contractele sale, fără justificare concretă, nu respectă condițiile art. 7 alin. (1) și se expune calificării clauzei ca abuzive (art. 12 și art. 14 lit. d)).
4.5. Condițiile de fond și sfârșitul perioadei
Dobânda se datorează dacă creditorul, inclusiv subcontractanții săi, și-a îndeplinit obligațiile contractuale și nu a primit suma la scadență, cu excepția cazului în care întârzierea nu îi este imputabilă debitorului (art. 3 alin. (1)). Prima condiție deschide calea excepției de neexecutare. A doua este invocată frecvent de autoritățile publice („nu am primit alocările bugetare”). Lipsa fondurilor nu exonerează, în principiu: obligația bănească nu devine imposibilă din lipsă de lichiditate, iar art. 1535 C. civ. interzice debitorului să dovedească un prejudiciu mai mic.
Dobânda curge până la plata efectivă. În cazul plăților parțiale, dacă părțile nu au convenit altfel, plata se impută mai întâi asupra cheltuielilor de judecată și de executare, apoi asupra ratelor, dobânzilor și penalităților, în ordinea cronologică a scadenței, iar în final asupra capitalului. Debitorul care plătește „capitalul” fără să achite accesoriile constată adesea că, potrivit imputației legale, a stins doar o parte din dobândă, iar principalul continuă să producă dobândă. Este util ca creditorul să comunice imputația în scris, la fiecare plată primită.
5. Calculul corect: rata semestrială, baza de calcul, anatocismul
5.1. Rata „în vigoare în prima zi a semestrului”
În domeniul Legii nr. 72/2013 există o regulă de calcul pe care multe calcule o ignoră: „Rata de referință a dobânzii legale în vigoare în prima zi calendaristică a semestrului se aplică pe întregul semestru”. În afara acestui domeniu, rata urmează fiecare modificare a ratei de politică monetară publicată de BNR.
Diferența a avut efecte concrete în semestrul al doilea din 2024. La 1 iulie 2024, rata de referință era de 7,00%. Ea a scăzut la 6,75% de la 8 iulie 2024 și la 6,50% din august 2024. Pentru o factură B2B întârziată în acest interval, rata corectă potrivit art. 4 din Legea nr. 72/2013 era 15,00% pentru tot semestrul, nu 14,75%, respectiv 14,50%, cum apare în numeroase calcule care urmează modificările zilnice. De la 1 ianuarie 2025, rata a rămas 14,50%. Deoarece următoarea ședință de politică monetară a BNR este programată pentru 19 ianuarie 2027, în lipsa unei ședințe extraordinare rata pentru semestrul I din 2027 va fi tot 14,50%, indiferent de o eventuală decizie din ianuarie.
5.2. Baza de calcul include TVA
Legea definește „suma datorată” drept suma care ar fi trebuit plătită în termen „și alte sume menționate în factură”, deci și TVA. Curtea de Justiție a confirmat că dobânda se calculează asupra valorii totale a facturii, cu TVA inclusă, indiferent dacă creditorul a virat deja taxa la bugetul de stat. Într-o hotărâre din decembrie 2024, Curtea a inclus în suma datorată și costurile accesorii pe care debitorul s-a obligat să le ramburseze, precum utilitățile refacturate în cadrul unei locațiuni comerciale.
5.3. Formula și un exemplu
Calculul se face pe zile, după formula: Dobânda = Suma datorată × Rata anuală × Numărul de zile de întârziere / 365. Pentru o factură de 100.000 de lei (TVA inclusă), scadentă la 15 februarie 2026 și plătită la 15 noiembrie 2026, întârzierea este de 273 de zile:
| Regimul aplicat | Rata anuală | Dobânda pentru 273 de zile |
|---|---|---|
| Între profesioniști (Legea nr. 72/2013, rata semestrului I și II 2026) | 14,50% | 10.845,21 lei |
| Regim general (+4 puncte procentuale) | 10,50% | 7.853,42 lei |
| Raport care nu decurge din exploatarea unei întreprinderi cu scop lucrativ | 8,40% | 6.282,74 lei |
Tabelul 2. Exemplu de calcul. La dobândă se adaugă daunele-interese minimale de 40 de euro, calculate în lei la data plății (secțiunea 7).
5.4. Fără dobândă la dobânda penalizatoare: Decizia ÎCCJ nr. 28/2026
Până în 2026, o practică răspândită, inclusiv în ordonanțele de plată, acorda creditorului dobânda legală calculată asupra penalităților acumulate, de la data cererii de chemare în judecată, în temeiul art. 1489 alin. (2) C. civ. Înalta Curte a închis această cale. Prin hotărârea prealabilă pronunțată la sesizarea Tribunalului Cluj, într-un litigiu privind un contract de delegare a serviciului de salubrizare încheiat cu o unitate administrativ-teritorială, s-a stabilit că art. 1489 alin. (2) teza a doua C. civ., corelat cu art. 8 din O.G. nr. 13/2011, nu permite creditorului să obțină în instanță, de la data cererii de chemare în judecată, dobânda legală calculată asupra daunelor moratorii convenționale acumulate de la scadență până la acea dată, atunci când creanța are alt izvor decât contractul de împrumut.
Raționamentul Curții depășește ipoteza strictă a dispozitivului. Dobânda penalizatoare, legală sau convențională, este un instrument de evaluare a prejudiciului cauzat prin întârziere, nu un fruct civil. Anatocismul permis de art. 1489 alin. (2) C. civ. și de art. 8 alin. (3) din ordonanță privește numai dobânda remuneratorie. A capitaliza o despăgubire ar însemna să repari de două ori același prejudiciu. Consecințele practice sunt trei. Capătul de cerere privind „dobânda legală la penalități” trebuie eliminat din cereri. O clauză contractuală care prevede capitalizarea penalităților este greu de apărat, pentru că și contractul poate permite anatocismul doar „în limitele permise de lege”. Iar ordonanțele de plată emise anterior pe acest temei pot fi atacate numai în limitele căilor de atac încă deschise.
6. Clauza penală, dobânda convențională și dobânda legală
6.1. Libertatea contractuală între profesioniști
Plafonul de la art. 5 alin. (1) din ordonanță (dobânda nu poate depăși dobânda legală cu mai mult de 50% pe an) privește doar raporturile care nu decurg din exploatarea unei întreprinderi. Între profesioniști, părțile pot stipula liber rata penalizatoare. O clauză de 0,1% pe zi (36,5% pe an) este valabilă în principiu și se execută fără dovada prejudiciului (art. 1538 alin. (4) C. civ.), sub rezerva reducerii judiciare din art. 1541 (vezi articolul despre clauza penală și articolul despre penalitățile peste debitul principal).
6.2. Pragul minim: clauzele sub dobânda legală sunt abuzive de drept
Libertatea funcționează într-un singur sens. Sunt calificate ca abuzive, fără analiza circumstanțelor, clauzele care exclud dobânzile penalizatoare sau stabilesc dobânzi penalizatoare inferioare dobânzii legale penalizatoare. Sancțiunea este nulitatea absolută (art. 14 lit. a) și art. 15 alin. (1) din Legea nr. 72/2013), iar în locul clauzei se aplică dobânda legală penalizatoare (art. 4).
Ipoteza clasică este contractul cu o autoritate contractantă care prevede, pentru întârzierea plăților, penalități de 0,01% pe zi, adică 3,65% pe an. Clauza este nulă de drept, iar contractantul are dreptul la 14,50%. Mai subtile sunt clauzele care plafonează penalitățile la un procent din valoarea contractului (de exemplu, „cel mult 10%”). Ele nu stabilesc formal o rată inferioară, dar pot produce, după o anumită durată, o rată efectivă sub cea legală. Asemenea clauze pot fi analizate ca vădit inechitabile în temeiul art. 12-13, ținând seama mai ales de poziția dominantă a cocontractantului față de o întreprindere mică sau mijlocie (art. 13 lit. e)).
6.3. Ce se cumulează și ce nu
Penalitățile de întârziere se cumulează cu prețul. Clauza penală stipulată pentru executarea cu întârziere permite creditorului să ceară atât executarea obligației principale, cât și penalitatea. Dreptul se pierde însă dacă creditorul renunță la el sau acceptă executarea „fără rezerve”. Regula este o capcană în practica de zi cu zi: furnizorul care încasează cu întârziere și emite o chitanță sau o confirmare de sold fără nicio mențiune riscă să i se opună renunțarea la penalități. Formula „încasat sub rezerva tuturor drepturilor privind penalitățile de întârziere” trebuie să devină reflex administrativ.
Penalitățile nu se cumulează cu dobânda legală penalizatoare pentru aceeași întârziere. Clauza penală este evaluarea anticipată a aceluiași prejudiciu pe care dobânda legală îl evaluează legal. Creditorul care cere ambele pentru aceeași perioadă va vedea unul dintre capete respins, iar instanța nu va alege neapărat varianta cea mai favorabilă lui. Corect este ca cererea să indice clauza penală ca temei principal și dobânda legală ca temei subsidiar, pentru cazul în care clauza ar fi înlăturată sau redusă.
Daunele-interese suplimentare depind de nivelul penalității. Art. 1535 alin. (3) C. civ. permite daune-interese peste dobânda legală pentru repararea integrală a prejudiciului doar dacă nu sunt datorate dobânzi moratorii mai mari decât dobânda legală. Dacă părțile au stipulat o penalitate superioară, creditorul a ales forfetar și nu mai poate pretinde, pe dreptul comun, un prejudiciu suplimentar din aceeași întârziere. Cei 40 de euro și costurile de recuperare din Legea nr. 72/2013 au însă un regim distinct (secțiunea 7).
6.4. Reducerea penalității vădit excesive
Instanța poate reduce penalitatea numai în două cazuri: executarea parțială care a profitat creditorului și penalitatea vădit excesivă față de prejudiciul care putea fi prevăzut la încheierea contractului. În al doilea caz, penalitatea redusă trebuie să rămână superioară obligației principale, iar orice stipulație contrară se consideră nescrisă. Limita din alin. (2) a generat interpretări diferite cu privire la sensul noțiunii de „obligație principală”.
Pentru creditor se poate construi un argument suplimentar: în domeniul Legii nr. 72/2013, o reducere judiciară a penalității sub nivelul dobânzii legale penalizatoare ar produce, pe cale judiciară, exact rezultatul pe care art. 14 lit. a) îl sancționează cu nulitatea absolută când este stipulat de părți. Dobânda legală penalizatoare funcționează astfel ca un prag minim al oricărei reduceri. Argumentul ține de interpretare și decurge din caracterul imperativ al regimului de protecție; nu trebuie prezentat instanței ca soluție consacrată.
7. Cei 40 de euro și celelalte costuri de recuperare
Dacă sunt întrunite condițiile întârzierii, creditorul poate pretinde debitorului contravaloarea în lei, la data plății, a sumei de 40 de euro, ca daune-interese suplimentare minimale (art. 10 alin. (1) din Legea nr. 72/2013). Suma este scadentă de la data la care curge dobânda penalizatoare și se adaugă cheltuielilor unei eventuale executări silite (art. 10 alin. (2)-(3)). Separat, creditorul poate pretinde daune-interese pentru toate cheltuielile făcute pentru recuperarea creanței (art. 9), iar clauza care elimină posibilitatea acestor daune-interese este abuzivă de drept (art. 14 lit. e)).
Jurisprudența Curții de Justiție a fixat regimul acestei sume în patru puncte:
- Se datorează pentru fiecare factură plătită cu întârziere, chiar dacă facturile sunt cerute împreună, într-o singură reclamație administrativă sau judiciară.
- Nu poate fi refuzată pentru că suma este mică sau întârzierea neglijabilă. O practică națională de respingere a acestor pretenții este incompatibilă cu directiva, iar instanțele trebuie să își schimbe jurisprudența constantă pentru a interpreta dreptul intern conform directivei.
- Nu depinde de cererea dobânzii. Prin hotărârea din 1 octombrie 2026, Curtea a reținut că suma fixă se datorează pentru fiecare întârziere, indiferent de valoarea facturii și de durata întârzierii, iar creditorul nu trebuie să ceară și dobânda penalizatoare pentru a o obține.
- Poate fi refuzată doar pentru abuz de drept, dovedit prin două elemente cumulative: un element obiectiv (scopul directivei nu este atins, deși condițiile sunt formal îndeplinite) și unul subiectiv (intenția de a crea artificial condițiile pretenției). Caracterul neglijabil al întârzierii, introducerea altor cereri similare, încetarea relației comerciale cu ani în urmă sau preluarea creditorului de către o întreprindere fără soliditate financiară nu sunt, prin ele însele, suficiente.
Pentru un furnizor cu sute de facturi plătite constant cu 5-15 zile întârziere, suma cumulată a celor 40 de euro poate depăși dobânda propriu-zisă. Pretenția trebuie totuși dozată. Un creditor care a tolerat ani de zile întârzierile, fără nicio rezervă, și formulează pretenția numai după încetarea relației se expune argumentului renunțării tacite. Directiva nu reglementează condițiile în care această creanță se stinge, iar aprecierea revine instanței naționale, potrivit dreptului intern. Renunțarea este valabilă numai dacă este consimțită liber și intervine după nașterea dreptului, nu impusă la încheierea contractului.
8. Raporturile cu autoritățile contractante
În contractele cu autoritățile contractante se aplică aceeași rată de 14,50%. Dobânda curge de la termenul stipulat sau, în lipsa acestuia, de la expirarea termenelor legale din art. 6 alin. (1) (art. 8 alin. (2)). Trei particularități merită reținute (regimul este analizat pe larg în articolul despre plata întârziată de autoritatea contractantă).
- Avansurile. Dacă autoritatea a acordat avansuri, dobânda, cei 40 de euro și costurile de recuperare se calculează la diferența dintre obligația de plată și avansurile acordate (art. 11).
- Clauzele-tip. Penalitățile simbolice pentru întârzierea plăților, care coexistă cu penalități ridicate pentru întârzierile contractantului, sunt inferioare dobânzii legale și cad sub incidența art. 14 lit. a). Asimetria poate fi invocată și ca indiciu al caracterului vădit inechitabil în sensul art. 13.
- Instanța competentă. Litigiile privind executarea contractelor de achiziție publică se judecă de secția de contencios administrativ și fiscal a tribunalului, inclusiv pe calea ordonanței de plată. Cererea depusă la secția civilă riscă declinarea de competență și pierderea a câteva luni.
Sumele datorate de autorități nu sunt imune la regimul de protecție. Pentru un contractant de lucrări care încasează constant la 90-120 de zile, dobânda de 14,50%, calculată factură cu factură, poate acoperi costul liniei de credit folosite pentru a finanța lucrarea. Reținerea creditorilor de a acționa autoritatea, din teama de a pierde contracte viitoare, este o realitate comercială. Art. 19 lit. b) din Legea nr. 72/2013 permite însă organizațiilor patronale reprezentative să introducă acțiuni în anularea clauzelor abuzive în numele membrilor lor.
9. Strategia procesuală a creditorului
9.1. Înainte de proces
- Asigurați dovada datei primirii facturii și a recepției fără obiecțiuni; acestea fixează începutul curgerii dobânzii.
- La fiecare încasare parțială sau întârziată, comunicați imputația plății și formulați rezerva expresă privind penalitățile, pentru a evita incidența art. 1539 C. civ.
- Comunicați somația de plată cu termen de 15 zile, prin executor judecătoresc sau prin scrisoare recomandată cu conținut declarat și confirmare de primire. Ea este o condiție de admisibilitate a ordonanței de plată.
- Verificați dacă debitorul este în insolvență sau într-o procedură de prevenire: creanța înscrisă la masa credală iese din domeniul Legii nr. 72/2013, iar regimul accesoriilor este cel al legii insolvenței.
9.2. Ordonanța de plată
Ordonanța de plată rămâne calea firească pentru creanțele B2B documentate prin contract și facturi acceptate. Cererea se taxează cu 200 de lei dacă valoarea depășește 2.000 de lei (cu 50 de lei sub acest prag), iar împotriva ordonanței se poate formula numai cerere în anulare, în termen de 10 zile. Cererea trebuie să cuprindă distinct: principalul; dobânda legală penalizatoare (sau penalitățile contractuale) calculată până la data cererii, cu tabel de calcul pe facturi și semestre; obligarea la plata dobânzii în continuare, până la plata efectivă; cei 40 de euro pentru fiecare factură. După Decizia ÎCCJ nr. 28/2026, cererea nu mai include dobânda legală asupra penalităților acumulate.
Dacă debitorul ridică apărări de fond care nu pot fi lămurite în procedura sumară, de exemplu vicii ale lucrării sau compensarea cu o creanță proprie, ordonanța de plată nu este instrumentul potrivit: creditorul va trebui oricum să urmeze calea dreptului comun, după ce a pierdut câteva luni. În asemenea cazuri este de preferat direct acțiunea de drept comun, cu cerere de măsuri asigurătorii. Alegerea între cele trei căi este explicată în articolul despre recuperarea creanțelor firmelor.
9.3. Prescripția accesoriilor
Dreptul la acțiune pentru dobânzi se prescrie în termenul general de 3 ani. Dacă principalul a fost plătit cu întârziere, creditorul poate cere separat dobânda pentru întârziere, dar numai în limitele termenului de prescripție. Odată depășit acest orizont, creditorul care amână recuperarea accesoriilor după încasarea principalului pierde, practic, câte o zi de dobândă pentru fiecare zi de amânare.
Pentru creanțele delictuale dintre profesioniști (de exemplu, distrugerea unui bun de către un terț-societate), Înalta Curte a stabilit prin Decizia nr. 3 din 23 februarie 2026, pronunțată într-un recurs în interesul legii (M. Of. nr. 223/23.03.2026), că dobânda legală penalizatoare aferentă despăgubirilor materiale sau morale curge de la data producerii prejudiciului, indiferent dacă fapta este sau nu infracțiune. Nivelul dobânzii în asemenea cazuri reia discuția de la secțiunea 3.3.
10. Litigiul văzut din partea debitorului: matricea apărărilor
Un calcul de dobândă rezistă în instanță numai dacă a fost testat înainte împotriva apărărilor previzibile ale debitorului. Tabelul de mai jos poate fi folosit pentru a evalua alternativa cea mai bună la un acord negociat (BATNA), înainte de a decide între tranzacție, ordonanță de plată și acțiunea de drept comun.
| Apărarea debitorului | Temei invocat | Forță | Răspunsul creditorului |
|---|---|---|---|
| Creditorul nu urmărește un scop lucrativ, deci se aplică +4 p.p. | Art. 22 și art. 2 pct. 2 L. 72/2013 | Ridicată (pentru ONG) | Probe privind activitatea economică concretă; calcul subsidiar la 10,50%. |
| Creanța nu este preț sau tarif (împrumut, restituire, despăgubire) | Art. 1 L. 72/2013 | Medie | Caracterul general al art. 3 alin. (21) O.G. 13/2011; subsidiar +4 p.p. |
| Creditorul nu și-a îndeplinit obligațiile (vicii, recepție incompletă) | Art. 3 alin. (1) lit. a) L. 72/2013; excepția de neexecutare | Variabilă | Proces-verbal de recepție fără obiecțiuni; lipsa reclamațiilor în termen. |
| Întârzierea nu îi este imputabilă (lipsă de fonduri, blocaj bugetar) | Art. 3 alin. (1) lit. b) L. 72/2013 | Redusă | Obligația bănească nu devine imposibilă; art. 1535 C. civ. |
| Termenul de plată convenit este mai mare de 60 de zile | Art. 5 alin. (1) L. 72/2013 | Medie | Lipsa unui acord expres evidențiat (C-677/22); clauză vădit inechitabilă (art. 12-13). |
| Cumulul penalităților cu dobânda legală | Art. 1535 și 1538 C. civ. | Ridicată | Clauza penală în principal, dobânda legală în subsidiar. |
| Dobânda legală asupra penalităților | Decizia ÎCCJ nr. 28/2026 | Decisivă | Renunțarea la acest capăt de cerere. |
| Penalitatea este vădit excesivă | Art. 1541 C. civ. | Medie | Prejudiciul previzibil; pragul dobânzii legale (art. 14 lit. a) L. 72/2013). |
| Creditorul a acceptat plata fără rezerve | Art. 1539 C. civ. | Ridicată dacă nu există rezerve | Rezerve scrise; corespondență care exclude renunțarea. |
| Cei 40 de euro sunt abuzivi pentru întârzieri minore | Abuz de drept | Redusă | C-279/23 (întârzierea neglijabilă nu justifică respingerea) și C-209/25 (abuzul cere condiții cumulative). |
| Calcul pe rate greșite | Art. 4 L. 72/2013 | Tehnică | Refacerea calculului pe semestre. |
| Prescripția dobânzilor | Termenul general de 3 ani | Parțială | Întreruperea prin recunoaștere; calcul limitat la ultimii 3 ani. |
Tabelul 3. Apărările frecvente ale debitorului și răspunsurile creditorului. Evaluarea forței este orientativă și depinde de probatoriul concret.
Din perspectiva debitorului, matricea indică unde merită investit: calificarea creditorului, izvorul creanței, renunțarea prin acceptarea fără rezerve și excesul de penalitate. Din perspectiva creditorului, aproape toate riscurile se neutralizează prin documente întocmite înainte de litigiu: clauza de dobândă clar redactată, recepțiile semnate, rezervele la încasare și imputațiile comunicate.
11. Ce urmează
Propunerea Comisiei Europene din septembrie 2023 de a înlocui Directiva 2011/7/UE cu un regulament direct aplicabil, cu un termen maxim unic de 30 de zile pentru toate tranzacțiile comerciale, a fost votată de Parlamentul European în aprilie 2024, dar nu a obținut sprijinul Consiliului. La data redactării, cadrul aplicabil rămâne Directiva 2011/7/UE, transpusă prin Legea nr. 72/2013, iar evoluția jurisprudenței Curții de Justiție, nu reforma legislativă, este cea care modifică regulile.
Pe plan intern, rata de politică monetară a BNR a rămas la 6,50% vreme de peste doi ani. Pentru semestrul I din 2027, în lipsa unei ședințe extraordinare înainte de 1 ianuarie, rata aplicabilă în domeniul Legii nr. 72/2013 va fi tot 14,50%.
12. Concluzii și listă de verificare
Dobânda legală penalizatoare între profesioniști este unul dintre puținele instrumente prin care un creditor își poate recupera integral costul timpului pierdut. Ea funcționează însă doar dacă este cerută corect: la nivelul potrivit calificării raportului, pe perioada corectă, fără cumuluri pe care instanța le va înlătura și fără capete de cerere pe care Înalta Curte le-a respins. Lista de mai jos rezumă verificările utile înainte de orice cerere de recuperare a unei creanțe comerciale:
- Ambele părți exploatează o întreprindere cu scop lucrativ sau una dintre ele este autoritate contractantă?
- Creanța reprezintă prețul bunurilor sau tariful serviciilor dintr-un contract încheiat după aprilie 2013? Dacă nu, cererea include calculul subsidiar la +4 p.p.
- Contractul stipulează o dobândă sau o penalitate de întârziere? Este inferioară dobânzii legale (deci nulă) sau vădit excesivă (deci reductibilă)?
- Care este scadența reală: termenul contractual de cel mult 60 de zile, cel legal de 30 de zile de la primirea facturii sau data recepției?
- Există dovada primirii facturii și a recepției fără obiecțiuni?
- Plățile parțiale au fost imputate corect, iar încasările au fost făcute sub rezerva penalităților?
- Calculul folosește rata în vigoare în prima zi a fiecărui semestru și include TVA în baza de calcul?
- Cererea nu cumulează penalitățile cu dobânda legală pentru aceeași perioadă și nu solicită dobândă la penalități (Decizia ÎCCJ nr. 28/2026)?
- Au fost ceruți cei 40 de euro pentru fiecare factură întârziată și costurile de recuperare documentate?
- Instanța este cea competentă (secția de contencios administrativ pentru contractele de achiziție publică), iar dobânzile se încadrează în termenul de prescripție de 3 ani?
Notă. Acest material are caracter informativ și reflectă legislația și jurisprudența cunoscute la 14 noiembrie 2026. El nu constituie consultanță juridică pentru un caz concret. Pentru evaluarea unei creanțe sau a unei apărări determinate, analiza trebuie făcută pe actele dosarului. SCA Zandomeni · Str. Paul Chinezu nr. 6, ap. 8, Timișoara · zandomeni.ro
Surse normative și jurisprudențiale
- Legea nr. 287/2009 privind Codul civil, republicată: art. 3, 1489, 1509, 1523, 1535, 1538-1541, 2517.
- Ordonanța Guvernului nr. 13/2011 privind dobânda legală remuneratorie și penalizatoare pentru obligații bănești (M. Of. nr. 607/29.08.2011), aprobată prin Legea nr. 43/2012, cu completările aduse prin Legea nr. 72/2013.
- Legea nr. 72/2013 privind măsurile pentru combaterea întârzierii în executarea obligațiilor de plată a unor sume de bani rezultând din contracte încheiate între profesioniști și între aceștia și autorități contractante (M. Of. nr. 182/02.04.2013).
- Directiva 2011/7/UE a Parlamentului European și a Consiliului din 16 februarie 2011 privind combaterea întârzierii în efectuarea plăților în tranzacțiile comerciale (JO L 48, 23.02.2011).
- Codul de procedură civilă, art. 1.014-1.025; O.U.G. nr. 80/2013 privind taxele judiciare de timbru, art. 6 alin. (2); Legea nr. 101/2016, art. 53 alin. (1).
- ÎCCJ, Completul pentru dezlegarea unor chestiuni de drept, Decizia nr. 28 din 9 februarie 2026 (M. Of. nr. 214/19.03.2026).
- ÎCCJ, Completul RIL, Decizia nr. 3 din 23 februarie 2026 (M. Of. nr. 223/23.03.2026).
- Curtea Constituțională, Decizia nr. 745 din 3 noiembrie 2015 (M. Of. nr. 937/18.12.2015), privind art. 21 din Legea nr. 72/2013.
- CJUE: C-555/14 IOS Finance (16.02.2017); C-585/20 BFF Finance Iberia (20.10.2022); C-279/23 (11.07.2024); C-725/23 (12.12.2024); C-677/22 (06.02.2025); C-209/25 Premium Food Kebab (01.10.2026).
- Banca Națională a României, comunicatele privind deciziile de politică monetară din 8 iulie 2026, 8 octombrie 2026 și 12 noiembrie 2026; Circulara BNR nr. 35/2024 (M. Of. nr. 776/07.08.2024).