
Ghid practic pentru firme și persoane fizice, pe baza Codului de procedură fiscală (Legea nr. 207/2015)
Statul este rapid când îți cere banii și lent când trebuie să ți-i dea înapoi. O plată dublă făcută din grabă, o regularizare de impozit pe profit care iese în favoarea firmei, o poprire care a luat din cont mai mult decât datorai sau o decizie de impunere anulată de instanță după trei ani de proces: toate acestea au același rezultat juridic: ai o creanță împotriva bugetului. Diferența dintre a o recupera integral, cu dobândă, și a o pierde ține aproape întotdeauna de trei lucruri: cum formulezi cererea, când o depui și dacă ceri, separat, dobânda.
Articolul de față tratează restituirea sumelor plătite fără a fi datorate sau plătite în plus, pe dreptul comun al Codului de procedură fiscală. Nu ne ocupăm aici de rambursarea TVA (decontul cu sumă negativă), care are un regim propriu, ci de mecanismul general care se aplică oricărui impozit, taxe sau contribuții administrate de ANAF ori de organul fiscal local.
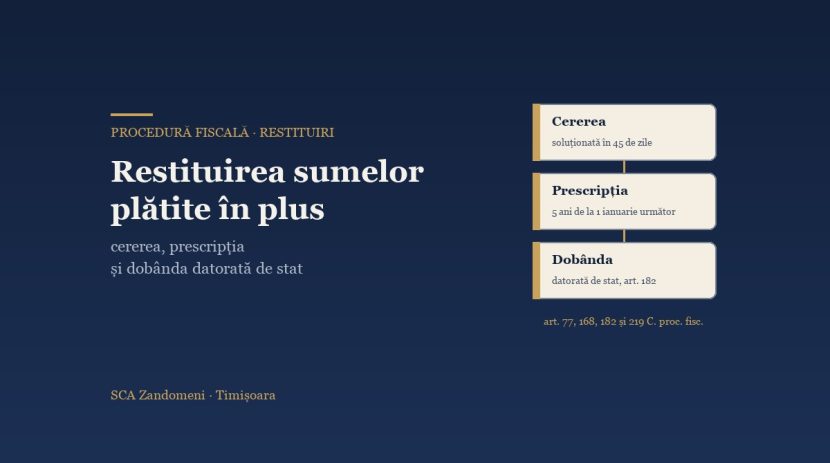
Pe scurt. Orice sumă plătită sau încasată fără a fi datorată se restituie la cerere (art. 168 alin. (1) C. proc. fisc.). Înainte de restituire, organul fiscal compensează suma cu datoriile tale restante; primești doar diferența, dacă rămâne ceva (art. 168 alin. (8)-(10)). Cererea se soluționează în 45 de zile de la înregistrare, cu prelungiri limitate; dacă se declanșează o inspecție fiscală, termenul devine de cel mult 90 de zile (art. 77). Dreptul de a cere restituirea se prescrie în 5 ani, socotiți de la 1 ianuarie a anului următor celui în care s-a născut dreptul (art. 219). Termenul de 3 ani din dreptul comun nu se aplică. Statul datorează dobândă de 0,02% pe zi (aproximativ 7,3% pe an; la bugetele locale, majorări de întârziere de 1% pe lună, art. 183 alin. (4)), dar numai la cerere și într-un termen de prescripție propriu, tot de 5 ani (art. 182). Momentul de la care curge dobânda diferă radical: ziua următoare expirării celor 45 de zile, pentru plățile tale în plus; ziua plății, pentru sumele achitate în baza unui act fiscal anulat ulterior.
1. Restituire, rambursare, compensare: de ce contează cuvintele
Codul de procedură fiscală folosește trei noțiuni apropiate, dar cu regim diferit. Rambursarea privește sumele pe care legea le recunoaște ca fiind cuvenite contribuabilului prin mecanismul impozitului; tipic, TVA de recuperat dintr-un decont cu sumă negativă. Restituirea privește sumele care au ajuns la buget fără temei sau peste ce datorai. Compensarea este modul în care cele două tipuri de creanțe se sting reciproc cu datoriile tale, fără să mai circule bani.
Calificarea are consecințe concrete. Legea definește creanța fiscală principală ca fiind nu doar dreptul statului de a percepe impozite, ci și „dreptul contribuabilului la restituirea sumelor plătite fără a fi datorate și la rambursarea sumelor cuvenite” (art. 1 pct. 11). Simetric, creanța fiscală accesorie include „dreptul contribuabilului de a primi dobânzi, în condițiile legii” (art. 1 pct. 12). Din această simetrie decurg trei efecte practice:
- dreptul tău se exercită după regulile Codului de procedură fiscală (cerere la organul fiscal, act administrativ fiscal, contestație, contencios fiscal), și nu printr-o acțiune civilă în restituirea plății nedatorate;
- termenele sunt cele speciale din Codul de procedură fiscală, nu cele din Codul civil;
- dobânda pe care o primești este dobânda fiscală, cu nivelul și regulile ei, iar nu dobânda legală din materia civilă, cu excepțiile pe care le vom vedea la secțiunea 7.
2. Situațiile tipice în care ai bani de recuperat
Practic, aproape orice contribuabil activ trece la un moment dat prin cel puțin una dintre situațiile de mai jos. Tabelul indică și reperul legal care contează cel mai mult pentru fiecare.
| Situația | Exemplu | Ce reții |
|---|---|---|
| Plată în plus sau plată dublă | Impozitul pe dividende a fost achitat de două ori, o dată de contabil și o dată de administrator. | Restituire la cerere (art. 168 alin. (1)). Dreptul se naște la data plății sumei în plus. |
| Plată cu CIF, cont sau tip de obligație greșit | Contribuțiile au fost plătite pe CUI-ul altei firme din grup. | Nu e restituire, ci îndreptarea erorilor din documentele de plată (art. 164 C. proc. fisc.). Procedura e distinctă și are propriul termen: 5 ani, sub sancțiunea decăderii (art. 164 alin. (5)). |
| Regularizarea anuală a impozitului pe venit (persoane fizice) | Din Declarația unică rezultă un impozit anual mai mic decât plățile anticipate. | Restituire din oficiu, în cel mult 60 de zile de la comunicarea deciziei de impunere (art. 168 alin. (4) lit. a)). |
| Poprire care a încasat mai mult decât datoria | Banca a virat întreaga sumă din cont, deși creanța era mai mică. | Restituire din oficiu, în cel mult 5 zile lucrătoare de la încasare (art. 168 alin. (4) lit. b)). |
| Regularizarea anuală a impozitului pe profit | Plățile trimestriale depășesc impozitul anual. | Dreptul se naște la termenul legal de depunere a declarației anuale (art. 167 alin. (5) lit. h) pct. 2). |
| Sume stinse în baza unui act fiscal anulat | Decizie de impunere după inspecție, plătită pentru a evita executarea, anulată definitiv de instanță. | Restituire plus dobândă de la data stingerii (art. 182 alin. (2)). Este situația cu cea mai mare miză financiară. |
| Taxe încasate de alte instituții, fără obligație de declarare | Taxa pentru un serviciu public care nu a mai fost prestat. | Procedura aprobată prin OPANAF nr. 187/2018: cererea se depune la instituția care a încasat suma. |
| Impozite și taxe locale | Impozit pe clădire plătit și de vânzător, și de cumpărător pentru același an. | Aceleași reguli din Codul de procedură fiscală; cererea se depune la organul fiscal local. Pentru întârzierea restituirii se datorează însă majorări de întârziere de 1% pe lună sau fracțiune de lună, plătite din bugetul local (art. 183 alin. (4)), nu dobânda de 0,02% pe zi. |
Mai merită reținute două ipoteze speciale. Prevederile privind restituirea se aplică și sumelor de restituit ca urmare a unei scutiri indirecte sau a altor asemenea scutiri (art. 168 alin. (3)). Iar atunci când plata a fost făcută de altcineva pentru tine (de exemplu, de un asociat sau de o societate din grup), dreptul la restituire aparține, potrivit art. 168 alin. (2), celui pentru care s-a făcut plata, nu celui care a plătit efectiv. Cererea trebuie așadar formulată de titularul obligației, iar raporturile dintre el și plătitor se reglează separat.
3. Compensarea: filtrul prin care trece orice restituire
Prima surpriză pe care o au mulți contribuabili este că suma cerută nu ajunge în cont, sau ajunge diminuată. Explicația este art. 168 alin. (8): dacă ai obligații restante, „restituirea/rambursarea se efectuează numai după efectuarea compensării”. Dacă suma de restituit este mai mică decât restanțele, se compensează integral și nu primești nimic (alin. (9)); dacă este mai mare, se sting restanțele, iar diferența se restituie (alin. (10)).
Regulile compensării sunt în art. 167. Compensarea operează între creanțele administrate de aceeași autoritate publică, inclusiv unitățile subordonate. Suma ta se compensează mai întâi cu obligațiile datorate aceluiași buget, iar din diferență se sting proporțional obligațiile față de alte bugete (alin. (2)). Compensarea operează de drept la data la care creanțele există deodată și sunt deopotrivă certe, lichide și exigibile (alin. (4)). Organul fiscal o constată din oficiu sau la cererea ta și îți comunică decizia privind compensarea în termen de 7 zile de la efectuarea operațiunii (alin. (7)-(8)).
Trei consecințe practice:
- Verifică situația fiscală înainte de a depune cererea. Descarcă din Spațiul Privat Virtual situația obligațiilor și a plăților (fișa sintetică) și identifică orice restanță, inclusiv amenzi sau accesorii uitate. Este mai bine să știi dinainte ce va rămâne efectiv de restituit.
- Decizia de compensare este un act administrativ fiscal și poate fi contestată în 45 de zile de la comunicare. Dacă organul fiscal a compensat suma ta cu o obligație care nu era exigibilă sau care nu există, nu accepta tacit operațiunea.
- Uneori compensarea este chiar soluția optimă. Dacă activitatea continuă, poți cere expres ca suma să fie compensată cu obligațiile curente. Rezultatul economic e imediat și nu mai depinde de circuitul prin Trezorerie.
4. Cererea de restituire: cum o formulezi corect
4.1. Unde și cum se depune
Cererea se adresează organului fiscal competent pentru administrarea creanței: administrația fiscală de domiciliu fiscal sau structura pentru contribuabili mari ori mijlocii, după caz, la ANAF; serviciul de impozite și taxe al primăriei, pentru impozitele și taxele locale; instituția care a încasat suma, pentru taxele fără obligație de declarare reglementate de OPANAF nr. 187/2018. Pe fond, procedura de lucru este cea aprobată prin OMFP nr. 1.899/2004 privind restituirea și rambursarea sumelor de la buget, emisă sub vechiul cod, dar la care organele fiscale continuă să se raporteze în mod corespunzător.
Modalitățile de depunere sunt cele obișnuite: prin Spațiul Privat Virtual (document semnat electronic), la registratură sau prin poștă, cu confirmare de primire. Indiferent de canal, păstrează dovada datei de înregistrare: de ea depind atât termenul de soluționare, cât și momentul de la care curge dobânda.
4.2. Ce trebuie să conțină
Procedura cere, în esență, ca cererea să identifice contribuabilul, suma și natura creanței și documentele din care rezultă că suma nu este datorată. Este utilă o structură care să nu lase organului fiscal niciun motiv pentru a cere completări: fiecare solicitare de documente prelungește termenul de soluționare.
Structura cererii de restituire. Datele de identificare: denumire sau nume, cod de identificare fiscală, domiciliu fiscal, reprezentant. Natura sumei (tipul impozitului, taxei sau contribuției), perioada fiscală și cuantumul exact, în cifre și litere. Temeiul juridic: art. 168 C. proc. fisc. și, după caz, hotărârea judecătorească definitivă sau decizia de anulare. Explicația faptică pe scurt: de ce suma nu era datorată (plată dublă, regularizare, act anulat, scutire). Anexe: ordinele de plată sau chitanțele, extrasul relevant din fișa sintetică, hotărârea definitivă, declarația rectificativă. Contul IBAN în lei și banca la care se va face virarea. Mențiunea expresă că solicitați și acordarea dobânzilor prevăzute de art. 182, în situația depășirii termenului legal sau pentru perioada de la stingere, după caz.
4.3. Detalii care fac diferența
- Sumele foarte mici. Diferențele de impozit pe venit sau de contribuții sociale de restituit sub 10 lei rămân în evidența fiscală pentru a fi compensate cu datorii viitoare și se restituie când suma cumulată depășește această limită; în numerar, se restituie numai la solicitarea contribuabilului (art. 168 alin. (5)-(6)).
- Persoanele decedate și societățile radiate. Dacă sumele de restituit se stabilesc prin hotărâri judecătorești definitive după deces sau după încetarea persoanei juridice, ele se restituie numai dacă există succesori ori alți titulari care au dobândit dreptul în condițiile legii (art. 168 alin. (11)). Pentru o firmă care urmează să fie lichidată, cererea trebuie depusă înainte de radiere sau trebuie organizată în prealabil cesiunea creanței.
- Impozitul reținut la sursă în plus. Când plătitorul de venit a reținut mai mult decât trebuia, restituirea se face de plătitor, la cererea ta depusă în termenul de prescripție de 5 ani, iar plătitorul regularizează apoi suma cu propriile obligații de același tip; organul fiscal central restituie direct numai dacă plătitorul nu mai există sau se află în procedura insolvenței (art. 170 C. proc. fisc.). Merită verificat de la început cine este debitorul obligației de restituire.
5. În cât timp trebuie să răspundă organul fiscal
Regula generală este art. 77 alin. (1): cererile contribuabilului „se soluționează de către acesta în termen de 45 de zile de la înregistrare”. Termenul se prelungește doar dacă sunt necesare probe suplimentare relevante, cu perioada dintre solicitarea probei și obținerea ei, dar plafonat (alin. (2)):
| Cine trebuie să furnizeze proba | Prelungire maximă | Obligație de înștiințare |
|---|---|---|
| Contribuabilul solicitant | două luni (prelungibile la cererea contribuabilului, alin. (4)) | Nu este prevăzută expres |
| Autorități, instituții publice sau terți din România | 3 luni | Da: organul fiscal trebuie să te înștiințeze (alin. (3)) |
| Autorități fiscale din alte state | 6 luni | Da (alin. (3)) |
Există însă o variabilă pe care mulți contribuabili o ignoră: dacă, pe baza analizei de risc, soluționarea cererii necesită inspecție fiscală, termenul devine de cel mult 90 de zile de la înregistrare, iar contribuabilul este notificat în 5 zile de la finalizarea analizei de risc. Este o inspecție fiscală parțială, care poate fi suspendată, perioadele de suspendare neintrând în calculul termenului (art. 77 alin. (5)-(6)).
Concluzia practică: o cerere de restituire pentru o sumă importantă poate deschide un control fiscal. Nu este un motiv să renunți la bani, dar este un motiv să pregătești dosarul ca pentru o inspecție: evidențe contabile la zi, documente justificative ordonate, o explicație coerentă a modului în care a apărut suma în plus.
Pentru restituirile din oficiu, termenele sunt cele din art. 168 alin. (4): 60 de zile de la comunicarea deciziei de impunere, pentru diferențele din regularizarea anuală a impozitului pe venit al persoanelor fizice, și 5 zile lucrătoare de la încasare, pentru sumele poprite în plus. Și aceste termene contează pentru dobândă, după cum vom vedea.
6. Prescripția: 5 ani, dar de când?
6.1. Regula
Potrivit art. 219 alin. (1), „dreptul contribuabilului/plătitorului de a cere restituirea creanțelor fiscale se prescrie în termen de 5 ani de la data de 1 ianuarie a anului următor celui în care a luat naștere dreptul la restituire”. Sancțiunea depășirii termenului este severă: sumele plătite fără a fi datorate pentru care prescripția s-a împlinit „se scad din evidența organului fiscal”, cu excepția cazului în care a operat compensarea potrivit art. 167 (alin. (2)). Altfel spus, dacă suma nu a fost compensată de drept înainte de împlinirea termenului, ea dispare din evidență și devine, practic, venit al bugetului.
În spațiul public circulă ideea că restituirea s-ar prescrie în 3 ani. Este o confuzie cu termenul general din Codul civil. În materie fiscală se aplică termenul special de 5 ani din art. 219, iar Înalta Curte a confirmat aplicarea lui chiar și pentru sume reținute de un plătitor care nu este organ fiscal: prin Decizia nr. 33 din 24 aprilie 2023, pronunțată în dezlegarea unor chestiuni de drept, a statuat că termenul de prescripție aplicabil acțiunilor în restituirea contribuțiilor de asigurări sociale de sănătate reținute de casele de pensii din indemnizația de gratitudine prevăzută de Legea nr. 341/2004 este cel de 5 ani prevăzut de art. 219 alin. (1) C. proc. fisc. (M. Of. nr. 577 din 26 iunie 2023).
6.2. Momentul nașterii dreptului: punctul în care se câștigă sau se pierde dosarul
Formula „anul în care a luat naștere dreptul la restituire” nu este definită direct în art. 219. Un reper legal util este art. 167 alin. (5) lit. h), care stabilește, în scopul compensării, data nașterii dreptului la restituire pentru principalele categorii de sume: data plății, pentru sumele achitate în plus; termenul legal de depunere a declarației anuale, pentru impozitul pe profit rezultat din regularizare; data emiterii deciziei de impunere anuale, pentru impozitul pe venit; data procesului-verbal de distribuire, pentru sumele rămase după executarea silită; data depunerii cererii, pentru celelalte cazuri.
| Situația | Anul nașterii dreptului | Termenul de prescripție |
|---|---|---|
| Plată dublă efectuată la 14 martie 2022 | 2022 (data plății) | 1 ianuarie 2023 – 31 decembrie 2027 |
| Impozit pe profit 2023 plătit în plus, regularizat prin declarația anuală depusă în 2024 | 2024 (termenul legal al declarației anuale) | 1 ianuarie 2025 – 31 decembrie 2029 |
| Decizie de impunere plătită în 2019, anulată prin hotărâre rămasă definitivă în 2025 | Disputat: 2019 (teza organului fiscal) sau 2025 (teza contribuabilului) | Până la 31 decembrie 2024 sau până la 31 decembrie 2030 |
Ultimul rând este cel care generează litigii. Organul fiscal tinde să plaseze nașterea dreptului la data plății, ceea ce, într-un proces de anulare care durează mai mulți ani, poate face ca dreptul să pară prescris înainte ca hotărârea să rămână definitivă. Teza contrară este, în opinia noastră, cea corectă: până la anulare, plata avea un temei: actul administrativ fiscal, care se bucura de prezumția de legalitate și era executoriu. Dreptul la restituire nu poate lua naștere cât timp temeiul plății există. Argumentul este întărit chiar de legiuitor: pentru dobânda aferentă sumelor achitate în baza unui act anulat, art. 182 alin. (5) lit. b) fixează începutul prescripției la 1 ianuarie a anului următor celui în care anularea a devenit definitivă. Ar fi incoerent ca accesoriul să curgă de la anulare, iar principalul de la plată.
Până la o clarificare jurisprudențială definitivă, regula de prudență este simplă: depune cererea de restituire imediat ce hotărârea de anulare rămâne definitivă și, acolo unde este posibil, solicită restituirea chiar în acțiunea de anulare, ca și capăt de cerere accesoriu. Nu te baza pe faptul că mai ai „cinci ani de la anulare”.
6.3. Suspendare și întrerupere
Spre deosebire de prescripția dreptului organului fiscal de a stabili sau de a executa creanțe, pentru care codul conține reguli detaliate de suspendare și întrerupere, art. 219 nu cuprinde reguli proprii pentru termenul de restituire. Aplicarea, prin analogie, a dreptului comun este discutabilă și nu oferă siguranță. De aceea, recomandăm să tratezi termenul de 5 ani ca pe un termen fix și să nu construiești strategia pe ipoteza unei întreruperi.
7. Dobânda datorată de stat
7.1. Nivelul și natura dobânzii
Art. 182 alin. (4) trimite la nivelul dobânzii de întârziere pe care o datorează contribuabilul: 0,02% pentru fiecare zi (art. 174 alin. (5)). Rezultă aproximativ 7,3% pe an, calculat simplu, fără capitalizare. Regimul este, așadar, simetric cu cel aplicat contribuabilului care plătește cu întârziere, cu precizarea că statul nu datorează și echivalentul penalității de întârziere. Dobânda se suportă din același buget din care se face restituirea (art. 182 alin. (4)). Excepția sunt sumele de restituit de la bugetul local: pentru ele legea prevede majorări de întârziere de 1% pe lună sau fracțiune de lună (art. 183 alin. (4)), iar regulile din art. 182 se aplică în mod corespunzător (art. 183 alin. (3)).
Condiția pe care o pierd din vedere cei mai mulți contribuabili este formulată în ultima teză a art. 182 alin. (1): „Acordarea dobânzilor se face la cererea contribuabilului/plătitorului.” Dobânda nu se acordă din oficiu. Chiar dacă organul fiscal restituie suma cu luni de întârziere, fără o cerere expresă nu vei primi niciun leu în plus.
7.2. De când curge: cele trei ipoteze din art. 182
| Ipoteza | Dobânda curge de la | Până la | Temei |
|---|---|---|---|
| Cerere de restituire nesoluționată în termen (inclusiv restituirile din oficiu întârziate) | Ziua următoare expirării termenului de 45 de zile din art. 77 sau a termenului din art. 168 alin. (4) | Data stingerii creanței tale, prin restituire sau compensare | Art. 182 alin. (1) |
| Sume stinse în baza unui act administrativ fiscal anulat ulterior | Ziua în care a operat stingerea creanței fiscale individualizate în actul anulat | Ziua restituirii sau a compensării | Art. 182 alin. (2) |
| Cerere respinsă de organul fiscal, dar admisă definitiv în contestație sau în instanță | Ca în prima ipoteză: ziua următoare expirării termenului legal de soluționare a cererii inițiale | Data stingerii | Art. 182 alin. (3) |
Diferența dintre prima și a doua ipoteză este considerabilă. Pentru o plată în plus făcută din eroarea ta, statul răspunde doar pentru întârzierea proprie, după ce a primit cererea și a trecut termenul legal. Pentru o sumă pe care statul ți-a impus-o printr-un act nelegal, răspunderea acoperă întreaga perioadă în care banii au fost indisponibilizați, de la plată.
A treia ipoteză are o valoare practică importantă: dacă organul fiscal îți respinge cererea și câștigi ulterior în contestație sau în instanță, dobânda nu curge doar de la hotărâre, ci retroactiv, de la expirarea celor 45 de zile de la cererea inițială. Refuzul nejustificat nu îl avantajează pe stat.
7.3. Cum s-a ajuns la regula „dobânda de la data plății”
Regula din art. 182 alin. (2) este rezultatul unei evoluții jurisprudențiale pe trei niveluri, care merită cunoscută pentru că argumentele ei rămân utile în litigiile de azi.
- Curtea de Justiție a Uniunii Europene. În cauza C-591/10, Littlewoods Retail (19 iulie 2012), Curtea a statuat că statul care a perceput taxe cu încălcarea dreptului Uniunii are obligația de a le restitui împreună cu dobânzi. În cauza C-565/11, Irimie (18 aprilie 2013), privind taxa de poluare din România, Curtea a decis că dreptul Uniunii se opune unui regim național care limitează dobânzile acordate cu ocazia restituirii unei taxe percepute cu încălcarea dreptului Uniunii la cele care curg începând din ziua următoare formulării cererii de restituire.
- Înalta Curte de Casație și Justiție. Prin Decizia nr. 14 din 22 iunie 2015, pronunțată în recurs în interesul legii, Înalta Curte a admis recursurile și a stabilit că, pentru sumele încasate cu titlu de taxă de primă înmatriculare, taxă pe poluare și taxă pentru emisii poluante, restituite prin hotărâri judecătorești, se acordă dobânda fiscală, iar momentul de la care aceasta curge este reprezentat de data plății taxelor.
- Curtea Constituțională. Prin Decizia nr. 694 din 20 octombrie 2015 (M. Of. nr. 948 din 22 decembrie 2015), Curtea a admis excepția și a constatat neconstituționalitatea art. 124 alin. (1) raportat la art. 70 din vechiul Cod de procedură fiscală (O.G. nr. 92/2003). Raționamentul, construit pe garantarea dreptului de proprietate (art. 44 din Constituție): dobânda trebuie să compenseze lipsa de folosință a banilor din momentul în care au ieșit din patrimoniul contribuabilului, nu doar dintr-un moment ulterior cererii.
Codul de procedură fiscală adoptat în iulie 2015 și aplicabil din 2016 consacră această soluție în art. 182 alin. (2), încă din forma sa inițială. Dobânda pentru sumele achitate în baza unui act anulat curge de la stingere, fără să mai fie necesar ca argumentul să fie reconstruit în fiecare proces. Jurisprudența de mai sus rămâne însă relevantă pentru situațiile de graniță, de exemplu pentru taxele percepute cu încălcarea dreptului Uniunii fără să existe un act administrativ fiscal anulat în sens tehnic.
7.4. Limita: nu orice sumă datorată de stat produce dobândă fiscală
Prin Decizia nr. 24 din 24 noiembrie 2025 (M. Of. nr. 44 din 21 ianuarie 2026), Înalta Curte, în recurs în interesul legii, a admis recursul și a stabilit că, în cazul sumelor de restituit rezultate în urma anulării actelor administrative prin care au fost impuse creanțe bugetare rezultate din nereguli în materia fondurilor europene (O.U.G. nr. 66/2011), nu se datorează dobânda prevăzută de art. 174 din Codul de procedură fiscală. Criteriul reținut de Curte nu este caracterul bugetar al creanței, ci dacă aceasta este o creanță fiscală ori asimilată acesteia potrivit Codului de procedură fiscală.
Decizia nu lasă beneficiarul fără remediu: Curtea a arătat că prejudiciul cauzat prin reținerea sumelor poate fi reparat prin despăgubiri întemeiate pe Legea contenciosului administrativ nr. 554/2004 și pe Codul civil, inclusiv daunele moratorii prevăzute de art. 1.535 C. civ., la nivelul dobânzii legale penalizatoare din O.G. nr. 13/2011. Lecția practică: înainte de a cere dobânda de 0,02% pe zi, verifică natura juridică a creanței. Dacă suma nu este impozit, taxă, contribuție sau o creanță asimilată prin lege, temeiul corect al pretenției accesorii este altul, iar o cerere întemeiată greșit riscă să fie respinsă.
7.5. Cererea de dobândă și prescripția ei
Dreptul de a solicita dobânda se prescrie, la rândul lui, în 5 ani (art. 182 alin. (5)), termenul curgând de la 1 ianuarie a anului următor celui în care:
- au fost stinse, prin oricare dintre modalitățile prevăzute de lege, sumele de restituit, pentru prima ipoteză;
- anularea actului administrativ fiscal a devenit definitivă, pentru a doua ipoteză;
- restituirea a fost admisă definitiv, pentru a treia ipoteză.
Așadar, chiar dacă ai recuperat suma principală fără să ceri dobânda, nu ai pierdut automat dreptul la ea. O poți solicita ulterior, cu condiția să rămâi în termenul de 5 ani. Este un punct de verificat la orice audit fiscal al unei firme: restituirile încasate în ultimii ani pot ascunde dobânzi nerevendicate.
7.6. Exemple de calcul
Exemplul 1: întârziere la o cerere obișnuită. O societate depune la 2 februarie 2026 o cerere de restituire pentru 20.000 lei plătiți de două ori. Termenul de 45 de zile expiră la 19 martie 2026. Organul fiscal virează suma la 2 iunie 2026. Dobânda curge de la 20 martie până la 2 iunie 2026, adică 75 de zile: 20.000 lei × 0,02% × 75 = 300 lei. Suma este modestă, dar reprezintă exact costul pe care legea îl impune statului pentru întârziere.
Exemplul 2: decizie de impunere anulată. O societate achită la 10 martie 2023 o decizie de impunere de 150.000 lei, emisă după o inspecție fiscală, pentru a evita executarea silită. Decizia este anulată definitiv, iar suma este restituită la 15 septembrie 2026. Dobânda curge din ziua stingerii până în ziua restituirii, inclusiv, adică 1.286 de zile: 150.000 lei × 0,02% × 1.286 = 38.580 lei, adică peste 25% din suma principală. Fără cererea de dobândă, această valoare se pierde.
Calculul concret se face pe fiecare plată în parte, de la data stingerii fiecăreia, iar în litigiu instanța poate dispune o expertiză contabilă dacă părțile nu ajung la o cifră comună.
7.7. Dobânda fiscală sau despăgubiri? O alegere care trebuie făcută conștient
Art. 182 alin. (2) teza a doua precizează că dobânda de la data stingerii nu se acordă dacă ai solicitat despăgubiri în condițiile art. 18 din Legea nr. 554/2004 (și nici în situația anulării deciziei de impunere din oficiu ca urmare a depunerii declarației, prevăzută de art. 107 alin. (5)). Cele două remedii nu se cumulează pentru aceeași perioadă.
| Criteriu | Dobânda fiscală (art. 182) | Despăgubiri (art. 18 din Legea nr. 554/2004) |
|---|---|---|
| Ce trebuie dovedit | Plata, anularea actului și data restituirii | Prejudiciul efectiv, legătura de cauzalitate, întinderea pagubei |
| Cuantum | 0,02% pe zi, predictibil | Prejudiciul dovedit: costuri de finanțare, beneficiu nerealizat etc. |
| Risc probatoriu | Redus | Ridicat: prejudiciul peste nivelul dobânzii trebuie demonstrat concret |
| Când este preferabilă | În majoritatea cazurilor | Când paguba reală este documentată și semnificativ mai mare decât dobânda fiscală |
Într-o analiză de tip BATNA, dobânda fiscală este, de regulă, alternativa sigură: nu cere dovada prejudiciului, iar cuantumul poate fi calculat de la început. Despăgubirile devin interesante numai dacă firma poate proba, cu documente, un cost mai mare, de exemplu un credit contractat tocmai pentru a plăti decizia de impunere, la o dobândă superioară. Decizia trebuie luată înainte de formularea acțiunii, nu în timpul procesului.
8. Când organul fiscal refuză sau tace
8.1. Refuzul exprimat printr-o decizie
Dacă organul fiscal emite o decizie de respingere, o decizie de restituire parțială sau o decizie de compensare cu care nu ești de acord, calea este contestația administrativă. Ea se depune în termen de 45 de zile de la comunicare, sub sancțiunea decăderii (art. 270 alin. (1)), la organul fiscal emitent. Contestația este o cale administrativă de atac care nu înlătură dreptul la acțiune (art. 268 alin. (1)).
Decizia de soluționare a contestației, împreună cu actul contestat, se atacă la instanța de contencios administrativ competentă (art. 281 alin. (2)). Dacă organul de soluționare nu se pronunță în 6 luni de la depunerea contestației, te poți adresa direct instanței, fără a mai aștepta (art. 281 alin. (5)); la calculul celor 6 luni nu intră perioadele de prelungire din art. 77 alin. (2) și nici cele de suspendare a procedurii. Prin Decizia nr. 20/2023 (M. Of. nr. 579 din 27 iunie 2023), pronunțată pentru dezlegarea unei chestiuni de drept, Înalta Curte a stabilit că motivele de nelegalitate invocate în instanță nu sunt limitate la cele invocate în contestația administrativă: o garanție importantă pentru contribuabilul care și-a formulat contestația fără asistență juridică.
8.2. Tăcerea administrației
Situația mai frecventă în practică nu este refuzul, ci lipsa oricărui răspuns. Pentru ea, Codul face trimitere expresă la Legea contenciosului administrativ: în lipsa unui act administrativ fiscal, devin incidente art. 8 alin. (1) teza a doua și art. 11 alin. (1) lit. c) din Legea nr. 554/2004 (art. 268 alin. (2) C. proc. fisc.). Concret, nesoluționarea cererii în termenul legal îți deschide calea unei acțiuni directe în instanță, prin care ceri obligarea organului fiscal la soluționarea cererii, la emiterea deciziei de restituire și la plata sumei, cu dobânzile aferente. Acțiunea trebuie introdusă în termen de 6 luni de la expirarea termenului de soluționare a cererii.
Chiar dacă legea nu condiționează această acțiune de o nouă cerere, o notificare scrisă trimisă organului fiscal după expirarea termenului, prin care îi soliciți să emită decizia, costă puțin și consolidează dosarul: arată instanței că i-ai oferit administrației o ultimă ocazie.
8.3. Instanța competentă
Litigiile care privesc taxe, impozite și contribuții, precum și accesoriile acestora, de până la 3.000.000 de lei se judecă în primă instanță de tribunal, secția de contencios administrativ și fiscal, iar cele peste acest prag, de curtea de apel (art. 10 alin. (1) din Legea nr. 554/2004, după modificarea adusă prin Legea nr. 212/2018). Reclamantul persoană fizică sau persoană juridică de drept privat se adresează exclusiv instanței de la domiciliul sau sediul său (art. 10 alin. (3)). Pentru un contribuabil din Timișoara, aceasta înseamnă Tribunalul Timiș sau Curtea de Apel Timișoara, chiar dacă organul fiscal pârât are sediul în altă localitate.
Taxa judiciară de timbru se stabilește potrivit O.U.G. nr. 80/2013, care conține o reglementare specială pentru cererile în contencios administrativ (art. 16). Încadrarea cererilor cu capete patrimoniale nu este uniformă în practică, așa că timbrajul trebuie verificat pentru fiecare acțiune înainte de depunere.
8.4. Probele
Dosarul unei acțiuni de restituire se construiește în jurul a trei categorii de înscrisuri: dovezile plății (ordine de plată, chitanțe, extrase), actul care a dispărut ca temei al plății (hotărârea de anulare, declarația rectificativă, decizia de impunere anuală) și situația fiscală emisă de organul fiscal. Dacă organul fiscal nu depune situația analitică a plăților și compensărilor, se poate cere instanței obligarea lui la prezentarea înscrisurilor pe care le deține (art. 293 C. proc. civ.). Calculul dobânzii, mai ales când există zeci de plăți eșalonate, se face cel mai sigur printr-o expertiză contabilă.
9. Ce va susține organul fiscal și cum răspunzi
Orice strategie se testează din perspectiva celeilalte părți. În litigiile de restituire, apărările organului fiscal sunt previzibile:
| Apărarea previzibilă | Răspunsul |
|---|---|
| „Dreptul la restituire este prescris, termenul a curs de la plată.” | Pentru actele anulate: dreptul se naște la rămânerea definitivă a anulării; argumentul de coerență din art. 182 alin. (5) lit. b). Profilactic: cererea depusă imediat după hotărâre. |
| „Dobânda nu a fost solicitată.” | Cerere expresă de dobândă, în termenul de 5 ani din art. 182 alin. (5), chiar și după încasarea sumei principale. |
| „Dobânda curge doar după 45 de zile de la cerere.” | Pentru sumele stinse în baza unui act anulat, art. 182 alin. (2) prevede dobânda de la data stingerii; jurisprudența CCR, ÎCCJ și CJUE susține aceeași soluție. |
| „Suma a fost compensată cu alte obligații.” | Verificarea condițiilor compensării: aceeași autoritate, creanțe certe, lichide și exigibile (art. 167 alin. (1), (4)-(5)); contestarea deciziei de compensare în 45 de zile. |
| „Ați cerut despăgubiri, deci nu vi se cuvine dobânda fiscală.” | Alegerea remediului se face de la început; nu formula ambele pretenții pentru aceeași perioadă (art. 182 alin. (2) teza a doua). |
| „Creanța nu este fiscală.” | Dacă argumentul este întemeiat (de exemplu, nereguli în fonduri europene, RIL nr. 24/2025), temeiul pretenției accesorii devine răspunderea pentru daune moratorii: art. 1.535 C. civ. și O.G. nr. 13/2011. |
| „Termenul de soluționare a fost prelungit pentru documente suplimentare.” | Prelungirea este plafonată (art. 77 alin. (2)); pentru probele cerute de la terți, organul fiscal avea obligația de înștiințare (alin. (3)). Răspunde prompt la orice solicitare și păstrează dovada. |
10. Lista de verificare înainte de a depune cererea
- Identifică precis suma, natura ei și perioada fiscală; verifică dacă nu este, de fapt, o eroare în documentul de plată, care se corectează pe altă procedură (art. 164 C. proc. fisc.).
- Calculează termenul de prescripție de 5 ani din art. 219, pornind de la anul nașterii dreptului; dacă termenul e aproape de împlinire, depune cererea imediat.
- Descarcă fișa sintetică și verifică restanțele care vor fi compensate.
- Decide între restituire și compensare cu obligațiile viitoare, în funcție de nevoia de lichiditate și de continuarea activității.
- Atașează toate documentele justificative de la început, pentru a evita prelungirea termenului.
- Indică IBAN-ul în lei și solicită expres dobânzile prevăzute de art. 182.
- Păstrează dovada datei de înregistrare și notează în calendar ziua 45 (sau ziua 90, dacă primești notificarea privind inspecția fiscală).
- La primirea deciziei, verifică suma și compensările; dacă nu ești de acord, contestația se depune în 45 de zile.
- Dacă nu primești răspuns, ai 6 luni de la expirarea termenului de soluționare pentru acțiunea în contencios administrativ.
- După încasare, depune cererea de dobândă, dacă nu a fost deja soluționată, și calculează termenul ei de 5 ani.
11. Întrebări frecvente
Pot cere restituirea unei sume plătite în plus acum patru ani?
Da, dacă nu s-a împlinit termenul de 5 ani din art. 219. Termenul se calculează de la 1 ianuarie a anului următor celui în care s-a născut dreptul: pentru o plată în plus făcută în 2022, ultima zi utilă este 31 decembrie 2027.
ANAF a compensat suma mea cu o amendă. Pot contesta?
Decizia privind compensarea este un act administrativ fiscal și poate fi contestată în 45 de zile de la comunicare. Contestația este bine susținută dacă amenda nu era exigibilă la data compensării sau dacă cele două creanțe nu erau administrate de aceeași autoritate.
Primesc dobânda automat dacă ANAF întârzie?
Nu. Dobânda se acordă numai la cererea contribuabilului (art. 182 alin. (1)). Cererea poate fi formulată și după ce ai încasat suma principală, în termenul de 5 ani prevăzut de art. 182 alin. (5).
Am plătit impozitul pe o clădire pe care o vândusem deja. Cui mă adresez?
Organului fiscal local care a încasat suma. Regulile de restituire, compensare și prescripție sunt aceleași din Codul de procedură fiscală. Pentru întârzierea restituirii nu se datorează însă dobânda de 0,02% pe zi, ci majorări de întârziere de 1% pe lună sau fracțiune de lună, suportate din bugetul local (art. 183 alin. (4)).
Firma mea va fi radiată. Ce se întâmplă cu sumele de restituit?
Cererea trebuie depusă și soluționată înainte de radiere. După încetarea persoanei juridice, sumele stabilite prin hotărâri definitive se restituie numai dacă există succesori ori alți titulari ai dreptului (art. 168 alin. (11)).
Este mai bine să las suma în evidența fiscală, pentru obligațiile viitoare?
Dacă activitatea continuă și ai obligații curente de același tip, compensarea este rapidă și eficientă. Reține însă că suma lăsată voluntar în evidență nu produce dobândă și că termenul de prescripție de 5 ani curge în continuare; dacă nu se compensează până la împlinirea lui, suma se scade din evidență (art. 219 alin. (2)).
Pot cere restituirea în același proces în care atac decizia de impunere?
Da, iar în multe cazuri este soluția recomandată: acțiunea în anularea deciziei (pașii contestației sunt explicați în articolul despre contestația împotriva deciziei de impunere) poate fi însoțită de capete de cerere accesorii privind restituirea sumelor achitate și acordarea dobânzilor fiscale. Formulează-le explicit ca dobânzi potrivit art. 182, nu ca despăgubiri, ca să nu declanșezi excluderea din art. 182 alin. (2) teza a doua.
Concluzie
Restituirea sumelor plătite în plus la buget nu este o simplă formalitate administrativă, ci un drept cu termene stricte și cu o componentă financiară (dobânda) care se pierde ușor din neatenție. Regulile sunt clare în textul legii: cerere scrisă și documentată, compensare prealabilă, 45 de zile pentru soluționare, 5 ani pentru a cere restituirea, 5 ani pentru a cere dobânda, 0,02% pe zi (1% pe lună la bugetele locale). Diferența o fac însă detaliile: momentul nașterii dreptului, natura fiscală sau nefiscală a creanței, alegerea dintre dobândă și despăgubiri și reacția promptă la tăcerea administrației.
SCA Zandomeni asistă firme și persoane fizice în auditul sumelor de recuperat de la buget, în redactarea cererilor de restituire și de dobânzi, în procedura de contestație și în litigiile de contencios fiscal în fața Tribunalului Timiș și a Curții de Apel Timișoara.
Temei legal și jurisprudență
- Legea nr. 207/2015 privind Codul de procedură fiscală: art. 1 pct. 11-12, art. 77, art. 107 alin. (5), art. 164, art. 167, art. 168, art. 170, art. 174 alin. (5), art. 182, art. 183 alin. (3)-(4), art. 219, art. 268, art. 270, art. 281.
- Legea contenciosului administrativ nr. 554/2004: art. 8 alin. (1), art. 10 alin. (1) și (3), art. 11 alin. (1) lit. c), art. 18.
- Legea nr. 134/2010 privind Codul de procedură civilă: art. 293.
- OMFP nr. 1.899/2004 pentru aprobarea procedurii de restituire și de rambursare a sumelor de la buget, precum și de acordare a dobânzilor cuvenite contribuabililor pentru sumele restituite sau rambursate cu depășirea termenului legal (M. Of. nr. 13 din 5 ianuarie 2005).
- OPANAF nr. 187/2018 pentru aprobarea Procedurii de restituire a sumelor reprezentând taxe sau alte venituri ale bugetului de stat, plătite în plus sau necuvenit și pentru care nu există obligația de declarare (M. Of. nr. 80 din 26 ianuarie 2018).
- O.U.G. nr. 80/2013 privind taxele judiciare de timbru; O.G. nr. 13/2011 privind dobânda legală remuneratorie și penalizatoare; art. 1.535 C. civ.
- CJUE, C-591/10, Littlewoods Retail și alții, hotărârea din 19 iulie 2012; C-565/11, Irimie, hotărârea din 18 aprilie 2013.
- Curtea Constituțională, Decizia nr. 694 din 20 octombrie 2015 (M. Of. nr. 948 din 22 decembrie 2015).
- ÎCCJ, Complet RIL, Decizia nr. 14 din 22 iunie 2015 (M. Of. nr. 728 din 29 septembrie 2015); Decizia nr. 24 din 24 noiembrie 2025 (M. Of. nr. 44 din 21 ianuarie 2026).
- ÎCCJ, Completul pentru dezlegarea unor chestiuni de drept, Decizia nr. 33 din 24 aprilie 2023 (M. Of. nr. 577 din 26 iunie 2023); Decizia nr. 20/2023 (M. Of. nr. 579 din 27 iunie 2023).
Articolul are caracter informativ și reflectă legislația în vigoare la data publicării. Nu constituie consultanță juridică pentru un caz concret; fiecare situație trebuie analizată pe baza documentelor proprii.