
Pe scurt
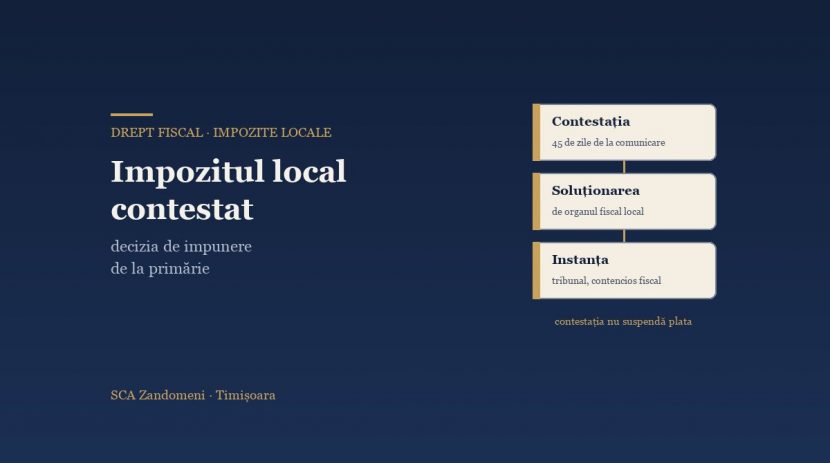
- Termenul: contestația se depune în 45 de zile de la comunicarea deciziei de impunere, sub sancțiunea decăderii (art. 270 alin. (1) din Codul de procedură fiscală). Dacă decizia nu arată că poate fi contestată, în ce termen și la ce organ, termenul devine de 3 luni (art. 270 alin. (4)).
- Unde: la organul fiscal local care a emis decizia (direcția de impozite și taxe locale sau compartimentul de specialitate al primăriei). Același organ o și soluționează (art. 272 alin. (4)). Contestația nu se taxează.
- Plata: contestația nu suspendă executarea (art. 278 alin. (1)). Suspendarea se cere separat, la instanța de contencios administrativ.
- Instanța: decizia de soluționare se atacă la tribunal, secția de contencios administrativ și fiscal. Dacă primăria nu soluționează contestația în 6 luni, te poți adresa direct instanței (art. 281 alin. (5)).
- Atenție: decizia de impunere este altceva decât hotărârea consiliului local care a stabilit cotele. Fiecare se atacă pe calea ei, iar nelegalitatea hotărârii consiliului nu poate fi invocată ca simplă excepție în procesul privind decizia individuală.
În primăvara lui 2026, mulți proprietari au deschis plicul de la primărie și au găsit o sumă de plată sensibil mai mare decât în anii precedenți. Creșterea are o cauză legislativă reală, dar nu orice sumă dintr-o decizie de impunere este corectă doar pentru că legea s-a schimbat. Recalcularea în masă a mii de rapoarte fiscale, sub presiunea unor termene scurte, produce inevitabil erori: suprafețe preluate greșit, clădiri încadrate în altă categorie, scutiri ignorate, cote aplicate după alt tabel decât cel aprobat de consiliul local.
Articolul de față răspunde la o întrebare practică: ce faci, concret, cu decizia de impunere pe care o consideri greșită: ce termen ai, unde depui contestația, ce trebuie să conțină, ce se întâmplă cu plata între timp și cum ajungi în instanță dacă primăria îți respinge cererea. Accentul cade pe actul individual pe care l-ai primit, nu pe hotărârea consiliului local care a stabilit nivelul impozitelor; diferența dintre cele două este, cum vom vedea, decisivă.
1. De ce contează subiectul în 2026: ce s-a schimbat și ce urmează
Legea nr. 239/2025 și recalcularea impozitului pe clădiri
Legea nr. 239/2025 privind stabilirea unor măsuri de redresare și eficientizare a resurselor publice, publicată în Monitorul Oficial nr. 1160 din 15 decembrie 2025, a modificat substanțial Titlul IX „Impozite și taxe locale” din Codul fiscal (Legea nr. 227/2015). Pentru clădirile rezidențiale ale persoanelor fizice, efectele cele mai vizibile sunt:
- Majorarea valorilor impozabile pe metru pătrat. Pentru clădirea cu cadre din beton armat sau pereți din cărămidă arsă, cu instalații, valoarea impozabilă din art. 457 alin. (2) a ajuns la 2.677 lei/mp pentru anul 2026. Comunicările publice indică o creștere de aproximativ 79,6% față de valoarea indexată aplicată în 2025 (1.492 lei/mp).
- Eliminarea, apoi reintroducerea parțială, a reducerilor în funcție de vechimea clădirii. Legea nr. 239/2025 a abrogat alineatele (7)-(9) ale art. 457. Până în 2025, valoarea impozabilă se reducea cu 50% pentru clădirile mai vechi de 100 de ani, cu 30% pentru cele între 50 și 100 de ani și cu 10% pentru cele între 30 și 50 de ani. A dispărut și reducerea coeficientului de corecție pentru apartamentele din blocurile cu mai mult de 3 niveluri și 8 apartamente. Prin OUG nr. 9/2026 (Monitorul Oficial nr. 157 din 27 februarie 2026), aplicabilă pentru întregul an fiscal 2026, reducerea a fost reintrodusă parțial: 15% pentru clădirile cu o vechime între 50 și 100 de ani inclusiv și 25% pentru cele de peste 100 de ani (art. 457 alin. (61)). Sumele plătite în plus se regularizează, prin compensare sau restituire (art. IX din ordonanță).
- Plafonarea „în jos” a cotei. Noul art. 457 alin. (11) prevede că cota stabilită de consiliul local nu poate fi mai mică decât cea stabilită pentru 2025 (pentru clădirile nerezidențiale ale persoanelor fizice, art. 458 alin. (2)).
- Restrângerea scutirilor și reducerilor. Legea nr. 239/2025 a eliminat mai multe scutiri sau le-a transformat în facilități pe care consiliul local le poate acorda (art. 456 alin. (2)). O parte au fost reintroduse pe parcursul anului 2026: de exemplu, OUG nr. 9/2026 a prevăzut reducerea impozitului cu 50%, respectiv 25%, pentru clădirea de domiciliu a persoanelor cu handicap grav sau accentuat (art. 456 alin. (25)-(28)). Scutirile și reducerile se acordă, în multe cazuri, numai pe baza documentelor justificative depuse la organul fiscal local.
În forma inițială a Legii nr. 239/2025, eliminarea reducerii de vechime a egalizat sarcina fiscală indiferent de anul construcției. Cu alte cuvinte, proprietarii de clădiri vechi au resimțit cea mai mare creștere procentuală, iar reducerea reintrodusă în februarie 2026 a atenuat doar o parte din efect. Pentru aceste clădiri, anul terminării înscris în evidența fiscală contează din nou și merită verificat.
Pentru clădirile rezidențiale deținute de persoane juridice, abrogarea regimului de cotă redusă, programată inițial pentru 2026, a fost amânată cu un an prin OUG nr. 78/2025 (Monitorul Oficial nr. 1172 din 17 decembrie 2025). Este un detaliu care contează pentru firmele care dețin apartamente: o decizie care aplică, pentru 2026, regimul nerezidențial unei locuințe deținute de o societate poate fi pusă în discuție tocmai pe acest temei.
Valoarea de piață din 2027: ce știm la data scrierii
Trecerea la impozitarea clădirilor pe baza valorii de piață a fost asumată prin Planul Național de Redresare și Reziliență și anunțată pentru 1 ianuarie 2027. La 19 octombrie 2026, ministrul finanțelor a declarat public că impozitarea proprietății la valoarea de piață nu se va aplica în 2027, după renegocierea angajamentului din PNRR cu Comisia Europeană, urmând ca tratamentul fiscal pentru 2027 să fie stabilit odată cu bugetul. La data de referință a acestui articol nu am identificat un act normativ publicat care să consacre noul calendar; informația are, deocamdată, statutul unei poziții guvernamentale.
Pentru contribuabil, concluzia practică este alta decât calendarul reformei: fiecare an fiscal produce un nou act de impunere, cu propriul termen de contestare. O eroare de bază (suprafață, încadrare, structură) necontestată în 2026 se va transmite, cel mai probabil, și în decizia pentru 2027, iar la trecerea la un sistem bazat pe valoarea de piață datele de identificare ale clădirii vor rămâne esențiale. Corectarea lor acum are, așadar, o valoare care depășește suma în discuție pentru anul curent.
2. Două acte, două căi: hotărârea consiliului local și decizia ta de impunere
Prima întrebare pe care o punem oricărui client care ne aduce o decizie de impunere este: ce anume consideri greșit? Răspunsul determină calea procedurală.
| Criteriu | Hotărârea consiliului local (HCL) | Decizia de impunere |
|---|---|---|
| Natura actului | Act administrativ cu caracter normativ: stabilește cotele, zonele, bonificația, taxele speciale pentru toți contribuabilii | Act administrativ fiscal individual: stabilește impozitul tău, pentru bunurile tale, pe un an fiscal |
| Ce critici vizează | Cota aleasă, încadrarea pe zone, nelegalitatea unei taxe speciale, vicii de adoptare | Suprafața, categoria clădirii, structura, coeficienții aplicați ție, scutirile, perioada, calculul |
| Calea | Acțiune în anulare la instanța de contencios administrativ, fără procedură fiscală prealabilă | Contestație administrativă la organul fiscal local, apoi acțiune în instanță |
| Termen | Actele normative pot fi atacate oricând (art. 11 alin. (4) Legea nr. 554/2004) | 45 de zile de la comunicare, sub sancțiunea decăderii (art. 270 alin. (1) C. proc. fisc.) |
Capcana excepției de nelegalitate
Mulți contribuabili încearcă să conteste decizia individuală susținând că hotărârea consiliului local pe care se sprijină este nelegală. Această strategie are o limită de text: în forma în vigoare, art. 4 alin. (1) din Legea contenciosului administrativ nr. 554/2004 permite cercetarea pe cale de excepție a legalității unui act administrativ cu caracter individual, iar art. 4 alin. (4) prevede expres că actele administrative cu caracter normativ nu pot forma obiect al excepției de nelegalitate. Hotărârea consiliului local care stabilește impozitele și taxele este un act cu caracter normativ, astfel că nelegalitatea ei nu poate fi obținută pe calea excepției ridicate în procesul privind decizia de impunere.
Consecința practică: dacă problema ta este chiar hotărârea consiliului local, aceasta trebuie atacată printr-o acțiune directă în anulare. Instanțele admit astfel de acțiuni atunci când hotărârea depășește cadrul legal. De exemplu, Curtea de Apel Oradea, prin Decizia nr. 306/CA/2026-R din 8 mai 2026 (dosar nr. 4172/111/CA/2023*), a anulat în parte o hotărâre a unui consiliu local care instituise o taxă specială fără ca serviciul public corespunzător să fi fost înființat în prealabil, reținând că art. 484 din Codul fiscal și art. 30 din Legea nr. 273/2006 presupun existența serviciului public pe care taxa îl finanțează.
Cele două căi nu se exclud. Dacă ai critici atât împotriva hotărârii consiliului local, cât și împotriva calculului tău individual, contestația împotriva deciziei de impunere trebuie depusă oricum în cele 45 de zile. Acțiunea împotriva hotărârii consiliului nu oprește curgerea acestui termen, iar o decizie de impunere necontestată devine definitivă în sistemul căilor administrative de atac.
3. Ce act ai primit, de fapt? Identificarea corectă decide calea de atac
Primăriile comunică mai multe tipuri de documente, iar denumirea de pe antet nu este întotdeauna lămuritoare. Calificarea corectă a actului este primul pas, pentru că fiecare categorie are propriul regim.
| Documentul primit | Ce este | Cum se atacă și în ce termen |
|---|---|---|
| Decizia de impunere (inclusiv decizia de impunere din oficiu sau emisă după o inspecție fiscală) | Act administrativ fiscal prin care se stabilește impozitul datorat | Contestație la organul fiscal emitent, 45 de zile de la comunicare (3 luni dacă lipsesc mențiunile privind calea de atac) |
| Decizia privind obligațiile fiscale accesorii | Act prin care se calculează majorările de întârziere | Tot prin contestație, în 45 de zile; criticile vizează de regulă suma de bază, perioada sau stingerea anterioară a datoriei |
| Înștiințarea de plată / extrasul de rol | Informare privind sumele din evidența fiscală, emisă de multe primării anual | Dacă nu stabilește o obligație nouă, nu este, de regulă, act contestabil distinct; verifică dacă impozitul a fost stabilit printr-o decizie anterioară necontestată |
| Somația și titlul executoriu | Acte prin care începe executarea silită | Contestație la executare (art. 260 C. proc. fisc.), în termenul de 15 zile prevăzut de art. 261 alin. (1), la instanța judecătorească |
| Răspunsul la o cerere (de scutire, de restituire, de corectare) | Act administrativ fiscal prin care organul se pronunță asupra cererii tale | Contestație, în 45 de zile; tăcerea organului fiscal se atacă potrivit Legii nr. 554/2004 (art. 268 alin. (2) C. proc. fisc.) |
Persoanele juridice se află într-o situație diferită: pentru o parte din impozitele locale, obligația rezultă din declarația depusă de contribuabil. Când suma rezultă din propria declarație, nu există un act al organului fiscal care să poată fi contestat; corectarea se face prin declarație rectificativă și, după caz, prin cerere de restituire. Contestația devine disponibilă atunci când organul fiscal emite el însuși un act: o decizie de impunere din oficiu, o decizie emisă după inspecția fiscală sau un refuz de a accepta corecția.
Un exemplu util pentru firme privește valoarea impozabilă a clădirilor nerezidențiale. Problema dacă, după ce impozitul a fost stabilit pe baza valorii din actul de dobândire, contribuabilul mai poate depune un raport de evaluare pentru același an fiscal a fost dusă la Înalta Curte de Casație și Justiție printr-un recurs în interesul legii. Prin Decizia nr. 24 din 9 decembrie 2024 (Monitorul Oficial nr. 152 din 20 februarie 2025), Înalta Curte a respins recursul în interesul legii ca inadmisibil, constatând că nu exista practică judiciară divergentă. Decizia nu tranșează fondul problemei și nu poate fi invocată ca dezlegare obligatorie în favoarea vreuneia dintre soluții; argumentația trebuie construită pe textul art. 460 din Codul fiscal și pe practica instanțelor.
4. Termenul de 45 de zile: de când curge și cum îl calculezi
Regula și excepția
Contestația se depune în termen de 45 de zile de la data comunicării actului administrativ fiscal, sub sancțiunea decăderii (art. 270 alin. (1) din Codul de procedură fiscală, Legea nr. 207/2015). Termenul este de decădere: odată depășit, dreptul de a contesta pe cale administrativă se stinge, iar contestația va fi respinsă ca tardivă fără analiza argumentelor de fond. Codul obligă organul de soluționare să se pronunțe mai întâi asupra excepțiilor de procedură, iar dacă acestea se admit, fondul nu se mai analizează (art. 276 alin. (6)).
Excepția importantă este cea de la art. 270 alin. (4): dacă actul nu cuprinde mențiunile prevăzute de art. 46 alin. (2) lit. i) (posibilitatea de a fi contestat, termenul de depunere a contestației și organul fiscal la care se depune), contestația poate fi depusă în termen de 3 luni de la comunicare. Merită verificat de fiecare dată finalul deciziei: în practică, unele formulare tipizate omit organul competent sau indică un termen greșit.
Momentul comunicării
Termenul nu curge de la data emiterii deciziei, ci de la data comunicării. Codul de procedură fiscală (art. 47) prevede mai multe modalități, iar fiecare are propriul moment al comunicării:
| Modalitatea de comunicare | Când se consideră comunicat actul |
|---|---|
| Prin poștă, cu confirmare de primire, la domiciliul fiscal | La data semnării confirmării de primire |
| Prin remiterea directă, sub semnătură, de către funcționarul organului fiscal | La data semnării de primire |
| Prin mijloace electronice de transmitere la distanță, când actul a fost emis electronic | La data punerii actului la dispoziția contribuabilului |
| Prin înștiințare afișată pe ușa destinatarului care refuză primirea | La data afișării înștiințării |
| Prin înștiințare afișată, când destinatarul nu este găsit | La expirarea a 15 zile de la afișare, dacă destinatarul nu se prezintă la sediul organului fiscal |
| Prin publicitate (anunț afișat la sediul organului fiscal și pe pagina de internet a autorității), când comunicarea prin poștă nu a fost posibilă | La 15 zile de la data afișării anunțului |
Comunicarea prin publicitate este, în materia impozitelor locale, sursa celor mai multe surprize: proprietarul care locuiește în altă localitate decât cea în care are imobilul poate afla de decizie abia la somație. În aceste cazuri, prima verificare este dacă organul fiscal a încercat efectiv comunicarea prin poștă la domiciliul fiscal corect înainte de a recurge la publicitate. Sarcina de a dovedi comunicarea legală aparține organului fiscal, iar o comunicare viciată înseamnă că termenul de contestare nu a început să curgă.
Calculul concret
Pentru calculul termenelor, art. 75 din Codul de procedură fiscală trimite la Codul de procedură civilă. Potrivit art. 181 C. proc. civ., la termenele pe zile nu se socotesc nici ziua de la care începe să curgă termenul, nici ziua în care se împlinește, iar termenul care se sfârșește într-o zi nelucrătoare se prelungește până la sfârșitul primei zile lucrătoare următoare.
Exemplu de calcul. Decizia de impunere este primită prin poștă, cu confirmare de primire semnată la 2 februarie 2026. Ziua comunicării nu se socotește; cele 45 de zile se numără de la 3 februarie. Calculul pe zile libere conduce la data-limită de 20 martie 2026 (vineri), zi în care contestația trebuie depusă la registratura organului fiscal sau expediată prin poștă. Recomandarea practică: nu calcula până la ultima zi. Depune contestația cu cel puțin câteva zile înainte, la registratura organului emitent, și păstrează exemplarul cu număr de înregistrare. Dacă o trimiți prin poștă, folosește scrisoarea recomandată cu confirmare de primire și păstrează recipisa poștală.
Unde se depune
Contestația se depune la organul fiscal emitent al deciziei și nu este supusă taxelor de timbru extrajudiciar (art. 269 alin. (4)). Dacă a fost depusă greșit la alt organ, acesta are obligația să o înainteze organului emitent în cel mult 5 zile de la primire (art. 270 alin. (2)). Textul te protejează parțial, dar nu elimină discuțiile despre data la care contestația se consideră depusă; soluția prudentă este depunerea directă la emitent.
5. Cine soluționează contestația și cum decurge procedura
Spre deosebire de contestațiile împotriva actelor ANAF, care merg la o structură specializată distinctă de cea care a emis actul, în materia impozitelor locale regula este că contestațiile formulate împotriva actelor administrative fiscale emise de organele fiscale locale se soluționează chiar de aceste organe fiscale (art. 272 alin. (4)). Practic, aceeași direcție de impozite și taxe locale care a calculat impozitul îți analizează și contestația. Procedura contestației împotriva actelor ANAF este explicată în articolul despre contestația împotriva deciziei de impunere.
Această realitate trebuie asumată strategic. Contestația administrativă rămâne obligatorie și utilă (multe erori materiale se corectează chiar în această etapă, fără proces), dar ea trebuie redactată gândind deja la judecătorul care o va citi dacă primăria o respinge. Faptele afirmate trebuie dovedite cu înscrisuri atașate, argumentele de drept trebuie formulate complet, iar sumele contestate trebuie individualizate.
Drepturile procedurale pe care puțini contribuabili le folosesc
- Audierea. Contestatorul poate solicita susținerea orală a contestației, în termen de 30 de zile de la înregistrarea ei, sub sancțiunea decăderii (art. 276 alin. (5)). Organul fiscal trebuie să stabilească o dată și să asigure accesul la documentele relevante. Pentru dosarele cu probleme tehnice (suprafețe, structură, regim juridic), o discuție față în față cu inspectorul rezolvă adesea mai mult decât un schimb de adrese.
- Suspendarea procedurii la cerere. La cererea contestatorului, organul de soluționare suspendă procedura pentru o perioadă de cel mult 6 luni; cererea se poate formula o singură dată (art. 277 alin. (2)). Instrumentul este util atunci când ai nevoie de timp pentru a obține un document esențial (o intabulare, un releveu, o adeverință de la cadastru).
- Suspendarea pentru o chestiune prejudicială. Organul de soluționare poate suspenda procedura dacă soluția depinde de existența sau inexistența unui drept care face obiectul altei judecăți (art. 277 alin. (1) lit. b)), de exemplu un litigiu privind proprietatea clădirii.
Soluțiile posibile
Potrivit art. 279, contestația poate fi admisă, total sau parțial, ori respinsă. În caz de admitere, actul atacat se anulează total sau parțial. Există și o a treia soluție, frecventă în practică: desființarea actului atunci când, din analiza documentelor din dosar și a susținerilor părților, nu se poate determina situația de fapt (art. 279 alin. (3)). În acest caz se emite un nou act, care trebuie să respecte strict considerentele deciziei de soluționare, iar desființarea pentru același tip de impozit și aceeași perioadă poate fi dispusă o singură dată. Organul de soluționare poate constata și nulitatea actului atacat (art. 279 alin. (6)).
Codul de procedură fiscală consacră, ca principiu, faptul că prin soluționarea contestației nu se poate crea o situație mai grea contestatorului în propria cale de atac (art. 276 alin. (3)). Contestația nu poate deveni, așadar, o ocazie pentru organul fiscal de a majora impozitul stabilit inițial.
6. Ce trebuie să cuprindă contestația
Art. 269 alin. (1) cere ca contestația să fie formulată în scris și să cuprindă: datele de identificare ale contestatorului, obiectul contestației, motivele de fapt și de drept, dovezile pe care se întemeiază și semnătura contestatorului sau a împuternicitului.
Suma contestată, individualizată
Când contestația privește sume, contestatorul trebuie să indice cuantumul total contestat, individualizat pe categorii de impozite și accesorii (art. 269 alin. (3)). În lipsă, organul fiscal îți cere în scris, în 5 zile, să precizezi suma, iar dacă nu răspunzi, se consideră contestat întregul act. Precizarea are două consecințe practice: delimitează obiectul litigiului și, mai ales, îți arată ție dacă miza justifică etapa judiciară. Baza de impozitare și impozitul stabilit prin decizie se contestă împreună (art. 268 alin. (3)).
Motivele care funcționează în 2026
În practică, argumentele care pot fi susținute sunt rareori „impozitul e prea mare”. Sunt, aproape întotdeauna, argumente de fapt dovedite cu înscrisuri, puse în legătură cu textul exact al Codului fiscal. O listă de verificare utilă:
- Suprafața. Valoarea impozabilă se raportează la suprafața construită desfășurată (art. 457 alin. (2) și (4)). Când dimensiunile exterioare nu pot fi măsurate efectiv, se folosește suprafața utilă înmulțită cu un coeficient de transformare de 1,4 (art. 457 alin. (5)). Compară cifra din decizie cu extrasul de carte funciară, cu releveul și cu actul de dobândire. Erorile de preluare (suprafața terenului în loc de cea a clădirii, dublarea unor anexe) sunt frecvente.
- Încadrarea rezidențial / nerezidențial / mixt. Cota legală pentru clădirile nerezidențiale ale persoanelor fizice (0,2-1,3%) este mult mai mare decât cea pentru clădirile rezidențiale (0,08-0,2%) (art. 457 alin. (1) și art. 458 alin. (1)). Un spațiu încadrat greșit ca nerezidențial produce o diferență semnificativă; de exemplu, dacă la adresă este înregistrat un domiciliu fiscal la care nu se desfășoară nicio activitate economică, impozitul se calculează ca pentru o clădire rezidențială (art. 459 alin. (2)).
- Structura constructivă și instalațiile. Tabelul din art. 457 distinge între clădirile din beton armat sau cărămidă arsă și cele din lemn, piatră naturală sau cărămidă nearsă, precum și între clădirile cu și fără instalații de apă, canalizare, electrice și încălzire. Pentru clădirile cu cadre din beton armat sau din cărămidă arsă, diferența dintre cele două coloane este de aproximativ 40% (2.677 față de 1.606 lei/mp). Din 2026 contează din nou și anul terminării clădirii: o clădire cu vechime de peste 50 de ani căreia nu i s-a aplicat reducerea de 15% sau 25% (art. 457 alin. (61)) este un motiv de contestare.
- Zona și rangul localității. Coeficientul de corecție depinde de zona stabilită prin hotărârea consiliului local și de rangul localității (art. 457 alin. (6)). O adresă încadrată într-o zonă superioară celei din hotărârea consiliului local este un motiv de contestare a deciziei individuale, nu a hotărârii.
- Cota aplicată. Cota din decizie trebuie să corespundă celei aprobate prin hotărârea consiliului local pentru anul fiscal respectiv. Verifică anexa hotărârii publicată pe site-ul primăriei.
- Scutirile și reducerile care au rămas în vigoare. După Legea nr. 239/2025, unele scutiri au dispărut, dar altele au rămas în art. 456 din Codul fiscal, iar unele reduceri pot fi acordate în continuare prin hotărâre a consiliului local. Nu presupune că scutirea ta a dispărut doar pentru că primăria nu a mai aplicat-o. Contestația trebuie să arate textul legal sau prevederea din hotărâre și dovada depunerii documentelor justificative în termen.
- Perioada. Impozitul pe clădiri se datorează pentru întregul an fiscal de persoana care era proprietar la 31 decembrie a anului anterior, iar clădirea dobândită în cursul anului se impozitează de la 1 ianuarie a anului următor (art. 461 alin. (1), (2) și (5)). Verifică dacă ți s-a calculat impozit pentru un an în care nu aveai această calitate sau pentru o clădire deja demolată ori dezmembrată.
- Titularul obligației. În proprietate comună, fiecare proprietar datorează impozitul pentru partea din clădire aflată în proprietatea sa, iar dacă părțile nu se pot stabili, în părți egale (art. 455 alin. (6)). Deciziile emise integral pe numele unui singur coproprietar trebuie verificate.
- Viciile actului. Decizia trebuie să cuprindă elementele obligatorii ale actului administrativ fiscal (art. 46), inclusiv motivarea în fapt și în drept. Lipsa unor elemente esențiale poate atrage nulitatea actului (art. 49), iar lipsa mențiunilor privind calea de atac prelungește termenul la 3 luni.
Dosarul de probe
Fiecare afirmație de fapt din contestație trebuie să aibă un înscris corespondent. Setul minim: actul de proprietate; extrasul de carte funciară pentru informare, actualizat; documentația cadastrală sau releveul; autorizația de construire și procesul-verbal de recepție, pentru construcțiile noi; documentele care atestă dreptul la scutire; corespondența anterioară cu primăria. Fotografiile și declarațiile pe proprie răspundere sunt utile, dar nu înlocuiesc înscrisurile oficiale.
7. Plata impozitului în timpul contestației
Contestația nu suspendă executarea actului administrativ fiscal (art. 278 alin. (1)). Cu alte cuvinte, impozitul stabilit prin decizie rămâne scadent la termenele legale (în cazul impozitului pe clădiri, în două rate egale, până la 31 martie și 30 septembrie, art. 462 alin. (1) din Codul fiscal), iar neplata atrage majorări de întârziere și, în final, executare silită.
Suspendarea executării pe cale judiciară
Contestatorul poate cere instanței de contencios administrativ suspendarea executării actului, potrivit Legii nr. 554/2004, iar Codul de procedură fiscală condiționează această suspendare de constituirea unei cauțiuni, calculată în trepte în funcție de suma în litigiu (art. 278 alin. (2)). Dacă instanța dispune suspendarea, efectele actului sunt suspendate în întregime (art. 278 alin. (3)); pentru creanțele bugetelor locale se datorează totuși, pe perioada suspendării, majorări de întârziere de 0,5% pe lună (art. 278 alin. (4)). Suspendarea dispusă pe durata procedurii administrative încetează de drept dacă acțiunea în anulare nu este introdusă în 60 de zile de la comunicarea deciziei de soluționare a contestației (art. 278 alin. (5)).
Plătești și contești, sau ceri suspendarea?
Pentru o locuință obișnuită, suma în litigiu este rareori suficient de mare pentru a justifica o cerere de suspendare cu cauțiune. În majoritatea cazurilor, soluția rațională este: plătești până la 31 martie, beneficiind de bonificația stabilită prin hotărârea consiliului local (de până la 10%, potrivit art. 462 alin. (2) din Codul fiscal), și contești în paralel. Plata nu te împiedică să contești, iar dacă decizia este anulată, diferența se restituie.
Pentru sumele de restituit de la bugetul local, inclusiv cele plătite în baza unui act administrativ fiscal anulat ulterior, Codul de procedură fiscală acordă contribuabilului majorări de întârziere de 1% pe lună sau fracțiune de lună (art. 183 alin. (4), raportat la art. 182). Nivelul de 0,02% pe zi din art. 174 privește creanțele administrate de organul fiscal central, nu impozitele locale.
Pentru firme sau pentru portofolii imobiliare, unde diferențele pot fi de ordinul zecilor sau sutelor de mii de lei, calculul se schimbă: costul cauțiunii și al imobilizării sumei trebuie comparat cu riscul executării silite (popriri pe conturi, refuzul certificatului de atestare fiscală necesar în licitații sau tranzacții). Aici suspendarea devine un instrument real, nu teoretic.
8. Etapa judiciară: când și unde ajungi în instanță
După decizia de soluționare
Decizia prin care organul fiscal local soluționează contestația poate fi atacată la instanța de contencios administrativ competentă (art. 281 alin. (2) din Codul de procedură fiscală). Acțiunea se introduce în termenul general de 6 luni prevăzut de art. 11 alin. (1) din Legea nr. 554/2004, calculat de la comunicarea deciziei de soluționare. Termenul de 6 luni este unul de prescripție (art. 11 alin. (5)).
Competența materială aparține tribunalului, secția de contencios administrativ și fiscal: art. 10 alin. (1) din Legea nr. 554/2004 atribuie tribunalelor litigiile privind actele administrative emise de autoritățile publice locale. Teritorial, reclamantul persoană fizică sau juridică de drept privat se adresează exclusiv instanței de la domiciliul sau sediul său (art. 10 alin. (3)).
Obiectul acțiunii este, de regulă, dublu: anularea deciziei de soluționare a contestației și anularea, totală sau parțială, a deciziei de impunere, cu obligarea organului fiscal la restituirea sumelor plătite și a majorărilor de întârziere cuvenite. Cererea de anulare a actului se taxează, în principiu, potrivit art. 16 lit. a) din OUG nr. 80/2013 privind taxele judiciare de timbru (50 de lei); încadrarea trebuie verificată la data depunerii, întrucât instanțele pot aprecia diferit caracterul patrimonial al capetelor accesorii de cerere.
Când primăria nu răspunde
Dacă organul fiscal local nu soluționează contestația în termen de 6 luni de la data depunerii, contestatorul se poate adresa direct instanței de contencios administrativ pentru anularea actului (art. 281 alin. (5)). La calculul celor 6 luni nu se iau în considerare perioadele prevăzute de art. 77 alin. (2) și nici perioadele de suspendare a procedurii prevăzute de art. 277. Procedura administrativă se încheie odată cu înștiințarea organului de soluționare despre introducerea acțiunii (art. 281 alin. (6)).
Codul conține și o garanție importantă pentru contribuabilul a cărui contestație a fost respinsă pe o excepție, fără analiza fondului: dacă instanța constată că respingerea a fost nelegală sau netemeinică, este obligată să se pronunțe și asupra fondului cauzei (art. 281 alin. (7)). Dosarul nu se întoarce la primărie pentru o nouă rundă administrativă.
Ce se judecă și ce nu
Instanța verifică legalitatea și temeinicia actului de impunere. Ea nu poate stabili o altă cotă decât cea din hotărârea consiliului local și nu poate cenzura, pe cale incidentală, hotărârea de consiliu (a se vedea secțiunea 2). Argumentele noi de fapt pot fi susținute în instanță, dar probele care nu au fost prezentate primăriei în contestație vor fi primite cu mai mult scepticism de judecător, iar organul fiscal va susține că nu a avut ocazia să le analizeze. Este încă un motiv pentru a construi dosarul complet de la prima etapă.
9. Dacă a început executarea silită
Executarea silită pentru impozite locale începe prin comunicarea somației, însoțită de titlul executoriu. Din acest moment, contribuabilul are la dispoziție o cale distinctă: contestația la executare, prevăzută de art. 260 din Codul de procedură fiscală, care se introduce la instanța judecătorească în termen de 15 zile, sub sancțiunea decăderii, de la data la care contestatorul a luat cunoștință de actul de executare (art. 261 alin. (1)).
Două precizări practice. Prima: contestația la executare nu este, ca regulă, calea potrivită pentru a rediscuta temeinicia unei decizii de impunere pentru care legea prevede contestația administrativă (titlul executoriu poate fi contestat pe această cale numai dacă nu există o altă procedură legală, art. 260 alin. (3)). Contribuabilul care a lăsat să expire termenul de 45 de zile va avea o poziție dificilă dacă încearcă să readucă în discuție, în fața judecătoriei, calculul impozitului. Ce se poate invoca eficient în această etapă sunt neregularitățile executării: lipsa comunicării valabile a actului de impunere, stingerea anterioară a datoriei prin plată sau compensare, prescripția dreptului de a cere executarea silită, executarea unor sume necuprinse în titlu.
A doua: cele două proceduri pot coexista. Dacă ai contestat în termen decizia de impunere și, între timp, ai primit somația, contestația administrativă nu te scutește de executare (a se vedea secțiunea 7). Fie plătești sub rezerva rezultatului contestației, fie ceri suspendarea pe cale judiciară, fie ataci actele de executare pentru propriile lor vicii.
10. Anii anteriori și restituirea sumelor plătite în plus
Descoperirea unei erori în decizia pentru 2026 ridică firesc întrebarea: dacă suprafața sau încadrarea au fost greșite și în anii anteriori, pot recupera sumele plătite în plus? Răspunsul are două paliere.
- Termenul de prescripție. Dreptul contribuabilului de a cere restituirea creanțelor fiscale se prescrie în 5 ani de la data de 1 ianuarie a anului următor celui în care a luat naștere dreptul la restituire (art. 219 din Codul de procedură fiscală).
- Obstacolul actelor definitive. Dacă impozitul pe anii anteriori a fost stabilit prin decizii de impunere care nu au fost contestate în termen, organul fiscal va opune caracterul definitiv al acestor acte. Restituirea devine posibilă, în principiu, numai dacă se demonstrează o eroare materială de calcul sau de preluare a datelor, care poate fi îndreptată la cerere ori din oficiu, ori dacă organul fiscal procedează el însuși la recalculare. Cererea trebuie formulată, iar un eventual refuz este, la rândul lui, un act care poate fi contestat.
Concluzia este pragmatică: corectarea datelor de bază în anul în care le descoperi are un efect pentru toți anii fiscali următori și deschide o discuție, mai dificilă, pentru anii trecuți. Amânarea nu aduce niciun avantaj.
11. Cum va răspunde organul fiscal: privirea din tabăra adversă
O contestație bine construită anticipează apărările primăriei. Iată obiecțiile pe care le întâlnim cel mai des și modul în care pot fi neutralizate:
| Apărarea organului fiscal | Cum o neutralizezi |
|---|---|
| Contestația este tardivă | Dovada datei comunicării (plicul, confirmarea de primire, data afișării); verificarea mențiunilor din decizie privind calea de atac (termen de 3 luni dacă lipsesc); verificarea legalității comunicării prin publicitate |
| Datele din evidența fiscală provin din declarația contribuabilului | Declarația anterioară nu împiedică corectarea datelor reale; se depune declarația de modificare și se anexează documentația cadastrală actuală |
| Cota și zona sunt stabilite prin hotărârea consiliului local, care este legală | Critica vizează aplicarea greșită a hotărârii în cazul tău, nu hotărârea însăși; se anexează anexa hotărârii și se arată concret neconcordanța |
| Scutirea nu se acordă, documentele nu au fost depuse la termen | Dovada depunerii (număr de înregistrare) sau argumentul că scutirea operează de drept, potrivit textului legal aplicabil |
| Contribuabilul invocă nelegalitatea hotărârii consiliului local pe cale de excepție | Nu se folosește această cale; pentru hotărârea de consiliu se introduce acțiune directă, separat |
| Suma contestată nu este individualizată | Contestația precizează de la început suma totală contestată, pe tipuri de impozite și accesorii (art. 269 alin. (3)) |
Exercițiul invers este la fel de important: dacă singurul tău argument este că impozitul a crescut mult față de anul trecut, iar calculul primăriei respectă legea și hotărârea consiliului local, contestația individuală nu are temei. În acest scenariu, alternativa realistă nu este litigiul, ci verificarea scutirilor și reducerilor aplicabile, a bonificației și, dacă hotărârea consiliului local are vicii, a acțiunii directe împotriva acesteia.
12. Calendarul complet, într-un singur tabel
| Etapa | Termenul | Temeiul |
|---|---|---|
| Contestația împotriva deciziei de impunere | 45 de zile de la comunicare, sub sancțiunea decăderii | art. 270 alin. (1) C. proc. fisc. |
| Contestația, dacă decizia nu indică calea de atac, termenul sau organul | 3 luni de la comunicare | art. 270 alin. (4) rap. la art. 46 alin. (2) lit. i) C. proc. fisc. |
| Comunicarea prin publicitate | Actul se consideră comunicat la 15 zile de la afișarea anunțului | art. 47 alin. (7) C. proc. fisc. |
| Cererea de audiere | 30 de zile de la înregistrarea contestației | art. 276 alin. (5) C. proc. fisc. |
| Suspendarea procedurii la cererea contestatorului | Cel mult 6 luni, o singură dată | art. 277 alin. (2) C. proc. fisc. |
| Plata impozitului pe clădiri | 31 martie și 30 septembrie | art. 462 alin. (1) Cod fiscal |
| Acțiunea directă în instanță dacă primăria nu soluționează contestația | După 6 luni de la depunerea contestației | art. 281 alin. (5) C. proc. fisc. |
| Acțiunea în anulare după decizia de soluționare | 6 luni de la comunicarea deciziei | art. 281 alin. (2) C. proc. fisc.; art. 11 alin. (1) Legea nr. 554/2004 |
| Menținerea suspendării obținute pe durata procedurii administrative | Acțiunea în anulare trebuie introdusă în 60 de zile de la comunicarea deciziei de soluționare | art. 278 alin. (5) C. proc. fisc. |
| Contestația la executare | 15 zile de la luarea la cunoștință de actul de executare | art. 260 și art. 261 alin. (1) C. proc. fisc. |
| Cererea de restituire | 5 ani de la 1 ianuarie a anului următor nașterii dreptului | art. 219 C. proc. fisc. |
| Acțiunea împotriva hotărârii consiliului local | Oricând (act normativ) | art. 11 alin. (4) Legea nr. 554/2004 |
13. Întrebări frecvente
Pot contesta decizia de impunere doar pentru că impozitul a crescut mult în 2026?
Nu, dacă creșterea rezultă din aplicarea corectă a Codului fiscal, în forma modificată în 2025-2026, și a hotărârii consiliului local. Contestația poate fi admisă atunci când decizia conține o eroare concretă: suprafață, încadrare, structură, vechime, zonă, cotă, scutire sau perioadă greșită.
În cât timp trebuie să contest decizia de impunere primită de la primărie?
În 45 de zile de la comunicare. Dacă decizia nu menționează că poate fi contestată, termenul și organul la care se depune contestația, termenul este de 3 luni.
Unde depun contestația?
La organul fiscal local care a emis decizia: direcția de impozite și taxe locale sau compartimentul de specialitate din primărie. Contestația nu se taxează.
Trebuie să plătesc impozitul până se soluționează contestația?
Da. Contestația nu suspendă plata. Poți plăti până la 31 martie pentru a beneficia de bonificație și să contești în paralel; dacă câștigi, diferența se restituie împreună cu majorările de întârziere prevăzute de lege. Suspendarea executării se poate cere instanței, cu cauțiune.
Ce fac dacă primăria nu îmi răspunde la contestație?
Dacă nu primești o decizie în 6 luni de la depunerea contestației, te poți adresa direct tribunalului de la domiciliul tău, secția de contencios administrativ și fiscal, cu o acțiune în anularea deciziei de impunere.
Pot invoca în proces că hotărârea consiliului local este nelegală?
Nu pe cale de excepție. Art. 4 din Legea nr. 554/2004 permite excepția de nelegalitate doar pentru actele administrative cu caracter individual (alin. (4) exclude expres actele normative). Hotărârea consiliului local se atacă printr-o acțiune separată, care poate fi introdusă oricând.
Am primit deja somația. Mai pot contesta?
Împotriva actelor de executare poți formula contestație la executare în 15 zile. Calculul impozitului se rediscută însă greu în această etapă dacă decizia de impunere nu a fost contestată în termen.
Se aplică impozitul la valoarea de piață din 2027?
Ministrul finanțelor a anunțat, în octombrie 2026, că impozitarea la valoarea de piață nu se va aplica din 2027. La data de 5 noiembrie 2026 nu am identificat un act normativ publicat care să stabilească noul calendar.
14. Concluzie
Decizia de impunere pentru impozitele locale este un act administrativ fiscal ca oricare altul: are un termen scurt de contestare, o procedură administrativă obligatorie și o cale judiciară bine definită. Diferența față de actele ANAF este că organul care a calculat impozitul îți soluționează și contestația, ceea ce face ca dosarul să trebuiască pregătit, de la bun început, pentru judecător.
În 2026, recalcularea generalizată impusă de Legea nr. 239/2025 a mărit atât miza, cât și probabilitatea erorilor. Merită verificată fiecare decizie, cu documentele de proprietate pe masă, înainte de expirarea celor 45 de zile. O corecție obținută acum se reflectă în toți anii fiscali următori, oricare ar fi calendarul final al trecerii la valoarea de piață.
SCA Zandomeni asistă persoane fizice și juridice în contestarea actelor administrative fiscale emise de organele fiscale locale și de ANAF, în acțiunile de contencios administrativ-fiscal și în contestațiile la executare silită. Pentru o analiză a deciziei dumneavoastră de impunere, ne puteți contacta prin datele de pe site.
Temei legal și surse
- Legea nr. 207/2015 privind Codul de procedură fiscală: art. 46, 47, 49, 75, 77, 182, 183, 219, 260, 261, 268-281.
- Legea nr. 227/2015 privind Codul fiscal: Titlul IX „Impozite și taxe locale”, în special art. 455-462 și art. 484.
- Legea nr. 239/2025 privind stabilirea unor măsuri de redresare și eficientizare a resurselor publice și pentru modificarea și completarea unor acte normative (M. Of. nr. 1160 din 15 decembrie 2025).
- OUG nr. 9/2026 (M. Of. nr. 157 din 27 februarie 2026): art. VII, IX și XIII.
- OUG nr. 78/2025 (M. Of. nr. 1172 din 17 decembrie 2025).
- Legea nr. 554/2004 a contenciosului administrativ: art. 4, 10, 11, 14, 15.
- OUG nr. 80/2013 privind taxele judiciare de timbru: art. 16.
- Codul de procedură civilă: art. 181.
- ÎCCJ, Completul RIL, Decizia nr. 24 din 9 decembrie 2024 (M. Of. nr. 152 din 20 februarie 2025): recurs în interesul legii respins ca inadmisibil.
- Curtea de Apel Oradea, Secția de contencios administrativ și fiscal, Decizia nr. 306/CA/2026-R din 8 mai 2026, dosar nr. 4172/111/CA/2023*.
Acest articol are caracter informativ și reflectă legislația și informațiile publice disponibile la 5 noiembrie 2026. El nu constituie consultanță juridică pentru un caz concret. Termenele și soluțiile depind de datele fiecărui dosar.