
Regula notificării, excepțiile de la art. 1523 Cod civil, raportul cu Legea nr. 72/2013 și consecințele pentru dobânzi, rezoluțiune, prescripție și cheltuielile de judecată
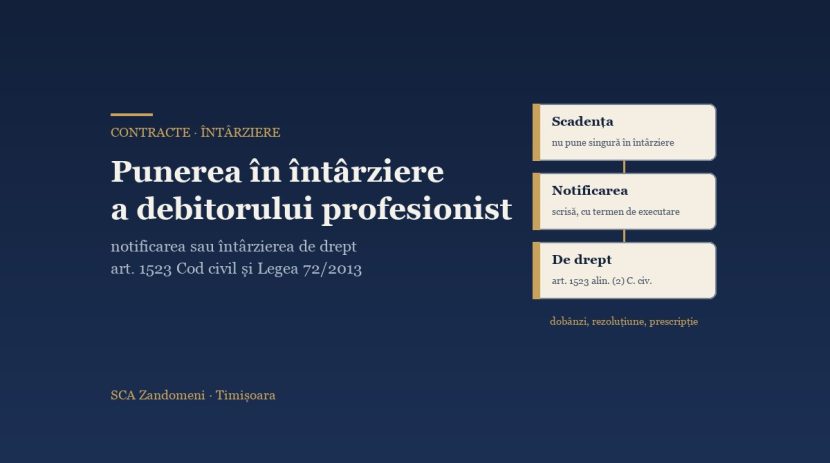
Pe scurt. Regula Codului civil este că simpla ajungere la scadență nu îl pune pe debitor în întârziere. Este nevoie de o notificare scrisă sau de cererea de chemare în judecată (art. 1521-1522 C. civ.). Excepția cu cea mai mare greutate în afaceri: debitorul care nu plătește o sumă de bani asumată în exercițiul activității unei întreprinderi se află de drept în întârziere (art. 1523 alin. (2) lit. d) C. civ.). Excepția privește numai obligațiile bănești. Pentru livrări, lucrări sau servicii, profesionistul debitor trebuie pus în întârziere, dacă nu operează o clauză ori o altă ipoteză legală de întârziere de drept. Pentru sumele de bani, dobânda moratorie curge oricum de la scadență (art. 1535 C. civ., art. 3 din Legea nr. 72/2013). Miza reală a întârzierii de drept este în altă parte: rezoluțiunea, cheltuielile de judecată și calendarul remediilor. Chiar și atunci când întârzierea operează de drept, notificarea rămâne un instrument util: întrerupe prescripția dacă este urmată de acțiune în 6 luni (art. 2540 C. civ.) și poate servi drept somație pentru ordonanța de plată (art. 1015 C. pr. civ.).
1. De ce contează momentul în care debitorul intră în întârziere
În raporturile dintre profesioniști, întârzierea la plată sau la livrare nu este o simplă constatare de fapt. Este o stare juridică, iar momentul în care începe hotărăște ce poate face creditorul și cât îl costă pe debitor. Factura neachitată la termen, utilajul nelivrat la data convenită sau lucrarea nefinalizată la termenul din grafic produc efecte diferite după cum debitorul se află sau nu, în sens juridic, „în întârziere”.
De acest moment depind cel puțin șase consecințe practice:
- accesul la remediile pentru neexecutare: executarea silită, rezoluțiunea sau rezilierea, reducerea prestației proprii. Art. 1516 alin. (2) C. civ. le condiționează expres de faptul că debitorul, fără justificare, nu își execută obligația și „se află în întârziere”;
- rezoluțiunea unilaterală prin simplă notificare: posibilă, între altele, atunci când debitorul se află de drept în întârziere (art. 1552 C. civ.);
- daunele moratorii pentru obligațiile nebănești: se calculează de la data la care debitorul este în întârziere (art. 1536 C. civ.);
- riscul cazului fortuit: de la data întârzierii, debitorul răspunde pentru orice pierdere cauzată de un caz fortuit, afară de situația în care evenimentul îl liberează chiar de executarea obligației (art. 1525 C. civ.);
- cheltuielile de judecată: debitorul care recunoaște pretențiile la primul termen scapă de cheltuieli numai dacă nu a fost pus în întârziere înainte de proces și nici nu se afla de drept în întârziere (art. 454 C. pr. civ., art. 1522 alin. (5) C. civ.);
- prescripția extinctivă: punerea în întârziere o întrerupe, cu condiția ca debitorul să fie chemat în judecată în termen de 6 luni (art. 2540 C. civ.).
În practică apar două erori simetrice. Creditorul pornește de la premisa că un profesionist este „întotdeauna” de drept în întârziere și sare peste notificare, deși obligația neexecutată nu este una de plată. Debitorul, la rândul său, crede că fără o notificare formală nu datorează nimic în plus, deși pentru o factură neplătită dobânda curge de la scadență. Articolul de față separă cele două planuri.
2. Regula: punerea în întârziere la cererea creditorului
2.1. Principiul: scadența nu ține loc de somație
Codul civil deschide secțiunea dedicată punerii în întârziere cu o normă de principiu:
„Punerea în întârziere a debitorului poate opera de drept sau la cererea creditorului.” (art. 1521 C. civ.)
Ordinea în care textele care urmează reglementează cele două moduri arată care este regula și care este excepția. Regula rămâne cea tradițională, exprimată prin adagiul dies non interpellat pro homine: termenul nu îl somează pe debitor în locul creditorului. Dacă nici legea, nici contractul nu prevăd altceva, creditorul trebuie să ceară executarea, iar debitorul intră în întârziere abia după această cerere.
Soluția se deosebește de cea din fostul Cod comercial, unde, pentru obligațiile comerciale, debitorul era de drept în întârziere de la exigibilitatea datoriei. Curtea de Apel Suceava a aplicat încă această regulă, ratione temporis, prin Decizia nr. 212 din 1 iulie 2016, reținând, pe temeiul art. 43 din Codul comercial, că, în cazul obligațiilor comerciale, debitorul este de drept în întârziere începând cu data exigibilității. Codul civil în vigoare a renunțat la distincția dintre actele civile și cele comerciale și a păstrat regimul favorabil creditorului numai pentru o categorie precisă: obligațiile de plată asumate în exercițiul activității unei întreprinderi. De aici vine riscul confuziei. Practicienii formați sub vechiul regim tind să extindă excepția la orice obligație a unui comerciant.
2.2. Cele două forme ale punerii în întârziere
Potrivit art. 1522 alin. (1) C. civ., creditorul îl poate pune pe debitor în întârziere fie printr-o notificare scrisă prin care îi cere executarea obligației, fie prin cererea de chemare în judecată. Ambele forme sunt valabile, dar nu sunt echivalente din punctul de vedere al costurilor procesuale, după cum vom vedea în secțiunea 6.
2.3. Comunicarea notificării
Dacă legea sau contractul nu prevăd altfel, notificarea se comunică prin executor judecătoresc sau prin orice alt mijloc care asigură dovada comunicării (art. 1522 alin. (2) C. civ.). Textul nu impune o formă solemnă. Impune însă o probă: creditorul trebuie să poată demonstra că notificarea a ajuns la debitor și ce anume cuprindea.
În ordinea descrescătoare a siguranței probatorii, mijloacele uzuale sunt:
- comunicarea prin executor judecătoresc, cea mai solidă, dar și cea mai costisitoare;
- scrisoarea recomandată cu conținut declarat și confirmare de primire, standardul practic, impus de altfel pentru somația din procedura ordonanței de plată;
- curierul cu confirmare de primire semnată și opis al documentelor;
- e-mailul, acceptabil dacă există dovada primirii (confirmare de citire, răspuns al debitorului, recunoaștere ulterioară) și, ideal, dacă adresa electronică a fost desemnată prin contract drept adresă pentru notificări.
Este util ca modalitatea de comunicare să fie stabilită chiar prin contract, cu adrese electronice desemnate, persoane de contact și o regulă privind momentul la care comunicarea se consideră primită. O asemenea clauză transformă o dispută probatorie incertă într-o simplă verificare.
2.4. Termenul de executare acordat prin notificare
Notificarea trebuie să acorde debitorului un termen de executare potrivit naturii obligației și împrejurărilor. Dacă notificarea nu stabilește un asemenea termen, debitorul poate executa într-un termen rezonabil, calculat de la data comunicării (art. 1522 alin. (3) C. civ.). Pentru plata unei sume de bani, câteva zile lucrătoare sunt, de regulă, suficiente. Pentru livrarea unui echipament fabricat la comandă sau pentru remedierea unor lucrări de construcții, un termen de câteva zile poate fi apreciat ca nerezonabil, iar debitorul va invoca tocmai acest viciu pentru a contesta efectele notificării.
Pe durata termenului acordat, creditorul își poate suspenda executarea propriei obligații și poate cere daune-interese, dar nu poate exercita celelalte drepturi prevăzute de art. 1516, dacă legea nu dispune altfel. Le poate exercita înainte de expirarea termenului numai dacă debitorul declară că nu va executa obligația în termenul stabilit. După expirarea termenului, dacă obligația rămâne neexecutată, toate remediile devin disponibile (art. 1522 alin. (4) C. civ.).
2.5. Cererea de chemare în judecată ca punere în întârziere
Dacă debitorul nu a fost pus anterior în întârziere, cererea de chemare în judecată produce acest efect. Debitorul are însă dreptul să execute obligația într-un termen rezonabil, calculat de la comunicarea cererii, iar dacă execută în acest termen, cheltuielile de judecată rămân în sarcina creditorului (art. 1522 alin. (5) C. civ.). Este o sancțiune procesuală a creditorului grăbit, care a sesizat instanța fără să-i fi dat debitorului ocazia să plătească.
2.6. Notificarea prematură și pluralitatea de debitori
Punerea în întârziere privește o obligație exigibilă. O notificare trimisă înainte de împlinirea termenului de executare nu îl poate pune pe debitor în întârziere pentru o obligație care nu era încă scadentă. Creditorul prudent reia demersul după scadență, chiar dacă a avertizat debitorul anterior. Avertismentul anterior păstrează valoare probatorie, de pildă pentru buna-credință a părților, dar nu produce efectul juridic al întârzierii.
Când există mai mulți debitori solidari, notificarea adresată unuia dintre ei produce efecte și față de ceilalți. Simetric, notificarea făcută de unul dintre creditorii solidari profită și celorlalți (art. 1526 C. civ.). Regula nu se aplică automat fideiusorului, a cărui obligație este accesorie și nu solidară, decât dacă s-a stipulat solidaritatea.
3. Excepția: întârzierea de drept (art. 1523 C. civ.)
3.1. Întârzierea de drept convențională
„Debitorul se află de drept în întârziere atunci când s-a stipulat că simpla împlinire a termenului stabilit pentru executare produce un asemenea efect.” (art. 1523 alin. (1) C. civ.)
Este cea mai la îndemână excepție, pentru că depinde exclusiv de redactarea contractului. O clauză clară, care se referă la toate obligațiile contractuale și nu doar la plata prețului, scoate din discuție întreaga problematică a notificării. Fără o astfel de clauză, contractele comerciale tipice, de furnizare, antrepriză sau prestări servicii, rămân supuse regulii notificării pentru obligațiile nebănești ale profesionistului.
3.2. Cazurile legale
Potrivit art. 1523 alin. (2) C. civ., debitorul se află de drept în întârziere în cazurile anume prevăzute de lege, precum și în cinci ipoteze generale. Le prezentăm sintetic, cu exemple din relațiile de afaceri:
| Ipoteza (art. 1523 alin. (2)) | Ce presupune | Exemplu din relațiile de afaceri |
|---|---|---|
| lit. a) termen util depășit / urgență | Obligația putea fi executată util doar într-un anumit timp, pe care debitorul l-a lăsat să treacă, ori nu a executat-o imediat deși exista urgență. | Livrarea mărfurilor de sezon pentru campania de sărbători; standul pentru un târg cu dată fixă. |
| lit. b) imposibilitate imputabilă / obligație de a nu face | Prin fapta sa, debitorul a făcut imposibilă executarea în natură ori a încălcat o obligație de a nu face. | Vânzarea către un terț a bunului promis; încălcarea clauzei de neconcurență sau de confidențialitate. |
| lit. c) refuz neechivoc / neexecutare repetată | Debitorul și-a manifestat neîndoielnic intenția de a nu executa sau, la obligațiile cu executare succesivă, refuză ori neglijează în mod repetat executarea. | E-mailul prin care furnizorul anunță că nu mai livrează; serviciul de mentenanță neprestat luni la rând. |
| lit. d) plata unei sume de bani în exercițiul unei întreprinderi | Neexecutarea obligației de a plăti o sumă de bani asumată în exercițiul activității unei întreprinderi. | Factura de marfă sau de servicii neachitată de o societate, un PFA sau un cabinet de profesie liberală. |
| lit. e) fapta ilicită extracontractuală | Obligația se naște din săvârșirea unei fapte ilicite extracontractuale. | Prejudiciul cauzat de un concurent prin concurență neloială; daunele produse de un accident. |
Expresia „în cazurile anume prevăzute de lege” trimite la norme speciale răspândite în Codul civil și în legi speciale. Pentru obligațiile bănești dintre profesioniști, cea mai importantă este Legea nr. 72/2013, analizată în secțiunea 5.
3.3. Moștenitorii debitorului
Dacă obligația devine scadentă după decesul debitorului, moștenitorii acestuia nu sunt în întârziere decât după trecerea a 15 zile de la notificarea lor de către creditor sau, după caz, de la notificarea curatorului desemnat potrivit art. 1136 C. civ. (art. 1523 alin. (3) C. civ.). Ipoteza are relevanță practică pentru creanțele împotriva persoanelor fizice autorizate, întreprinderilor individuale și titularilor de profesii liberale. Moartea titularului nu stinge datoria, dar suspendă automatismul întârzierii, chiar dacă obligația era una bănească, asumată în exercițiul întreprinderii.
3.4. Sarcina probei și limita libertății contractuale
„Cazurile în care debitorul se află de drept în întârziere trebuie dovedite de creditor. Orice declarație sau stipulație contrară se consideră nescrisă.” (art. 1523 alin. (4) C. civ.)
Textul trasează o distincție pe care redactorii de contracte o ratează frecvent. Părțile pot conveni că debitorul intră de drept în întârziere la scadență (alin. (1)). Nu pot însă conveni că creditorul este scutit de a dovedi că s-a produs situația de întârziere de drept. O clauză prin care debitorul „recunoaște anticipat” că se află în întârziere, fără ca creditorul să mai fie ținut să probeze ceva, se consideră nescrisă. Creditorul va dovedi, în concret, existența stipulației, împlinirea termenului și neexecutarea. Pentru lit. d) va dovedi și caracterul profesional al obligației de plată.
4. Debitorul profesionist și art. 1523 alin. (2) lit. d)
4.1. Textul și cele două condiții
Debitorul se află de drept în întârziere atunci când:
„nu a fost executată obligația de a plăti o sumă de bani, asumată în exercițiul activității unei întreprinderi” (art. 1523 alin. (2) lit. d) C. civ.)
Ipoteza presupune două condiții cumulative: (i) obligația neexecutată este una de plată a unei sume de bani; (ii) obligația a fost asumată în exercițiul activității unei întreprinderi. Ambele trebuie dovedite de creditor, potrivit art. 1523 alin. (4).
4.2. Prima condiție: obligația bănească
Intră aici prețul mărfurilor, tariful serviciilor, chiria, ratele dintr-un contract de leasing sau de credit, onorariile, avansurile datorate potrivit contractului și, în principiu, penalitățile stipulate ca sumă de bani. Nu intră obligațiile de a preda un bun, de a executa o lucrare, de a presta un serviciu, de a emite un document sau de a restitui un bun individual determinat. Pentru toate acestea, debitorul profesionist rămâne sub regula notificării, dacă nu operează o altă ipoteză din art. 1523.
Distincția are consecințe directe în contractele sinalagmatice. În același contract de furnizare, cumpărătorul profesionist care nu plătește este de drept în întârziere, în vreme ce vânzătorul profesionist care nu livrează nu este, dacă nu există o clauză sau o altă ipoteză legală. Regimul juridic al întârzierii nu este, așadar, simetric, deși ambele părți sunt profesioniști.
4.3. A doua condiție: „în exercițiul activității unei întreprinderi”
Noțiunea trimite la art. 3 C. civ. Sunt considerați profesioniști toți cei care exploatează o întreprindere, iar exploatarea unei întreprinderi înseamnă exercitarea sistematică, de către una sau mai multe persoane, a unei activități organizate care constă în producerea, administrarea ori înstrăinarea de bunuri sau în prestarea de servicii, indiferent dacă urmărește sau nu un scop lucrativ. Sfera este deci largă: societăți, persoane fizice autorizate, întreprinderi individuale și familiale, titulari de profesii liberale și chiar entități fără scop patrimonial, în măsura în care exploatează o întreprindere în sensul legii.
Contează calitatea debitorului și legătura obligației cu activitatea lui profesională, nu calitatea creditorului. Plata furnizorului de materii prime de către o fabrică intră în ipoteză. Plata unui serviciu de către un consumator nu intră, chiar dacă creditorul este o mare societate comercială. În raportul profesionist-consumator, art. 1523 alin. (2) lit. d) nu îl ajută pe creditorul profesionist. Pentru a deschide calea remediilor, el trebuie să-l pună în întârziere pe consumator, deși dobânda moratorie curge de la scadență în temeiul art. 1535 C. civ.
4.4. Zone gri care merită anticipate
Obligațiile de restituire. Textul vorbește despre o obligație de plată „asumată”, ceea ce sugerează o obligație voluntar contractată. Obligațiile de restituire născute din desființarea contractului sau din plata nedatorată izvorăsc din lege, nu dintr-un angajament al debitorului. Practica nu este unitară în privința momentului de la care debitorul unei astfel de obligații datorează dobânzi: într-o opinie, dobânda se datorează de la punerea în întârziere, prin notificare sau prin acțiune; în cealaltă, debitorul restituirii este de drept în întârziere. Când creanța este una de restituire, notificarea prealabilă rămâne soluția prudentă.
Fideiusorul persoană fizică. Administratorul sau asociatul care garantează personal datoria societății nu își asumă, de regulă, obligația în exercițiul propriei întreprinderi. Întârzierea de drept a societății debitoare nu se transmite, în principiu, automat fideiusorului, iar creditorul, inclusiv instituția de credit, are tot interesul să-l notifice distinct. Notificarea separată închide o apărare previzibilă privind momentul de la care fideiusorul datorează accesoriile.
Suma contestată. Întârzierea de drept presupune o obligație exigibilă și o scadență determinabilă. Când debitorul contestă serios existența sau cuantumul creanței, de pildă invocând recepția neefectuată, livrarea neconformă sau o factură necomunicată, discuția se mută pe terenul exigibilității. Lit. d) nu suplinește dovada scadenței. Pentru acest motiv, dosarul de recuperare trebuie să cuprindă de la început dovada comunicării facturii, procesul-verbal de recepție și corespondența privind eventualele obiecțiuni.
4.5. Ce nu acoperă lit. d): obligațiile în natură ale profesionistului
Cele mai multe litigii comerciale de valoare mare nu privesc o factură neplătită, ci o prestație neexecutată la termen: furnizorul de utilaje care întârzie livrarea, antreprenorul care depășește graficul, integratorul IT care nu predă modulul promis. În toate aceste cazuri, profesionistul debitor nu este de drept în întârziere numai pentru că este profesionist. Creditorul are la dispoziție trei căi:
- o clauză de întârziere de drept, în sensul art. 1523 alin. (1), care să privească expres și obligațiile nebănești;
- una dintre ipotezele de la lit. a)-c): termenul esențial sau urgența, imposibilitatea imputabilă, refuzul neechivoc ori neexecutarea repetată;
- notificarea de punere în întârziere, cu un termen rezonabil de executare (art. 1522).
Clauza penală moratorie ridică o dificultate suplimentară. Penalitățile pentru întârziere presupun, prin natura lor, ca debitorul să fie în întârziere. Practica nu este pe deplin unitară în privința obligațiilor de a face, iar unele instanțe au acordat penalitățile de la data stipulată în contract, fără a cere o notificare. Pentru a nu lăsa această chestiune la aprecierea instanței, este utilă fie stipularea expresă a întârzierii de drept pentru obligația sancționată prin clauza penală, fie notificarea imediat după scadență.
5. Obligațiile bănești: art. 1535 C. civ., Legea nr. 72/2013 și utilitatea reală a lit. d)
5.1. Dobânda curge de la scadență
Art. 1535 alin. (1) C. civ. prevede că, în cazul în care o sumă de bani nu este plătită la scadență, creditorul are dreptul la daune moratorii „de la scadență până în momentul plății”, în cuantumul convenit de părți sau, în lipsă, în cel prevăzut de lege, fără a trebui să dovedească vreun prejudiciu. Debitorul nu are dreptul să facă dovada că prejudiciul suferit de creditor ar fi mai mic.
Doctrina a observat că prin această normă principiul curgerii de drept a dobânzilor, aplicabil înainte numai în materie comercială, a fost extins la toate obligațiile bănești. O parte a doctrinei califică art. 1535 alin. (1) ca fiind el însuși un caz de întârziere de drept „anume prevăzut de lege”, în sensul art. 1523 alin. (2). Consecința practică este importantă: în privința dobânzii moratorii, calitatea de profesionist a debitorului contează mai puțin decât se crede. Fie că debitorul este o societate, fie că este un consumator, dobânda pentru o sumă neplătită curge de la scadență.
5.2. Regimul special al Legii nr. 72/2013
Legea nr. 72/2013 privind măsurile pentru combaterea întârzierii în executarea obligațiilor de plată a unor sume de bani rezultând din contracte încheiate între profesioniști și între aceștia și autorități contractante transpune Directiva 2011/7/UE. Potrivit art. 3 alin. (1), în raporturile dintre profesioniști, creanța constând în prețul bunurilor livrate sau tariful serviciilor prestate produce dobânzi penalizatoare dacă sunt îndeplinite două condiții: (a) creditorul, inclusiv subcontractanții acestuia, și-a îndeplinit obligațiile contractuale; (b) creditorul nu a primit suma datorată la scadență, cu excepția cazului în care întârzierea nu îi este imputabilă debitorului. Momentul este stabilit de alin. (2):
„Dobânda penalizatoare curge de la scadență până la momentul plății, în condițiile dispozițiilor art. 1.535 din Legea nr. 287/2009 privind Codul civil […]” (art. 3 alin. (2) din Legea nr. 72/2013)
Dacă termenul de plată nu a fost prevăzut în contract, art. 3 alin. (3) stabilește termene supletive de 30 de zile calendaristice, calculate, după caz, de la primirea facturii ori a unei cereri echivalente de plată sau de la recepția bunurilor ori prestarea serviciilor. Dacă părțile nu au stabilit nivelul dobânzii pentru plata cu întârziere, se aplică dobânda legală penalizatoare, care în raporturile dintre profesioniști este egală cu rata dobânzii de referință a Băncii Naționale a României plus 8 puncte procentuale (art. 3 alin. (21) din O.G. nr. 13/2011, introdus prin Legea nr. 72/2013). De reținut că Legea nr. 72/2013 definește profesionistul mai restrâns decât art. 3 C. civ.: persoana fizică sau juridică ce exploatează o întreprindere cu scop lucrativ (art. 2 pct. 2).
Legea mai conține trei reguli care întăresc poziția creditorului profesionist:
- termenul de plată convenit între profesioniști nu poate depăși, ca regulă, 60 de zile calendaristice. Un termen mai lung este valabil numai dacă clauza nu este abuzivă în sensul art. 12 din lege (art. 5 alin. (1) din Legea nr. 72/2013);
- suma fixă de 40 de euro, cu titlu de daune-interese suplimentare minimale, devine scadentă de la data la care curge dobânda penalizatoare (art. 10 alin. (2)), deci fără vreo notificare, cum prevede expres art. 6 alin. (2) din Directiva 2011/7/UE. Creditorul poate pretinde, pe lângă ea, daune-interese pentru cheltuielile făcute pentru recuperarea creanței (art. 9); potrivit directivei, despăgubirea pentru cheltuielile care depășesc suma fixă trebuie să fie rezonabilă (art. 6 alin. (3));
- practicile și clauzele vădit inechitabile față de creditor, privind termenul de plată, nivelul dobânzii sau despăgubirea pentru costurile de recuperare, sunt sancționate de lege.
5.3. Dimensiunea europeană: jurisprudența CJUE
Fiind o lege de transpunere, Legea nr. 72/2013 se interpretează în lumina Directivei 2011/7/UE și a jurisprudenței Curții de Justiție. Trei hotărâri sunt direct relevante pentru practica creditorilor:
- C-555/14, IOS Finance (16 februarie 2017): directiva nu împiedică renunțarea creditorului la dobânzile de întârziere și la despăgubirea pentru costurile de recuperare, dacă renunțarea este liber consimțită (în speță, renunțarea în schimbul plății imediate a sumei principale). Normele privind clauzele abuzive urmăresc să împiedice impunerea unei asemenea renunțări la momentul încheierii contractului;
- C-585/20, BFF Finance Iberia (20 octombrie 2022): suma fixă de 40 de euro se datorează pentru fiecare tranzacție comercială neplătită la scadență, atestată printr-o factură, chiar dacă facturile sunt cerute împreună, printr-o cerere unică. Cerința caracterului rezonabil privește numai despăgubirea pentru cheltuielile de recuperare care depășesc suma fixă;
- C-78/22, ALD Automotive (4 mai 2023): în contractele cu executare succesivă, despăgubirea forfetară se datorează pentru fiecare plată efectuată cu întârziere, nu o singură dată pentru întregul contract. Instanța națională nu o poate refuza sau reduce nici atunci când întârzierile privesc sume mici, chiar inferioare celor 40 de euro.
Pentru creditorul cu un portofoliu de facturi recurente, calculul cumulat al sumelor forfetare, pe fiecare scadență ratată, poate depăși dobânda propriu-zisă. Este un capăt de cerere adesea omis în acțiunile în pretenții, deși legea îl pune la îndemână fără vreo formalitate prealabilă.
5.4. Unde contează, de fapt, întârzierea de drept pentru obligațiile bănești
Dacă dobânda curge oricum de la scadență, care mai este utilitatea lit. d)? Răspunsul este că întârzierea de drept nu privește doar dobânda. Ea deschide imediat, fără o etapă intermediară, întreg arsenalul remediilor:
| Efect | Debitor profesionist (lit. d) | Debitor neprofesionist |
|---|---|---|
| Dobânda moratorie | De la scadență (art. 1535 C. civ.; art. 3 Legea nr. 72/2013) | De la scadență (art. 1535 C. civ.) |
| Remediile din art. 1516 (executare silită, rezoluțiune, reducere) | Disponibile imediat după scadență | Disponibile după notificare și expirarea termenului acordat |
| Rezoluțiunea unilaterală prin notificare (art. 1552) | Posibilă direct, debitorul fiind de drept în întârziere | Numai după expirarea termenului din punerea în întârziere sau dacă părțile au convenit |
| Cheltuielile de judecată la recunoaștere (art. 454 C. pr. civ.) | Datorate chiar dacă debitorul recunoaște la primul termen | Nu sunt datorate dacă debitorul nu a fost notificat și recunoaște la primul termen |
| Suma fixă de 40 de euro (art. 10 Legea nr. 72/2013) | Datorată fără notificare | Nu se aplică (legea privește raporturile cu profesioniști) |
6. Cheltuielile de judecată: capcana art. 454 C. pr. civ.
Art. 454 C. pr. civ., intitulat „Exonerarea pârâtului de la plată”, prevede:
„Pârâtul care a recunoscut, la primul termen de judecată la care părțile sunt legal citate, pretențiile reclamantului nu va putea fi obligat la plata cheltuielilor de judecată, cu excepția cazului în care, prealabil pornirii procesului, a fost pus în întârziere de către reclamant sau se afla de drept în întârziere. Dispozițiile art. 1.522 alin. (5) din Codul civil rămân aplicabile.” (art. 454 C. pr. civ.)
Norma preia soluția vechiului art. 275 din Codul de procedură civilă din 1865, care avea în vedere numai punerea în întârziere înainte de chemarea în judecată, și adaugă expres ipoteza debitorului aflat de drept în întârziere. Recunoașterea la primul termen nu îl exonerează, așadar, pe pârâtul care fusese pus în întârziere înainte de proces sau care se afla de drept în întârziere. Concret:
- pentru o factură neplătită de un profesionist, debitorul se află de drept în întârziere. Chiar dacă plătește sau recunoaște la primul termen, va suporta taxa judiciară de timbru și onorariul avocatului reclamantului, iar creditorul nu riscă nimic dacă a sesizat instanța fără notificare;
- pentru o obligație nebănească a profesionistului sau pentru o creanță împotriva unui consumator, lipsa notificării prealabile poate muta cheltuielile de judecată în sarcina creditorului. Pârâtul recunoaște la primul termen și invocă art. 454, iar dacă execută în termenul rezonabil calculat de la comunicarea cererii, se aplică și art. 1522 alin. (5) C. civ.
Pentru acest motiv, chiar și acolo unde punerea în întârziere nu este necesară pentru dreptul material, o notificare trimisă înainte de acțiune elimină orice discuție asupra cheltuielilor de judecată. Costul ei este neglijabil în raport cu riscul de a suporta propriile cheltuieli într-un proces câștigat.
7. Rezoluțiunea și rezilierea: aici întârzierea de drept schimbă strategia
Rezoluțiunea poate fi obținută pe cale judiciară, prin declarație unilaterală sau în temeiul unui pact comisoriu. Instanța și creditorul trebuie să țină seama, în toate cazurile, că rezoluțiunea nu este disponibilă pentru o neexecutare de mică însemnătate (art. 1551 alin. (1) C. civ.). La contractele cu executare succesivă, rezilierea rămâne posibilă dacă neexecutarea de mică însemnătate are caracter repetat.
7.1. Rezoluțiunea unilaterală (art. 1552 C. civ.)
Rezoluțiunea sau rezilierea poate avea loc prin notificarea scrisă a debitorului în trei situații: când părțile au convenit astfel, când debitorul se află de drept în întârziere și când debitorul nu a executat obligația în termenul fixat prin punerea în întârziere. Declarația trebuie făcută în termenul de prescripție prevăzut pentru acțiunea corespunzătoare, se înscrie în cartea funciară ori, după caz, în alte registre publice pentru a fi opozabilă terților și devine irevocabilă de la comunicare sau, după caz, de la expirarea termenului acordat prin punerea în întârziere.
Pentru furnizorul neplătit de un client profesionist, a doua ipoteză permite rezilierea printr-o singură declarație, fără o etapă intermediară. Pentru beneficiarul unei livrări întârziate, aceeași cale presupune două etape: notificarea cu termen și, la expirarea lui, declarația de rezoluțiune. Cele două etape pot fi reunite într-un singur act. Notificarea acordă termenul de executare și precizează că, dacă obligația nu este executată până la expirarea lui, contractul se consideră desființat fără altă formalitate. Formula valorifică referirea expresă a art. 1552 la momentul expirării termenului din punerea în întârziere.
7.2. Pactul comisoriu (art. 1553 C. civ.)
Pactul comisoriu produce efecte numai dacă prevede în mod expres obligațiile a căror neexecutare atrage rezoluțiunea sau rezilierea de drept. Rezoluțiunea este subordonată punerii în întârziere a debitorului, afară de cazul în care s-a convenit că ea rezultă din simplul fapt al neexecutării. Punerea în întârziere produce efecte numai dacă indică în mod expres condițiile în care pactul comisoriu operează (art. 1553 alin. (1)-(3) C. civ.).
Rezultă o regulă de redactare și una de execuție. La redactare, dacă se urmărește desființarea automată, clauza trebuie să conțină formula „fără punere în întârziere și fără orice altă formalitate”, adică pactul comisoriu de gradul cel mai înalt. La execuție, dacă pactul nu conține această formulă, notificarea trebuie să reproducă expres clauza și condițiile în care operează. O somație generică de plată nu declanșează pactul comisoriu, chiar dacă debitorul se află de drept în întârziere în sensul lit. d). În lipsa formulei de mai sus, calea sigură este notificarea cu mențiunile art. 1553 alin. (3). Alternativ, creditorul se poate întemeia pe art. 1552, invocând întârzierea de drept.
8. Prescripția și ordonanța de plată: de ce merită notificarea chiar când nu este obligatorie
8.1. Întreruperea prescripției (art. 2540 C. civ.)
Punerea în întârziere a celui în folosul căruia curge prescripția o întrerupe, dar numai dacă aceasta este „urmată de chemarea lui în judecată în termen de 6 luni de la data punerii în întârziere” (art. 2540 C. civ.). Pentru creditorul care se apropie de împlinirea termenului general de 3 ani, notificarea poate fi instrumentul care îi asigură timpul necesar pentru pregătirea acțiunii. Condiția este ca acțiunea să fie introdusă efectiv în cele 6 luni. Altfel, efectul întreruptiv nu se produce.
Observația este valabilă și pentru debitorul profesionist aflat de drept în întârziere. Faptul că notificarea nu este necesară pentru a-l pune în întârziere nu o face inutilă pentru calculul prescripției. Un creditor care nu notifică pentru că „oricum debitorul este de drept în întârziere” pierde un instrument de gestionare a prescripției.
8.2. Somația din procedura ordonanței de plată
Pentru creanțele certe, lichide și exigibile, procedura ordonanței de plată (art. 1014-1025 C. pr. civ.) este adesea cea mai rapidă cale. Ea presupune însă o etapă prealabilă strictă: creditorul îi comunică debitorului, prin executor judecătoresc sau prin scrisoare recomandată cu conținut declarat și confirmare de primire, o somație prin care îi pune în vedere să plătească suma datorată în termen de 15 zile de la primire (art. 1015 alin. (1) C. pr. civ.). Somația întrerupe prescripția potrivit art. 2540 C. civ., aplicabil în mod corespunzător (art. 1015 alin. (2)). Dovada comunicării se anexează cererii, sub sancțiunea respingerii acesteia ca inadmisibilă.
Instanțele aplică riguros aceste cerințe. O notificare care nu cuprinde somația propriu-zisă de plată în termen de 15 zile de la primire nu satisface exigențele textului. Tribunalul Constanța (Sentința civilă nr. 1231 din 26 iulie 2017) a respins ca inadmisibilă o cerere pentru lipsa dovezii comunicării somației în modurile impuse de lege. Lecția practică: întârzierea de drept a debitorului profesionist nu scutește creditorul de somația din procedura ordonanței de plată. Cele două instituții răspund unor finalități diferite.
8.3. Notificarea cu triplă funcție
Un act bine redactat poate îndeplini simultan trei funcții: punerea în întârziere în sensul art. 1522 C. civ., somația din art. 1015 C. pr. civ. și notificarea din art. 1553 alin. (3) C. civ. pentru activarea pactului comisoriu. Pentru aceasta, actul trebuie să fie comunicat prin executor sau prin scrisoare recomandată cu conținut declarat și confirmare de primire. Trebuie să individualizeze creanța (contract, facturi, scadențe, sume), să acorde un termen de plată de cel puțin 15 zile și să reproducă clauza de pact comisoriu, cu condițiile în care operează. Trebuie, de asemenea, să precizeze consecințele neexecutării: rezilierea, acțiunea în instanță, dobânzile și despăgubirea forfetară.
9. Clauzele contractuale care decid problema întârzierii
Cea mai eficientă gestionare a riscului de întârziere se face la redactarea contractului, nu la recuperarea creanței. Sunt utile următoarele clauze:
- Clauza de întârziere de drept generală, care să acopere toate obligațiile, nu doar plata. Formulare orientativă: „Neexecutarea oricăreia dintre obligațiile asumate prin prezentul contract la termenul stabilit pentru executare atrage punerea de drept în întârziere a părții în culpă, prin simpla împlinire a termenului, fără a fi necesară vreo notificare sau altă formalitate.”
- Clauza privind comunicările, cu adrese poștale și electronice desemnate, persoane de contact și o regulă privind momentul primirii (de exemplu, ziua lucrătoare următoare transmiterii prin e-mail, în lipsa unui mesaj de eroare).
- Pactul comisoriu cu indicarea expresă a obligațiilor esențiale și cu mențiunea că rezoluțiunea sau rezilierea operează „fără punere în întârziere și fără orice altă formalitate”, dacă aceasta este voința părților.
- Clauza penală corelată cu momentul întârzierii, cu un mecanism de calcul clar (procent pe zi sau sumă fixă) și cu precizarea raportului cu daunele-interese suplimentare.
- Termenul de plată și scadența stabilite fără echivoc, inclusiv momentul de la care curge termenul (emiterea facturii, primirea acesteia, recepția), pentru a evita aplicarea termenelor supletive din Legea nr. 72/2013 și disputele privind exigibilitatea.
De evitat sunt clauzele care încearcă să-l scutească pe creditor de dovada întârzierii de drept, considerate nescrise de art. 1523 alin. (4), clauzele de excludere a dobânzii pentru plata cu întârziere în raporturile dintre profesioniști și termenele de plată excesive impuse de partea cu putere de negociere mai mare. Acestea din urmă riscă să fie calificate drept abuzive în sensul Legii nr. 72/2013.
10. Perspectiva avocatului advers: apărările debitorului profesionist
Orice strategie de recuperare trebuie testată prin ochii debitorului. Apărările care apar cel mai frecvent în litigiile dintre profesioniști sunt:
- lipsa exigibilității: factura nu a fost comunicată, recepția nu a avut loc ori termenul de plată nu s-a împlinit. În lipsa unui termen contractual, debitorul invocă termenele supletive din art. 3 alin. (3) din Legea nr. 72/2013;
- neexecutarea de către creditor: creditorul nu și-a îndeplinit propriile obligații contractuale, condiție a dobânzii penalizatoare potrivit art. 3 alin. (1) lit. a) din Legea nr. 72/2013, combinată cu excepția de neexecutare (art. 1556 C. civ.);
- întârzierea neimputabilă: art. 3 alin. (1) lit. b) din Legea nr. 72/2013 exclude dobânda penalizatoare atunci când întârzierea nu îi este imputabilă debitorului;
- oferta de executare refuzată: debitorul nu este în întârziere dacă a oferit, la timp, prestația datorată, chiar fără respectarea formalităților de la art. 1510-1515, iar creditorul a refuzat-o fără un motiv legitim (art. 1524 C. civ.);
- inaplicabilitatea lit. d): obligația pretins neexecutată nu este una de plată, ci una de livrare, de execuție sau de restituire. În lipsa notificării, cererea de rezoluțiune este prematură, iar art. 454 C. pr. civ. îl protejează pe debitorul care recunoaște;
- viciile notificării: comunicarea nedovedită, termenul de executare nerezonabil, notificarea prematură sau lipsa mențiunilor cerute de art. 1553 alin. (3) pentru activarea pactului comisoriu;
- caracterul nesemnificativ al neexecutării: art. 1551 alin. (1) C. civ. exclude rezoluțiunea pentru o neexecutare de mică însemnătate.
Contraargumentele creditorului se construiesc din aceleași piese: dovada comunicării facturii și a recepției, dovada propriei executări, documentarea refuzului sau a tăcerii debitorului și o notificare care închide fiecare dintre aceste breșe. În termenii analizei BATNA, un dosar bine documentat reduce valoarea alternativei procesuale a debitorului și crește, corespunzător, presiunea spre o tranzacție.
11. Tabel sintetic: este necesară notificarea?
| Situația | Notificare necesară? | Temei |
|---|---|---|
| Profesionistul nu plătește prețul sau tariful la scadență | Nu, întârziere de drept | art. 1523 alin. (2) lit. d) C. civ. |
| Consumatorul nu plătește profesionistului | Da, pentru remedii; dobânda curge de la scadență | art. 1522, art. 1535 C. civ. |
| Profesionistul nu livrează, nu execută lucrarea sau serviciul la termen | Da, în lipsa unei clauze sau a altei ipoteze legale | art. 1522; art. 1523 alin. (1), alin. (2) lit. a)-c) C. civ. |
| Contract cu clauză de întârziere de drept prin împlinirea termenului | Nu | art. 1523 alin. (1) C. civ. |
| Termen esențial sau urgență | Nu | art. 1523 alin. (2) lit. a) C. civ. |
| Debitorul a anunțat neechivoc că nu va executa | Nu | art. 1523 alin. (2) lit. c) C. civ. |
| Obligație cu executare succesivă, neexecutată în mod repetat | Nu | art. 1523 alin. (2) lit. c) C. civ. |
| Pact comisoriu fără clauza „simplei neexecutări” | Da, cu indicarea condițiilor pactului | art. 1553 alin. (2)-(3) C. civ. |
| Ordonanța de plată | Da: somație cu termen de 15 zile, condiție de admisibilitate | art. 1015, art. 1017 C. pr. civ. |
| Prejudiciu cauzat prin faptă ilicită extracontractuală | Nu | art. 1523 alin. (2) lit. e) C. civ. |
| Obligație scadentă după decesul debitorului | Da: întârziere după 15 zile de la notificarea moștenitorilor | art. 1523 alin. (3) C. civ. |
| Întreruperea prescripției | Notificarea urmată de acțiune în 6 luni | art. 2540 C. civ. |
12. Lista de verificare a creditorului înainte de acțiune
- Calificați obligația neexecutată: este una de plată a unei sume de bani sau una în natură?
- Verificați calitatea debitorului și legătura obligației cu întreprinderea lui. Atenție la fideiusori, la moștenitori și la obligațiile de restituire.
- Citiți contractul: clauza de întârziere de drept, modul de comunicare, pactul comisoriu, clauza penală, termenul de plată.
- Documentați scadența: comunicarea facturii, recepția, eventualele obiecțiuni ale debitorului și răspunsurile la ele.
- Documentați propria executare, pentru a neutraliza excepția de neexecutare și condiția de la art. 3 alin. (1) lit. a) din Legea nr. 72/2013.
- Calculați prescripția. Dacă termenul de 3 ani este aproape, notificați și introduceți acțiunea în 6 luni (art. 2540 C. civ.).
- Alegeți procedura: ordonanța de plată (somație de 15 zile), cererea cu valoare redusă sau dreptul comun. Adaptați notificarea la procedura aleasă.
- Redactați notificarea cu triplă funcție, comunicată prin executor sau prin scrisoare recomandată cu conținut declarat și confirmare de primire.
- Calculați accesoriile: dobânda contractuală sau legală penalizatoare, suma fixă de 40 de euro pentru fiecare plată întârziată, eventualele cheltuieli de recuperare suplimentare.
- Testați dosarul din perspectiva debitorului (secțiunea 10) înainte de a sesiza instanța.
13. Întrebări frecvente
Dacă o societate nu îmi plătește factura, trebuie să-i trimit o notificare înainte de proces?
Pentru dreptul material, nu. Debitorul profesionist care nu plătește o sumă asumată în exercițiul întreprinderii se află de drept în întârziere (art. 1523 alin. (2) lit. d) C. civ.), iar dobânda curge de la scadență. Notificarea rămâne însă utilă pentru întreruperea prescripției (art. 2540 C. civ.) și este obligatorie, sub forma somației de 15 zile, dacă alegeți ordonanța de plată.
Furnizorul meu întârzie livrarea. Pot rezilia imediat contractul?
Numai dacă contractul conține o clauză de întârziere de drept sau un pact comisoriu „fără punere în întârziere”, ori dacă este incidentă una dintre ipotezele de la art. 1523 alin. (2) lit. a)-c) C. civ. În caz contrar, trebuie mai întâi să-l notificați cu un termen rezonabil de executare. La expirarea termenului puteți declara rezilierea (art. 1552 C. civ.), cu condiția ca neexecutarea să nu fie de mică însemnătate.
Din ce moment curge dobânda penalizatoare între profesioniști?
De la scadență până la momentul plății (art. 3 alin. (2) din Legea nr. 72/2013, art. 1535 C. civ.). Dacă termenul de plată nu a fost stabilit prin contract, se aplică termenele supletive de 30 de zile din art. 3 alin. (3) din Legea nr. 72/2013. În lipsa unei dobânzi convenite, nivelul este rata de referință BNR plus 8 puncte procentuale.
Debitorul a plătit după ce l-am chemat în judecată. Cine suportă cheltuielile?
Dacă debitorul a recunoscut pretențiile la primul termen și nu fusese pus în întârziere înainte de proces, nici nu se afla de drept în întârziere, cheltuielile rămân în sarcina creditorului (art. 454 C. pr. civ., art. 1522 alin. (5) C. civ.). Pentru o factură neplătită de un profesionist, debitorul fiind de drept în întârziere, cheltuielile de judecată se suportă de el, chiar dacă plătește la primul termen.
Pot trimite notificarea pe e-mail?
Codul civil admite orice mijloc care asigură dovada comunicării, dacă legea sau contractul nu prevăd altfel (art. 1522 alin. (2)). E-mailul funcționează bine când adresa a fost desemnată prin contract și există dovada primirii. Pentru somația din procedura ordonanței de plată, legea impune însă executorul judecătoresc sau scrisoarea recomandată cu conținut declarat și confirmare de primire.
O clauză care spune că debitorul „recunoaște că este în întârziere” fără ca eu să dovedesc ceva este valabilă?
Nu. Art. 1523 alin. (4) C. civ. pune în sarcina creditorului dovada cazurilor de întârziere de drept și consideră nescrisă orice stipulație contrară. Este valabilă, în schimb, clauza prin care simpla împlinire a termenului îl pune pe debitor în întârziere (art. 1523 alin. (1)). Creditorul va dovedi existența clauzei și împlinirea termenului.
Suma de 40 de euro se cere o singură dată sau pentru fiecare factură?
Pentru fiecare factură. Potrivit jurisprudenței Curții de Justiție, suma se datorează pentru fiecare tranzacție comercială neplătită la scadență, atestată printr-o factură, chiar dacă facturile sunt cerute printr-o singură acțiune (C-585/20, BFF Finance Iberia), iar în contractele cu executare succesivă, pentru fiecare plată efectuată cu întârziere (C-78/22, ALD Automotive). Suma este scadentă fără notificare, de la data la care curge dobânda penalizatoare (art. 10 alin. (2) din Legea nr. 72/2013), și se cumulează cu dobânda penalizatoare.
Concluzie
Calitatea de profesionist a debitorului nu rezolvă singură problema întârzierii. Art. 1523 alin. (2) lit. d) C. civ. este o excepție precisă, limitată la obligațiile de plată asumate în exercițiul întreprinderii. Pentru obligațiile în natură ale profesionistului, regula notificării se aplică integral, dacă părțile nu au prevăzut altfel. Pe de altă parte, pentru obligațiile bănești, curgerea dobânzii de la scadență este asigurată de art. 1535 C. civ. și de Legea nr. 72/2013, astfel încât valoarea practică a întârzierii de drept se vede mai ales la rezoluțiune, la cheltuielile de judecată și la calendarul remediilor.
Concluzia operațională este dublă. La redactarea contractului, întârzierea se reglementează explicit, pentru toate obligațiile, împreună cu modul de comunicare și cu pactul comisoriu. La recuperarea creanței, notificarea se trimite chiar și atunci când nu este strict necesară, pentru că protejează creditorul împotriva riscului de a suporta cheltuielile de judecată, gestionează prescripția și deschide calea ordonanței de plată. Costul unei notificări este mic. Costul absenței ei poate fi pierderea cheltuielilor de judecată sau respingerea ca inadmisibilă a ordonanței de plată.
Temeiuri legale și jurisprudență citată
- Codul civil (Legea nr. 287/2009, republicată): art. 3, art. 1516, art. 1521-1526, art. 1535, art. 1536, art. 1551-1553, art. 1556, art. 2540.
- Codul de procedură civilă (Legea nr. 134/2010, republicată): art. 454, art. 1014-1025, în special art. 1015 și art. 1017.
- Legea nr. 72/2013 privind măsurile pentru combaterea întârzierii în executarea obligațiilor de plată a unor sume de bani rezultând din contracte încheiate între profesioniști și între aceștia și autorități contractante: art. 2, art. 3, art. 5, art. 9, art. 10, art. 12.
- O.G. nr. 13/2011 privind dobânda legală remuneratorie și penalizatoare pentru obligații bănești: art. 1, art. 3.
- Directiva 2011/7/UE privind combaterea întârzierii în efectuarea plăților în tranzacțiile comerciale: art. 6.
- CJUE: C-555/14, IOS Finance, 16 februarie 2017; C-585/20, BFF Finance Iberia, 20 octombrie 2022; C-78/22, ALD Automotive, 4 mai 2023.
- Curtea de Apel Suceava, Decizia nr. 212 din 1 iulie 2016; Tribunalul Constanța, Sentința civilă nr. 1231 din 26 iulie 2017.
Articolul are caracter informativ și reflectă legislația în vigoare la data publicării. Nu constituie consultanță juridică pentru un caz concret, care presupune analiza contractului și a actelor din dosar.
Societatea Civilă de Avocați Zandomeni