
Pe scurt. O hotărâre a consiliului local (HCL) cu caracter normativ poate fi anulată pentru că nu a trecut prin procedura de transparență decizională din Legea nr. 52/2003. Aici intră hotărârile privind impozitele și taxele locale și cele de aprobare a planurilor urbanistice zonale. Sancțiunea nu vine însă automat. Instanțele verifică ce etapă anume a fost sărită, dacă excepția urgenței a fost invocată și justificată și dacă reclamantul poate arăta o vătămare. Articolul explică textele aplicabile, cele două abordări privind nulitatea, excepțiile procesuale pe care le va ridica autoritatea, apărările pe fond și strategia de urmat. Analiza ține seama de taxele locale majorate pentru 2026 și de noul Cod al amenajării teritoriului, urbanismului și construcțiilor, în vigoare din 25 august 2026.
1. De ce contează acum: taxele locale pe 2026 și noul regim al PUZ-urilor
În decembrie 2025, consiliile locale din toată țara au adoptat într-un interval foarte scurt hotărârile privind impozitele și taxele locale pentru anul 2026. Explicația ține de calendarul legislativ. Legea nr. 239/2025 privind stabilirea unor măsuri de redresare și eficientizare a resurselor publice a fost publicată în Monitorul Oficial nr. 1160 din 15 decembrie 2025. A modificat substanțial Titlul IX din Codul fiscal: valori impozabile majorate, cote adiționale care pot ajunge până la 100% față de nivelurile maxime (art. 489 alin. (2) Cod fiscal, în forma modificată) și condiții noi pentru scutirile și reducerile pe care le poate acorda consiliul local (art. 4891, în forma dată de OUG nr. 78/2025). Două zile mai târziu, OUG nr. 78/2025 (Monitorul Oficial nr. 1172 din 17 decembrie 2025) a obligat consiliile locale să adopte hotărârile pentru 2026 „de îndată”, dar nu mai târziu de 31 decembrie 2025. Dacă hotărârea nu era adoptată și comunicată în termen, se putea sista alimentarea bugetului local cu cote defalcate din impozitul pe venit și cu sume pentru echilibrare.
Termenul real a fost deci de aproximativ două săptămâni. Legea nr. 52/2003 cere însă publicarea anunțului cu cel puțin 30 de zile lucrătoare înainte de avizarea proiectului. Unele autorități au invocat expres excepția urgenței. Altele au organizat consultări de câteva zile. Câteva au adoptat hotărârile în ședințe convocate „de îndată”, fără să publice în prealabil vreun anunț. Hotărârea Consiliului General al Municipiului București nr. 514 din 23 decembrie 2025 privind taxele locale pe 2026 a fost contestată de un grup de consilieri generali, prin plângere prealabilă și cerere de suspendare, invocând între altele lipsa anunțului prevăzut de art. 7 din Legea nr. 52/2003. Contribuabilii, mai ales persoanele juridice cu clădiri nerezidențiale, se întreabă așadar dacă hotărârile adoptate în aceste condiții pot fi anulate și ce câștigă concret dacă obțin anularea.
În urbanism s-a schimbat chiar cadrul normativ. Legea nr. 169/2026 privind Codul amenajării teritoriului, urbanismului și construcțiilor (CATUC) a fost publicată în Monitorul Oficial nr. 661 din 10 august 2026 și a intrat în vigoare la 25 august 2026. Ea abrogă Legea nr. 350/2001 și instituie o procedură proprie de informare și consultare a publicului. Mai important, sancționează expres cu nulitatea documentațiile de urbanism aprobate fără respectarea regulilor privind participarea publicului. Pentru investitorii care au obținut un PUZ, pentru vecinii afectați și pentru asociațiile care contestă planuri urbanistice, regulile s-au schimbat.
2. Cadrul legal: ce impune, concret, Legea nr. 52/2003
2.1. Hotărârea consiliului local cu caracter normativ intră în câmpul de aplicare al legii
Legea nr. 52/2003 privind transparența decizională în administrația publică a fost republicată în Monitorul Oficial nr. 749 din 3 decembrie 2013. Ulterior, OUG nr. 16/2022 a schimbat redactarea art. 7 alin. (13), care reglementează excepția urgenței. Republicarea a renumerotat textele: fostul art. 6 a devenit art. 7, iar fostul art. 13 a devenit art. 14. Detaliul contează când citiți jurisprudența anterioară anului 2014.
Legea se aplică expres autorităților administrației publice locale. Potrivit art. 4 lit. b), acestea sunt „consiliile județene, consiliile locale, primarii, instituțiile și serviciile publice de interes local sau județean”. Actul normativ este definit la art. 3 lit. a) drept „actul emis sau adoptat de o autoritate publică, cu aplicabilitate generală”. Hotărârea prin care consiliul local stabilește impozitele și taxele locale se aplică tuturor contribuabililor din unitatea administrativ-teritorială, deci este un act normativ în sensul legii. Același lucru este valabil pentru hotărârea de aprobare a unui PUZ, așa cum a statuat Înalta Curte de Casație și Justiție prin Decizia nr. 12/2021 pronunțată în recurs în interesul legii (secțiunea 5).
Art. 6 din lege enumeră limitativ excepțiile. Legea nu se aplică procesului de elaborare a actelor normative și ședințelor în care se prezintă informații privind apărarea națională, siguranța națională și ordinea publică, interesele strategice economice și politice ale țării ori deliberări care constituie informații clasificate, date tehnico-economice ale activităților comerciale sau financiare a căror publicare ar afecta concurența loială și date personale. Impozitele și taxele locale nu se încadrează în niciuna dintre aceste categorii. Planurile urbanistice nici atât.
2.2. Cele patru obligații distincte ale art. 7
Art. 7 nu conține o singură obligație „de dezbatere publică”, cum se afirmă adesea. Conține mai multe obligații succesive, iar fiecare trebuie verificată separat.
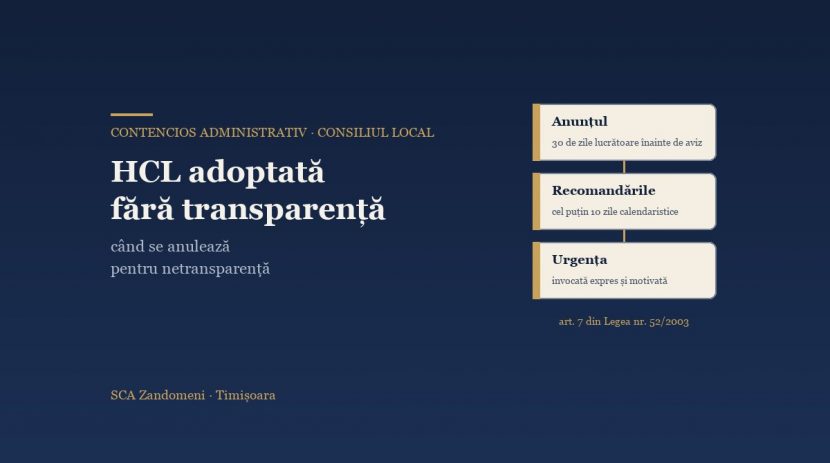
(a) Publicarea anunțului. Potrivit art. 7 alin. (1), autoritatea are obligația „să publice un anunț referitor la această acțiune în site-ul propriu, să-l afișeze la sediul propriu, într-un spațiu accesibil publicului, și să-l transmită către mass-media centrală sau locală, după caz”. Proiectul se transmite și persoanelor care au cerut să primească astfel de informații.
(b) Termenul de 30 de zile lucrătoare și conținutul anunțului. Art. 7 alin. (2) cere ca anunțul să fie adus la cunoștința publicului „cu cel puțin 30 de zile lucrătoare înainte de supunerea spre avizare de către autoritățile publice”. Anunțul trebuie să cuprindă data afișării, o notă de fundamentare, o expunere de motive și un referat de aprobare privind necesitatea adoptării actului. După caz, cuprinde și un studiu de impact sau de fezabilitate. Trebuie să includă textul complet al proiectului și termenul-limită, locul și modalitatea în care cei interesați pot trimite în scris propuneri, sugestii și opinii. Momentul de referință este supunerea spre avizare, nu ședința de adoptare. La consiliul local, avizele se dau de comisiile de specialitate (art. 136 alin. (8) lit. c) din Codul administrativ). Interpretarea prudentă este, prin urmare, ca termenul de 30 de zile lucrătoare să fie calculat până la data avizului comisiei, nu până la data votului în plen.
(c) Perioada pentru recomandări scrise. Art. 7 alin. (4) obligă autoritatea să stabilească, la publicarea anunțului, „o perioadă de cel puțin 10 zile calendaristice” pentru a primi în scris propuneri, sugestii sau opinii cu privire la proiect. Autoritatea trebuie să analizeze toate recomandările primite (art. 7 alin. (12) teza a doua). Dacă nu le preia, trebuie să justifice în scris acest lucru (art. 12 alin. (3)).
(d) Dezbaterea publică, la cerere. Potrivit art. 7 alin. (9), autoritatea „este obligată să decidă organizarea unei întâlniri în care să se dezbată public proiectul de act normativ, dacă acest lucru a fost cerut în scris de către o asociație legal constituită sau de către o altă autoritate publică”. Art. 7 alin. (10) fixează regulile dezbaterii. Autoritatea publică modalitatea de înscriere și de luare a cuvântului. Dezbaterea se încheie abia după ce toți cei înscriși și-au exprimat recomandările. La dezbatere participă obligatoriu inițiatorul proiectului și experții care au participat la elaborarea notei de fundamentare. În 10 zile calendaristice de la încheierea dezbaterii, autoritatea face publice minuta, recomandările scrise, versiunile îmbunătățite ale proiectului, rapoartele de avizare și versiunea finală adoptată. Art. 7 alin. (12) impune ca dezbaterea să aibă loc în cel mult 10 zile calendaristice de la publicarea datei și locului.
Observație practică. O dezbatere publică formală nu acoperă viciile procedurii, de exemplu una organizată fără inițiator, fără experți sau cu timp de luare a cuvântului nepublicat. La dezbaterea organizată de Primăria Timișoara la 23 decembrie 2025 pentru taxele pe 2026, minuta consemnează obiecții chiar pe aceste puncte: participarea obligatorie a inițiatorului și respectarea termenelor. Autoritatea a răspuns că toate localitățile din țară se află în aceeași situație. Un asemenea răspuns nu ține loc de justificare juridică a derogării.
2.3. Ce nu impune legea: mitul dezbaterii publice obligatorii
Titlul acestui articol folosește expresia uzuală „fără dezbatere publică”, dar rigoarea cere o precizare. Legea nu obligă autoritatea să organizeze o dezbatere publică pentru orice proiect de act normativ. Obligația există numai dacă dezbaterea a fost cerută în scris de o asociație legal constituită sau de o altă autoritate publică (art. 7 alin. (9)). O hotărâre adoptată fără dezbatere publică, dar după publicarea anunțului în termen și cu perioada de recomandări respectată, este legală din perspectiva Legii nr. 52/2003 dacă nimeni nu a cerut dezbaterea.
Consecințele practice sunt două. Pe de o parte, acțiunea în anulare nu se poate întemeia pe simpla constatare că „nu a existat dezbatere”. Ea trebuie să indice etapa omisă: anunțul, termenul, documentele de fundamentare, perioada de recomandări sau refuzul de a organiza o dezbatere solicitată. Pe de altă parte, o persoană fizică nu poate obține singură dezbaterea publică. Calea eficientă este cererea scrisă a unei asociații legal constituite: o organizație patronală, o asociație profesională sau o asociație de proprietari cu personalitate juridică. Cererea fixează obligația autorității și creează proba refuzului.
Pentru hotărârile privind bugetul și taxele locale s-a încercat introducerea dezbaterii obligatorii. Propunerea legislativă înregistrată la Senat sub nr. L330/2022 a fost respinsă de Senat la 27 iunie 2022, iar la Camera Deputaților a primit raport de respingere în 2023. Regimul a rămas, așadar, cel descris mai sus.
2.4. Legătura cu Codul administrativ
Codul administrativ (OUG nr. 57/2019) nu trimite expres la Legea nr. 52/2003 în articolele privind funcționarea consiliului local. Legătura există totuși. Potrivit art. 136 alin. (8), un proiect de hotărâre înscris pe ordinea de zi este supus dezbaterii „numai dacă este însoțit de” referatul de aprobare, rapoartele compartimentelor de resort, avizele comisiilor de specialitate și „alte documente prevăzute de legislația specială” (lit. d)). Dovada parcurgerii procedurii de transparență face parte din aceste documente pentru proiectele cu caracter normativ. Secretarul general al unității administrativ-teritoriale asigură îndeplinirea acestor condiții (art. 136 alin. (9)).
Alte texte din Cod completează analiza. Consiliul local „stabilește și aprobă impozitele și taxele locale, în condițiile legii” (art. 129 alin. (4) lit. c)). Hotărârile prin care se stabilesc impozite și taxe locale și cele privind organizarea și dezvoltarea urbanistică se adoptă cu majoritatea absolută a consilierilor în funcție (art. 139 alin. (3) lit. c) și e)). Hotărârile cu caracter normativ devin obligatorii de la data aducerii lor la cunoștință publică (art. 198 alin. (1)). Prefectul verifică legalitatea hotărârilor și le poate ataca în contencios administrativ (art. 255).
O distincție este frecvent ignorată. Art. 134 alin. (4) din Codul administrativ permite convocarea „de îndată” a ședinței extraordinare în caz de forță majoră sau maximă urgență. Textul reglementează însă convocarea ședinței, nu elaborarea proiectului de act normativ. Urgența convocării nu înlătură obligațiile din art. 7 al Legii nr. 52/2003. Singura derogare de la aceste obligații este cea din art. 7 alin. (13), care are condiții proprii.
3. Excepția urgenței după OUG nr. 16/2022
3.1. Textul în vigoare
Art. 7 alin. (13) din Legea nr. 52/2003, în forma dată de OUG nr. 16/2022, prevede: „Prin excepție de la prevederile alin. (2), în cazul reglementării unei situații urgente sau a uneia care, din cauza circumstanțelor sale excepționale, impune adoptarea de soluții imediate, în vederea evitării unei grave atingeri aduse interesului public, proiectele de acte normative se supun adoptării și anterior expirării termenului prevăzut de respectivul alineat.”
Forma anterioară permitea ca, într-o situație care impunea soluții imediate din cauza circumstanțelor sale excepționale, proiectele să fie adoptate „în procedura de urgență prevăzută de reglementările în vigoare”. Formula era vagă și a fost interpretată uneori ca o scutire generală de procedura de transparență. Textul actual este mai precis sub două aspecte, iar condițiile de fond rămân exigente:
- derogarea privește exclusiv termenul de 30 de zile lucrătoare de la alin. (2); ea nu suprimă obligația de a publica anunțul, documentele de fundamentare și textul proiectului;
- derogarea nu se referă la alin. (4), deci perioada minimă de 10 zile calendaristice pentru recomandări rămâne, cel puțin ca argument de text, aplicabilă; autoritatea va susține că perioada se comprimă odată cu termenul principal, dar textul nu o spune;
- condițiile de fond se cumulează: o situație urgentă sau excepțională, nevoia unor soluții imediate și scopul de a evita o gravă atingere adusă interesului public. Ele existau și în forma anterioară; noul text adaugă ipoteza „situației urgente”, deci nu este mai strict sub acest aspect.
Prin Decizia nr. 779 din 17 noiembrie 2015, Curtea Constituțională a reținut că, față de excepția din art. 7 alin. (13) (în forma de atunci), adoptarea de către Guvern a ordonanțelor de urgență nu impune procedura transparenței decizionale. Raționamentul nu se poate transpune la hotărârile consiliului local. Ordonanța de urgență are urgența ca premisă constituțională. Hotărârea consiliului local nu are o asemenea premisă, deci urgența trebuie dovedită de la caz la caz.
3.2. Testul urgenței și practica privind taxele locale
Taxele locale au ajuns deja în fața instanțelor, chiar la Timișoara. Prin Sentința civilă nr. 369 din 18 aprilie 2024 (dosar nr. 2958/30/2023), Tribunalul Timiș a anulat în parte art. 1 alin. (5) lit. a) din HCL Timișoara nr. 664 din 27 decembrie 2022 privind impozitele și taxele locale pentru 2023, în ceea ce privește majorarea impozitului pe clădirile nerezidențiale ale persoanelor juridice. Prin Sentința civilă nr. 197 din 7 martie 2024 (dosar nr. 2984/30/2023), aceeași instanță a anulat în parte aceeași dispoziție, pentru clădirile nerezidențiale ale persoanelor fizice. Curtea de Apel Timișoara a respins recursurile autorităților (Decizia nr. 1278 din 17 decembrie 2024 și Decizia nr. 117 din 6 februarie 2025). Relatările publice despre aceste litigii indică însă și alte motive de nelegalitate decât netransparența, astfel că ele nu pot fi invocate, fără citirea integrală a motivării, ca precedent pentru încălcarea Legii nr. 52/2003. Utilitatea lor practică este alta: arată că instanța poate anula doar dispoziția discreționară, fără să desființeze întreaga hotărâre.
Din textul art. 7 alin. (13) rezultă un test în trei pași, util oricui redactează sau contestă o asemenea hotărâre:
- Invocarea expresă. Autoritatea trebuie să invoce urgența în actul însuși sau în documentele de fundamentare. O justificare formulată pentru prima dată în întâmpinare are greutate redusă.
- Motivarea concretă. Trebuie explicat ce situație impunea soluția imediată și ce gravă atingere a interesului public ar fi produs întârzierea.
- Coerența procedurală. Autoritatea care invocă urgența, dar adoptă hotărârea în ședință ordinară, după un calendar pe care l-ar fi putut anticipa, se contrazice singură.
3.3. Taxele pe 2026: urgență reală sau urgență invocată?
Pentru hotărârile adoptate în decembrie 2025, autoritățile au un argument mai bun decât în anii anteriori. Termenul de aproximativ două săptămâni a fost impus de legiuitor, nu creat de consiliul local. Neadoptarea hotărârii până la 31 decembrie 2025 atrăgea sistarea transferurilor către bugetul local. Unele autorități au înțeles riscul și au motivat expres derogarea. Alba Iulia și Simeria și-au întemeiat proiectele pe art. 7 alin. (13), invocând calendarul impus de Legea nr. 239/2025. Geoagiu a ținut proiectul în consultare între 16 și 29 decembrie 2025. Consiliile locale din Vaslui și Geoagiu au respins plângeri prealabile formulate împotriva hotărârilor pe 2026.
Concluzia corectă nu este însă că toate hotărârile pe 2026 sunt la adăpost. Analiza trebuie făcută pe componente:
- Componentele impuse de lege. Aici intră valorile și cotele stabilite direct de Codul fiscal, precum și indexarea pe care OUG nr. 78/2025 o cerea până la 31 decembrie 2025. Urgența este greu de contestat, iar vătămarea este discutabilă, pentru că efectul vine din lege, nu din hotărâre.
- Componentele lăsate la aprecierea consiliului local. Aici intră cotele adiționale de până la 100% (art. 489 alin. (2) Cod fiscal), eliminarea sau restrângerea scutirilor (art. 4891) și taxele speciale noi. OUG nr. 78/2025 nu obliga nicio autoritate să majoreze impozitele peste nivelul legal și nu conține nicio derogare de la Legea nr. 52/2003. Preambulul ei recunoaște că anumite demersuri ale autorităților locale sunt „dificil de realizat în timp util”, ceea ce întărește argumentul urgenței, dar nu înlătură procedura de transparență. Consiliul local putea adopta în termen o hotărâre limitată la ce cerea legea și putea supune majorările suplimentare procedurii complete în 2026. Pentru aceste componente, urgența nu explică de ce soluția trebuia adoptată imediat. Explică doar de ce era urgentă adoptarea unei hotărâri.
Distincția are consecințe practice. Acțiunea în anulare bine construită nu cere anularea integrală a hotărârii privind taxele pe 2026, pentru că instanța ar ezita să lase unitatea administrativ-teritorială fără cadru fiscal. Cere anularea în parte a dispozițiilor discreționare care afectează direct reclamantul. Tribunalul Timiș a procedat la fel în 2024: a anulat doar dispoziția privind majorarea impozitului pe clădirile nerezidențiale, nu întreaga hotărâre (secțiunea 3.2).
4. Sancțiunea: anulare automată sau anulare condiționată de vătămare?
Aceasta este întrebarea decisivă a dosarului. Legea nr. 52/2003 nu prevede expres sancțiunea nulității hotărârii adoptate cu încălcarea art. 7. Art. 14 alin. (1) prevede doar că „orice persoană care se consideră vătămată în drepturile sale, prevăzute de prezenta lege, poate face plângere potrivit dispozițiilor Legii contenciosului administrativ nr. 554/2004”. Alin. (2) adaugă că plângerea și recursul se judecă în procedură de urgență și sunt scutite de taxă de timbru. Din această tăcere a legii s-au conturat două abordări.
4.1. Linia vătămării: nulitate condiționată
Prin Decizia nr. 3168 din 10 septembrie 2014 (dosar nr. 4894/2/2010), Înalta Curte de Casație și Justiție, Secția de contencios administrativ și fiscal, a respins recursul și a menținut soluția de respingere a acțiunii în anularea unui ordin normativ. Instanța a reținut că nerespectarea formalității de publicitate anterioare adoptării „nu duce, în mod direct, la anulabilitatea acestuia, decât dacă se dovedește că s-a produs o vătămare celor interesați”. A mai reținut că modalitățile de publicitate prevăzute de lege sunt alternative, nu cumulative, și că invocarea vătămării se face pe calea art. 14 (fostul art. 13) din Legea nr. 52/2003 coroborat cu Legea nr. 554/2004. În speță, proiectul fusese publicat pe site cu un termen de observații de 12 zile, peste minimul legal. Decizia este cel mai puternic argument al autorității pârâte.
Pe aceeași linie se înscriu și alte soluții:
- Curtea de Apel Alba Iulia, Decizia nr. 792/CA din 13 iunie 2008, a respins critica de netransparență pentru că reclamantul avusese posibilitatea să participe la dezbaterile asupra proiectului și nu putea invoca o vătămare a dreptului conferit de lege.
- Înalta Curte, Secția de contencios administrativ și fiscal, Decizia nr. 4838 din 29 octombrie 2024, a reținut că, din perspectiva dreptului celor consultați, relevantă este perioada de cel puțin 10 zile calendaristice pentru recomandări (art. 7 alin. (4)). Termenul de 30 de zile lucrătoare din alin. (2) are, în această interpretare, rolul de a permite autorității să încorporeze propunerile primite. Nesocotirea lui poate fi invocată numai dacă partea interesată demonstrează că a făcut imposibilă preluarea observațiilor formulate.
4.2. Linia viciului de procedură: anulare pentru nerespectarea condițiilor de emitere
Linia contrară tratează procedura de transparență drept condiție de legalitate a actului normativ. Când o etapă impusă de art. 7 a lipsit cu totul, actul se anulează pentru viciul de procedură, fără o analiză distinctă a vătămării. Argumentul pornește de la natura etapelor din art. 7: ele sunt garanții ale participării, nu simple formalități de publicitate. Practica Înaltei Curți citată mai sus sugerează însă că această linie este convingătoare mai ales când lipsește anunțul sau perioada minimă pentru recomandări, nu când se discută doar termenul de 30 de zile lucrătoare.
4.3. Cum se construiește vătămarea
Cele două linii pot fi conciliate dacă distingem două sensuri ale noțiunii de vătămare.
În primul sens, vătămarea este condiție de admisibilitate a acțiunii. Reclamantul trebuie să justifice un drept sau un interes legitim lezat (art. 1 și art. 8 din Legea nr. 554/2004). Contribuabilul căruia hotărârea îi majorează impozitul îndeplinește această condiție fără dificultate. Asociația trebuie să o demonstreze prin legătura dintre actul atacat și scopul său statutar (secțiunea 6).
În al doilea sens, vătămarea este condiție de fond a nulității. Aici argumentul decisiv vine chiar din art. 14 alin. (1). Textul nu vorbește despre vătămarea unui drept patrimonial, ci despre vătămarea „în drepturile sale, prevăzute de prezenta lege”. Dreptul conferit de Legea nr. 52/2003 este dreptul de a fi informat în timp util și de a transmite recomandări înainte de avizarea proiectului. Persoana care nu a putut face acest lucru pentru că anunțul nu a fost publicat, a fost publicat cu două zile înainte de comisie sau nu cuprindea textul proiectului a fost vătămată exact în dreptul pe care legea îl protejează. A-i cere în plus să demonstreze că recomandarea sa ar fi schimbat votul înseamnă a-i cere o probă imposibilă. Recomandările au, prin definiție, valoare consultativă (art. 10 alin. (2)), iar efectul lor asupra deciziei nu poate fi niciodată dovedit retrospectiv.
Decizia nr. 3168/2014 rămâne totuși un reper serios și trebuie tratată frontal, nu ignorată. Ea se distinge însă de ipotezele discutate aici prin două elemente. În acea speță, proiectul fusese publicat, iar termenul de observații depășea minimul legal. Disputa privea doar modalitatea de publicitate. Când anunțul lipsește cu totul sau termenul a fost redus la câteva zile fără invocarea și justificarea urgenței, nu mai discutăm despre o formalitate de publicitate. Discutăm despre suprimarea etapei pe care legea o impune ca garanție a participării. Reclamantul trebuie să arate concret ce ar fi transmis autorității, de exemplu un memoriu, o analiză de impact sau date despre efectul majorării asupra activității sale. Astfel, vătămarea dreptului de participare devine palpabilă, iar distincția față de Decizia nr. 3168/2014 devine evidentă.
5. PUZ-urile: de la Legea nr. 52/2003 la nulitatea expresă din CATUC
5.1. Hotărârea de aprobare a PUZ este act normativ: RIL nr. 12/2021
Prin Decizia nr. 12 din 28 iunie 2021 (dosar nr. 1133/1/2021, publicată în Monitorul Oficial nr. 933 din 30 septembrie 2021), Completul pentru soluționarea recursului în interesul legii a admis recursul și a stabilit că „hotărârea consiliului local de aprobare a unui plan urbanistic zonal reprezintă un act administrativ cu caracter normativ”. Instanța supremă a pornit de la mai multe argumente: planul se aplică unui număr nedeterminat de persoane, derogările de la PUG se fac prin acte de aceeași natură, iar hotărârile de aprobare se publică, nu se comunică. A valorificat și termenul special de 5 ani prevăzut de art. 64 alin. (3) din Legea nr. 350/2001 pentru atacarea acestor hotărâri.
Decizia are trei consecințe directe pentru tema de față:
- hotărârea de aprobare a PUZ adoptată sub regimul Legii nr. 350/2001 este supusă Legii nr. 52/2003, care se adaugă procedurii speciale de informare și consultare din legislația urbanismului;
- pentru hotărârile aprobate sub Legea nr. 350/2001, dreptul de a le ataca se prescria în 5 ani de la data aprobării (art. 64 alin. (3), invocat și de Înalta Curte în decizie), nu potrivit regulii generale a atacării „oricând” a actului normativ (art. 11 alin. (4) din Legea nr. 554/2004); CATUC nu reia expres acest termen, iar regimul lui în timp trebuie verificat de la caz la caz;
- fiind act normativ, hotărârea de aprobare a PUZ nu mai poate fi contestată incidental, pe calea excepției de nelegalitate, într-un litigiu privind autorizația de construire, de exemplu; calea este acțiunea directă în anulare, în termen.
5.2. Regimul tranzitoriu: ce lege se aplică PUZ-ului dumneavoastră
Potrivit art. 582 alin. (1) din CATUC, procedurile de elaborare, avizare și aprobare a documentațiilor de urbanism demarate înainte de 25 august 2026 „rămân supuse dispozițiilor legale în vigoare la data inițierii acestora”. Data inițierii procedurii determină regimul aplicabil, nu data hotărârii de aprobare:
- PUZ-urile inițiate înainte de 25 august 2026 rămân sub Legea nr. 350/2001, Ordinul MDRT nr. 2701/2010 privind metodologia de informare și consultare a publicului și Legea nr. 52/2003;
- PUZ-urile inițiate după această dată intră sub procedura specială din CATUC.
5.3. Art. 96 CATUC: derogarea de la Legea nr. 52/2003 și nulitatea expresă
Art. 96 din CATUC aduce două schimbări majore.
Prima schimbare este o derogare expresă. Alin. (3) prevede: „Prin excepție de la prevederile art. 7 din Legea nr. 52/2003 privind transparența decizională în administrația publică, republicată, informarea și consultarea publicului se realizează pe perioada elaborării și avizării documentației, conform dispozițiilor prezentului cod.” Pentru documentațiile de urbanism inițiate sub CATUC, procedura din art. 7 al Legii nr. 52/2003 este înlocuită de procedura codului. Aceasta are patru etape obligatorii, potrivit alin. (2): etapa pregătitoare (informare), etapa de documentare și elaborare a studiilor de fundamentare (consultare), etapa elaborării propunerilor supuse avizării (consultare) și etapa aprobării propunerii finale (informare). Alin. (1) precizează că informarea și consultarea sunt „parte integrantă” a procedurii de inițiere, avizare și aprobare.
A doua schimbare este sancțiunea expresă. Alin. (4) prevede: „Documentațiile de amenajare a teritoriului și documentațiile de urbanism aprobate fără respectarea dispozițiilor legale privind participarea publicului sunt lovite de nulitate.” Pentru PUZ-urile aflate sub CATUC, dezbaterea dintre linia vătămării și linia viciului de procedură este tranșată de legiuitor. Nerespectarea participării publicului atrage nulitatea, fără ca reclamantul să trebuiască să o deducă pe cale de interpretare.
Rămân însă de clarificat câteva aspecte:
- textul nu precizează dacă nulitatea este absolută sau relativă;
- nu este clar dacă orice abatere de la etapele procedurii o atrage sau numai cele care au lipsit publicul de posibilitatea reală de participare;
- practica va decide în ce măsură instanțele vor aplica un test de efectivitate.
Pentru beneficiarul unui PUZ, concluzia este simplă: dosarul de informare și consultare trebuie construit cu aceeași rigoare ca dosarul de avizare. Art. 98 din CATUC impune ca informarea să cuprindă și conținutul integral al documentațiilor, avizele emise și rezultatele informării publicului. Informarea se face inclusiv prin Platforma națională de planificare urbană și teritorială și autorizare a construirii (art. 98 alin. (4)).
5.4. Practica recentă privind PUZ-urile și PUG-urile
Practica anterioară CATUC arată că instanțele anulează și planuri vechi de mulți ani. Prin Decizia nr. 157 din 19 februarie 2025 (dosar nr. 7871/118/2023), Curtea de Apel Constanța, Secția de contencios administrativ și fiscal, a admis recursul, a casat sentința primei instanțe și a anulat hotărârea de aprobare a PUZ Palazu Mare din 2011 (HCL nr. 121/2011), precum și două hotărâri ulterioare, din 2017 și 2018. Motivele anulării trebuie citite în considerentele integrale înainte ca speța să fie invocată pe tema participării publicului.
În Timișoara, Planul Urbanistic General aprobat prin HCL nr. 457 din 17 octombrie 2023 a fost anulat de Tribunalul Timiș prin Sentința civilă nr. 687 din 18 iulie 2025 (dosar nr. 6037/30/2024). Curtea de Apel Timișoara a respins recursul autorităților prin Decizia nr. 1120 din 28 octombrie 2026, iar soluția este definitivă. Speța privește un PUG, nu un PUZ, iar motivarea instanțelor va arăta ce rol au avut viciile de consultare; ea confirmă însă că nici documentațiile de urbanism de mare amploare nu sunt la adăpost de anulare.
5.5. Dimensiunea europeană: planurile supuse evaluării de mediu
Unele PUZ-uri intră sub incidența evaluării strategice de mediu (Directiva 2001/42/CE). Pentru acestea, participarea publicului are și o sursă europeană. Curtea de Justiție a Uniunii Europene a statuat în cauza C-41/11, Inter-Environnement Wallonie (Marea Cameră, 28 februarie 2012) că instanța națională sesizată cu un plan adoptat fără evaluarea de mediu necesară trebuie să ia toate măsurile prevăzute de dreptul național pentru remedierea omisiunii, inclusiv suspendarea sau anularea. Numai în mod excepțional instanța poate menține provizoriu unele efecte ale actului. Condițiile sunt cumulative: actul trebuie să transpună corect dreptul Uniunii, adoptarea unui act nou să nu permită evitarea efectelor negative asupra mediului, anularea să creeze un vid mai prejudiciabil pentru mediu, iar menținerea să dureze doar perioada strict necesară. Prin hotărârea din 28 iulie 2016, cauza C-379/15, Association France Nature Environnement (Camera întâi), Curtea a adăugat că o asemenea limitare se admite doar caz cu caz, pentru o considerație imperativă de protecție a mediului. Ca regulă, instanța de ultim grad trebuie să sesizeze Curtea de Justiție înainte de a menține efectele. Autoritatea sau beneficiarul planului nu poate deci cere instanței să mențină efectele unui PUZ nelegal invocând doar investițiile deja realizate. Participarea publicului în procedura de mediu este analizată în articolul despre acordul de mediu.
6. Excepțiile procesuale: ce va invoca autoritatea și cum le preîntâmpinați
Excepțiile procesuale trebuie separate strict de apărările pe fond. Ele se soluționează cu prioritate și pot închide dosarul înainte ca instanța să analizeze legalitatea procedurii de transparență. Tabelul următor sintetizează excepțiile pe care le va invoca, în mod previzibil, consiliul local pârât și soluția preventivă pentru fiecare.
| Excepția invocată de pârât | Temeiul | Cum o preîntâmpinați |
|---|---|---|
| Inadmisibilitatea pentru lipsa plângerii prealabile | Art. 7 din Legea nr. 554/2004 | Pentru actul normativ, plângerea prealabilă „poate fi formulată oricând” (art. 7 alin. (11)), dar trebuie formulată înaintea acțiunii. Prefectul este scutit (art. 7 alin. (5)). Plângerea se depune și se înregistrează, iar dovada se atașează cererii de chemare în judecată. |
| Tardivitatea | Art. 11 din Legea nr. 554/2004; legislația urbanismului | Pentru hotărârea privind taxele locale, actul normativ poate fi atacat oricând (art. 11 alin. (4)). Pentru PUZ aprobat sub Legea nr. 350/2001, termenul de prescripție era de 5 ani de la aprobare (art. 64 alin. (3), invocat și în RIL nr. 12/2021); CATUC nu reia expres acest termen, deci acțiunea trebuie introdusă cât mai devreme. |
| Lipsa calității procesuale active sau a interesului | Art. 1 și art. 8 alin. (11) din Legea nr. 554/2004; RIL nr. 8/2020 | Contribuabilul își dovedește interesul prin decizia de impunere sau prin calculul impozitului. Asociația invocă un interes legitim public numai în subsidiar față de un interes legitim privat, care rezultă din legătura directă dintre act și scopul statutar (ÎCCJ, RIL nr. 8/2020). Statutul se depune la dosar, iar legătura se explică concret. |
| Lipsa de obiect | Abrogarea sau înlocuirea hotărârii | Hotărârea privind taxele pe 2026 produce efecte pe întreg anul fiscal, chiar dacă va fi înlocuită de hotărârea pe 2027. Interesul se păstrează cât timp există obligații fiscale stabilite în baza ei. Se precizează expres ce efecte concrete se urmăresc. |
| Lipsa calității procesuale pasive | Art. 1 din Legea nr. 554/2004 | Acțiunea se îndreaptă împotriva consiliului local emitent. Unitatea administrativ-teritorială, prin primar, nu poate ataca hotărârile propriului consiliu local (ÎCCJ, HP nr. 12/2015), dar contestarea de către prefect, consilieri sau persoanele vătămate rămâne deschisă. |
| Necompetența | Legea nr. 554/2004 | Pentru actele autorităților locale, în primă instanță cauza se judecă de tribunal, la secția de contencios administrativ și fiscal (art. 10 alin. (1)), cu recurs la curtea de apel. |
Două observații completează tabelul.
Timbrajul. Art. 14 alin. (2) din Legea nr. 52/2003 scutește de taxă de timbru plângerea și recursul formulate pentru apărarea drepturilor prevăzute de această lege. Reclamantul are un argument de text pentru scutirea capătului de cerere întemeiat exclusiv pe încălcarea procedurii de transparență. Când cererea cumulează și motive de nelegalitate fiscală de fond, instanța poate califica diferit cererea în ansamblul ei. Redactarea trebuie să anticipeze această discuție.
Suspendarea. Pe calea art. 14 și art. 15 din Legea nr. 554/2004, reclamantul poate cere suspendarea executării hotărârii „în cazuri bine justificate și pentru prevenirea unei pagube iminente”. Pentru impozitele locale, paguba iminentă se argumentează cu impactul cifrat al majorării asupra fluxului de numerar și cu dificultatea restituirii ulterioare (secțiunea 9). Când acțiunea este introdusă de prefect, actul atacat este suspendat de drept până la soluționarea cauzei (art. 3 alin. (3) din Legea nr. 554/2004). Avantajul acesta lipsește din orice altă cale.
7. Apărările pe fond: atacul și contraatacul
7.1. Motivele de nelegalitate procedurală, în ordinea forței lor
Nu toate abaterile de la procedură au aceeași greutate în fața instanței. Pornind de la textele analizate și de la practica identificată, ordinea descrescătoare a forței lor este următoarea:
- Lipsa totală a anunțului (art. 7 alin. (1) și (2)). Este viciul cel mai grav, iar excepția urgenței nu îl acoperă, pentru că derogarea privește doar termenul, nu publicarea.
- Refuzul sau ignorarea unei cereri scrise de dezbatere publică formulate de o asociație legal constituită (art. 7 alin. (9)). Obligația este explicită, iar proba refuzului este, de regulă, documentară.
- Nerespectarea termenului de 30 de zile lucrătoare, fără invocarea și motivarea urgenței (art. 7 alin. (2) și (13)). Atenție însă: potrivit Deciziei ÎCCJ nr. 4838/2024, acest motiv cere dovada că nerespectarea termenului a făcut imposibilă preluarea observațiilor; are forță reală mai ales când a fost scurtată și perioada de 10 zile pentru recomandări.
- Anunț incomplet: lipsa textului integral al proiectului, a referatului de aprobare sau a modalității de transmitere a recomandărilor (art. 7 alin. (2)). Cu cât lipsurile sunt mai importante, cu atât publicarea devine mai formală.
- Perioadă de recomandări mai scurtă de 10 zile calendaristice (art. 7 alin. (4)).
- Modificarea substanțială a proiectului după consultare, prin amendamente aduse în comisie sau în plen. Publicul a fost consultat asupra unui text, iar consiliul a adoptat altul. Argumentul nu este reglementat expres, dar decurge din scopul procedurii. Are forță mai ales când amendamentul introduce o majorare care nu figura în proiectul publicat.
- Viciile ulterioare dezbaterii: nepublicarea minutei și a versiunii finale în 10 zile (art. 7 alin. (10) lit. d)) sau lipsa justificării scrise a nepreluării recomandărilor (art. 12 alin. (3)). Sunt abateri reale, dar posterioare sau marginale față de momentul deciziei. Pot susține concluzia unei proceduri formale, dar rareori pot justifica singure anularea.
7.2. Cele mai puternice apărări ale autorității și replicile
Un avocat advers bine pregătit nu va nega încălcarea, ci va susține că ea nu justifică anularea. Prezentăm mai jos apărările autorității în forma lor cea mai solidă, urmate de replica reclamantului.
Apărarea 1: „Lipsește vătămarea.” Autoritatea va invoca ÎCCJ, Decizia nr. 3168/2014, și, pentru termenul de 30 de zile lucrătoare, Decizia nr. 4838/2024, și va susține că reclamantul nu a arătat ce ar fi schimbat participarea sa. Replica are trei pași. Mai întâi, dreptul vătămat este chiar dreptul de participare garantat de art. 14 alin. (1). Apoi, speța din 2014 privea o publicare efectivă, cu termen de observații peste minimul legal. În sfârșit, reclamantul depune la dosar recomandarea pe care ar fi formulat-o. Vătămarea devine astfel concretă.
Apărarea 2: „Recomandările aveau valoare consultativă.” Art. 10 prevede că adoptarea deciziilor administrative ține de competența exclusivă a autorității, iar punctele de vedere exprimate au valoare de recomandare. Replica: caracterul consultativ al recomandărilor privește conținutul deciziei, nu obligația procedurală. Legea obligă autoritatea să analizeze toate recomandările și să motiveze în scris nepreluarea lor (art. 7 alin. (12), art. 12 alin. (3)). O obligație de motivare nu poate fi respectată față de recomandări care nu au putut fi formulate.
Apărarea 3: „Urgența a fost impusă de legiuitor.” Pentru taxele pe 2026, este apărarea cea mai serioasă. Replica: urgența acoperă doar ce trebuia adoptat până la 31 decembrie 2025. Nu acoperă majorările pe care consiliul local le-a decis din proprie inițiativă, peste nivelul legal (secțiunea 3.3). În plus, derogarea privește termenul, nu publicarea. O autoritate care nu a publicat nimic nu se poate prevala de art. 7 alin. (13).
Apărarea 4: „Reclamantul a cunoscut proiectul.” Autoritatea va arăta că reclamantul a participat la ședință sau a formulat obiecții, invocând Curtea de Apel Alba Iulia, Decizia nr. 792/CA/2008. Replica: cunoașterea întâmplătoare a proiectului, cu câteva zile înainte de vot, nu echivalează cu termenul legal de pregătire a unor recomandări fundamentate. Reclamantul trebuie însă să fie consecvent. Dacă a depus un memoriu detaliat în termen, argumentul vătămării slăbește considerabil, iar strategia trebuie mutată pe motivele de fond.
Apărarea 5: „Hotărârea doar preia valori stabilite de lege.” Dacă dispoziția atacată reproduce o valoare impusă de Codul fiscal, anularea ei nu folosește reclamantului, pentru că obligația rezultă direct din lege. Apărarea este corectă și trebuie anticipată la redactarea petitului. Se atacă doar dispozițiile în care consiliul local și-a exercitat marja de apreciere.
Apărarea 6: „Anularea produce efecte numai pentru viitor.” Art. 23 din Legea nr. 554/2004 prevede că hotărârile judecătorești definitive prin care s-a anulat un act administrativ cu caracter normativ „sunt general obligatorii și au putere numai pentru viitor”. Autoritatea va susține că reclamantul nu are interes, pentru că anularea nu i-ar restitui sumele plătite. Replica și consecințele ei practice sunt analizate în secțiunea 9.
8. Probatoriul: cine dovedește ce
În acțiunile întemeiate pe Legea nr. 52/2003, reclamantul ar trebui, în principiu, să dovedească un fapt negativ: că anunțul nu a fost publicat sau că termenul nu a fost respectat. Sarcina probei trebuie însă privită pragmatic: autoritatea deține documentele procedurii și este singura în măsură să le producă, iar instanța o poate obliga să le depună.
Reclamantul nu trebuie totuși să se bazeze doar pe documentele pe care le va depune pârâtul. Dosarul probator recomandat cuprinde:
- capturi de ecran datate ale secțiunii de transparență decizională de pe site-ul autorității și, dacă este posibil, o constatare a stării de fapt făcută de un executor judecătoresc sau o arhivare a paginii în momentul relevant;
- o cerere de informații de interes public, formulată în temeiul Legii nr. 544/2001, prin care se solicită dovada publicării anunțului, procesul-verbal de afișare la sediu, dovada transmiterii către mass-media, registrul recomandărilor primite și minuta eventualei dezbateri;
- solicitarea, prin cererea de chemare în judecată, ca autoritatea pârâtă să depună integral documentația care a stat la baza adoptării hotărârii, inclusiv referatul de aprobare, rapoartele de specialitate, avizele comisiilor și dovezile procedurii de transparență;
- calendarul procedurii, reconstituit zi cu zi: data publicării anunțului, data avizului comisiei, data ședinței și numărul de zile lucrătoare dintre ele; calculul se face pe zile lucrătoare, fără zilele de sărbătoare legală, care în decembrie sunt numeroase;
- pentru PUZ: raportul informării și consultării publicului, dovezile notificării proprietarilor afectați și, sub CATUC, dovada publicării pe Platforma națională de planificare urbană și teritorială și autorizare a construirii.
9. Efectele anulării și problema banilor deja plătiți
Art. 23 din Legea nr. 554/2004 este capcana principală a acestor litigii. Anularea actului normativ operează numai pentru viitor. Contribuabilul care a plătit impozitul majorat pe întregul an 2026 și obține anularea în 2027 nu primește automat restituirea. Hotărârea de anulare nu desființează retroactiv obligațiile fiscale stabilite și achitate. Regula este explicată pe larg în articolul despre efectele anulării unui act administrativ normativ.
Concluzia practică nu este că acțiunea ar fi inutilă. Concluzia este că trebuie construită o strategie pe mai multe niveluri:
- Suspendarea timpurie. Suspendarea executării hotărârii, cerută instanței după formularea plângerii prealabile (art. 14) sau odată cu acțiunea (art. 15 din Legea nr. 554/2004), este singurul instrument care oprește efectul majorării înainte ca ea să producă pagube greu de recuperat.
- Contestarea actelor individuale de impunere. Contestarea în paralel, în termenele procedurii fiscale, a actelor individuale de impunere emise în baza hotărârii păstrează deschisă discuția despre sumele stabilite individual. Pașii sunt descriși în articolul despre contestația împotriva deciziei de impunere pentru impozitele locale.
- Sesizarea prefectului. Formulată cât mai devreme, ea poate declanșa o acțiune care suspendă de drept hotărârea (art. 3 alin. (3) din Legea nr. 554/2004). Prefectul nu este obligat să acționeze. Sesizarea rămâne totuși o cale fără cost și poate fi combinată cu acțiunea proprie. Cum se redactează sesizarea și în ce termen este explicat în articolul despre controlul de legalitate exercitat de prefect.
- Folosirea câștigului de proces ca pârghie de negociere. O anulare pentru vicii de procedură nu împiedică autoritatea să readopte aceeași măsură, cu respectarea procedurii, pentru viitor. Valoarea reală a acțiunii stă de multe ori în perioada câștigată, în pârghia de negociere și în obligarea autorității la o fundamentare reală, în care argumentele contribuabilului trebuie analizate și motivate.
Pentru PUZ, efectele sunt diferite și mai severe pentru beneficiar. Anularea hotărârii de aprobare lipsește de temei autorizațiile de construire emise în baza planului și poate declanșa litigii în lanț. Din acest motiv, auditul dosarului de consultare înainte de achiziția unui teren sau de finanțarea unui proiect este o investiție, nu un cost.
10. Strategie: analiza BATNA pentru contribuabil
Pentru o persoană juridică cu clădiri nerezidențiale, afectată de o majorare discreționară adoptată fără respectarea procedurii, opțiunile se compară astfel:
| Opțiunea | Avantaje | Riscuri și costuri |
|---|---|---|
| Acțiune în anulare în parte, cu cerere de suspendare | Atacă doar dispozițiile discreționare; poate opri efectul majorării; creează un precedent local | Durata procesului; art. 23 limitează efectul retroactiv; riscul ca instanța să aplice linia vătămării (ÎCCJ 3168/2014 și 4838/2024) |
| Sesizarea prefectului | Fără cost; dacă prefectul acționează, hotărârea este suspendată de drept | Decizia aparține exclusiv prefectului, care nu este obligat să acționeze |
| Contestarea actelor de impunere | Protejează sumele individuale; termene clare în procedura fiscală | Nu poate pune în discuție, pe cale incidentală, legalitatea actului normativ; eficiența depinde de motivele proprii actului individual |
| Plângere prealabilă și negociere cu autoritatea | Cost redus; poate obține revocarea sau corectarea pentru anul următor | Autoritatea nu are obligația să revină; fără termen de presiune, negocierea are pârghii slabe |
| Inacțiune | Niciun cost imediat | Plata integrală a majorării; pierderea pârghiei pentru anii următori |
Cea mai bună alternativă la un acord negociat (BATNA) a contribuabilului este, de regulă, combinația dintre plângerea prealabilă cu cerere de suspendare și sesizarea prefectului. Urmează acțiunea în anulare în parte, dacă autoritatea nu răspunde. Pentru autoritate, BATNA este readoptarea măsurii cu procedura completă pentru anul următor. Tocmai de aceea, o negociere bine purtată poate obține mai mult decât o hotărâre judecătorească: o reconsiderare reală a majorării în procedura pentru 2027, în schimbul renunțării la litigiu.
Pentru beneficiarul unui PUZ, analiza se inversează. Riscul nu este plata unui impozit, ci anularea planului după realizarea investiției. Alternativa cea mai bună este preventivă: un dosar de consultare complet, documentat etapă cu etapă, și, pentru documentațiile inițiate sub CATUC, respectarea strictă a celor patru etape din art. 96 alin. (2).
11. Ce puteți face acum, în sezonul hotărârilor pentru 2027
Hotărârile privind impozitele și taxele locale pentru 2027 se pregătesc în aceste săptămâni. Cine a fost surprins de procedura din decembrie 2025 poate evita repetarea situației:
- Monitorizați secțiunea de transparență decizională a site-ului primăriei și cereți în scris, potrivit art. 7 alin. (1), transmiterea proiectelor de acte normative pe măsură ce sunt publicate.
- Verificați calendarul. Notați data publicării anunțului și calculați termenul de 30 de zile lucrătoare până la avizul comisiei.
- Transmiteți recomandări scrise, fundamentate cu date și cifre, în perioada de cel puțin 10 zile calendaristice. Păstrați dovada înregistrării lor.
- Cereți dezbaterea publică prin intermediul unei asociații legal constituite (art. 7 alin. (9)). Cererea scrisă transformă dezbaterea dintr-o opțiune într-o obligație a autorității.
- Participați la dezbatere și cereți consemnarea în minută a obiecțiilor, inclusiv a celor privind procedura.
- Comparați textul adoptat cu proiectul publicat și identificați amendamentele introduse după consultare.
- Formulați plângerea prealabilă fără întârziere dacă procedura este încălcată, cu cerere de suspendare, și sesizați în paralel prefectul.
12. Concluzii
Legea nr. 52/2003 nu este o formalitate. Este garanția legală că deciziile cu efect general, cum ar fi impozitele locale sau regulile de construire într-o zonă, sunt luate după ce publicul a putut să se pronunțe. Încălcarea ei poate duce la anularea hotărârii consiliului local, iar practica privind taxele locale din Timișoara arată că instanțele pot anula în parte chiar și hotărârile fiscale anuale.
Succesul unei asemenea acțiuni depinde însă de precizie. Trebuie identificată exact etapa omisă. Trebuie verificat dacă autoritatea a invocat și a motivat urgența. Trebuie separate dispozițiile impuse de lege de cele discreționare. Vătămarea trebuie construită concret, pentru a contracara linia jurisprudențială care o cere. Mai trebuie înțeles că anularea operează numai pentru viitor, astfel că suspendarea și contestarea actelor individuale sunt, adesea, mai valoroase decât anularea însăși.
În urbanism, CATUC a schimbat regulile. Derogarea de la Legea nr. 52/2003 este compensată de o procedură proprie de participare a publicului, mai detaliată, și de sancțiunea expresă a nulității. Pentru investitori, aceasta înseamnă un risc juridic mai mare. Pentru vecini și pentru asociații, înseamnă un instrument procesual mai puternic.
Întrebări frecvente
Poate fi anulată o hotărâre a consiliului local privind taxele locale pentru că nu a avut dezbatere publică? Lipsa dezbaterii publice, luată izolat, nu este suficientă. Dezbaterea este obligatorie doar dacă a fost cerută în scris de o asociație legal constituită sau de o altă autoritate publică. Hotărârea poate fi anulată dacă lipsește anunțul, dacă nu a fost respectat termenul de 30 de zile lucrătoare fără o urgență motivată, dacă anunțul a fost incomplet sau dacă autoritatea a refuzat o dezbatere solicitată.
Până când poate fi atacată o hotărâre privind impozitele locale? Fiind act administrativ normativ, poate fi atacată oricând (art. 11 alin. (4) din Legea nr. 554/2004), după formularea plângerii prealabile, care la rândul ei poate fi formulată oricând (art. 7 alin. (11)).
Primesc înapoi impozitul plătit dacă hotărârea este anulată? Nu automat. Anularea actului normativ produce efecte numai pentru viitor (art. 23 din Legea nr. 554/2004). De aceea sunt importante suspendarea executării și contestarea, în termen, a actelor individuale de impunere.
Ce se schimbă pentru PUZ-uri după intrarea în vigoare a noului Cod al amenajării teritoriului, urbanismului și construcțiilor? Pentru documentațiile inițiate începând cu 25 august 2026, art. 96 din Legea nr. 169/2026 înlocuiește procedura din art. 7 al Legii nr. 52/2003 cu o procedură proprie, în patru etape. Documentațiile aprobate fără respectarea participării publicului sunt lovite de nulitate. PUZ-urile inițiate anterior rămân sub legislația veche.
Poate prefectul să atace o hotărâre adoptată fără transparență? Da. Prefectul exercită controlul de legalitate (art. 255 din Codul administrativ), nu are obligația plângerii prealabile, iar hotărârea atacată de el este suspendată de drept până la soluționarea cauzei (art. 3 alin. (3) din Legea nr. 554/2004).
Legislație și jurisprudență citată
Legislație
- Legea nr. 52/2003 privind transparența decizională în administrația publică, republicată în M. Of. nr. 749 din 3 decembrie 2013, modificată prin OUG nr. 16/2022 (M. Of. nr. 204 din 2 martie 2022): art. 3, 4, 6, 7, 10, 12, 14
- OUG nr. 57/2019 privind Codul administrativ: art. 129, 134, 136, 139, 198, 255
- Legea nr. 554/2004 a contenciosului administrativ: art. 1, 3, 7, 8, 10, 11, 14, 15, 23
- Legea nr. 227/2015 privind Codul fiscal, Titlul IX, astfel cum a fost modificat prin Legea nr. 239/2025 (M. Of. nr. 1160 din 15 decembrie 2025): art. 489, 4891, 491
- OUG nr. 78/2025 (M. Of. nr. 1172 din 17 decembrie 2025)
- Legea nr. 169/2026 privind Codul amenajării teritoriului, urbanismului și construcțiilor (M. Of. nr. 661 din 10 august 2026): art. 96, 98, 576, 582
- Legea nr. 350/2001 privind amenajarea teritoriului și urbanismul (abrogată la 25 august 2026, aplicabilă procedurilor inițiate anterior) și Ordinul MDRT nr. 2701/2010
Jurisprudență națională
- ÎCCJ, Completul RIL, Decizia nr. 12 din 28 iunie 2021 (M. Of. nr. 933 din 30 septembrie 2021), admis
- ÎCCJ, Completul RIL, Decizia nr. 8 din 2 martie 2020 (M. Of. nr. 580 din 2 iulie 2020), admis
- ÎCCJ, Completul pentru dezlegarea unor chestiuni de drept, Decizia nr. 12 din 25 mai 2015 (M. Of. nr. 773 din 16 octombrie 2015)
- ÎCCJ, Secția de contencios administrativ și fiscal, Decizia nr. 4838 din 29 octombrie 2024
- ÎCCJ, Secția de contencios administrativ și fiscal, Decizia nr. 3168 din 10 septembrie 2014, dosar nr. 4894/2/2010
- CCR, Decizia nr. 779 din 17 noiembrie 2015 (M. Of. nr. 111 din 12 februarie 2016)
- Tribunalul Timiș, Sentința civilă nr. 369 din 18 aprilie 2024, dosar nr. 2958/30/2023, menținută prin Decizia CA Timișoara nr. 117 din 6 februarie 2025
- Tribunalul Timiș, Sentința civilă nr. 197 din 7 martie 2024, dosar nr. 2984/30/2023, menținută prin Decizia CA Timișoara nr. 1278 din 17 decembrie 2024
- Tribunalul Timiș, Sentința civilă nr. 687 din 18 iulie 2025, dosar nr. 6037/30/2024, menținută prin Decizia CA Timișoara nr. 1120 din 28 octombrie 2026
- CA Constanța, Secția de contencios administrativ și fiscal, Decizia nr. 157 din 19 februarie 2025, dosar nr. 7871/118/2023
- CA Alba Iulia, Decizia nr. 792/CA din 13 iunie 2008
Jurisprudență europeană
- CJUE, Marea Cameră, 28 februarie 2012, C-41/11, Inter-Environnement Wallonie, EU:C:2012:103
- CJUE, Camera întâi, 28 iulie 2016, C-379/15, Association France Nature Environnement
Acest articol are caracter informativ și reflectă legislația și practica judiciară la data de 5 noiembrie 2026. Nu constituie consultanță juridică pentru o situație concretă. Pentru analiza unei hotărâri a consiliului local sau a unui PUZ, vă recomandăm o evaluare individuală a dosarului.